
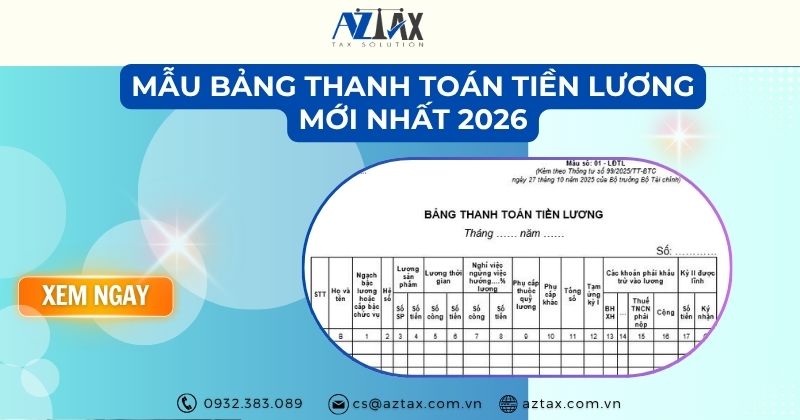
Mẫu bảng thanh toán tiền lương (mẫu số 01 – LĐTL) là chứng từ kế toán dùng để tính và chi trả lương cho người lao động theo từng kỳ. Từ ngày 01/01/2026, doanh nghiệp cần lưu ý các quy định tại Thông tư 99/2025/TT-BTC để áp dụng biểu mẫu phù hợp với chế độ kế toán đang thực hiện. Trong bài viết này, AZTAX sẽ cung cấp cho bạn mẫu bảng thanh toán tiền lương theo Thông tư 99/2025/TT-BTC, cùng hướng dẫn chi tiết cách lập bảng, tính lương và xác định số tiền thực lĩnh của người lao động.
1. Tải mẫu bảng thanh toán tiền lương Thông tư 99
BẢNG THANH TOÁN TIỀN LƯƠNG Tháng …… năm …… Số: …………
Tổng số tiền (viết bằng chữ): ……………………………………………………………………………
Ghi chú: Tùy theo đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình, doanh nghiệp được xây dựng, thiết kế biểu mẫu chứng từ kế toán. | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
2. Hướng dẫn điền mẫu bảng thanh toán tiền lương
Nội dung dưới đây AZTAX sẽ hướng dẫn điền từng mục để trống theo mẫu số 01 – LĐTL kèm theo Thông tư số 99/2025/TT-BTC ngày 27/10/2025 của Bộ trưởng Bộ Tài chính, kèm ví dụ minh họa dùng chung một bộ số liệu giả định. Kế toán điền mẫu theo thứ tự từ trên xuống dưới, từ trái sang phải, mỗi cột có một cách tính riêng.
Thông tin ví dụ minh họa:
- Đơn vị: Công ty TNHH May Thành Công, kỳ lương tháng 10/2026, bảng lập cho Phân xưởng may.
- Công chuẩn: 26 công/tháng. Mức lương chuẩn nội bộ để quy đổi hệ số: 6.000.000 đồng.
- Nhân viên 1, ông Nguyễn Văn An: Quản đốc phân xưởng, hưởng lương thời gian, làm 25 công, nghỉ phép năm 1 công hưởng 100% lương, có 1 người phụ thuộc đã đăng ký giảm trừ.
- Nhân viên 2, bà Trần Thị Bình: Công nhân may, hưởng lương sản phẩm 1.300 sản phẩm, không có người phụ thuộc.
- Tỷ lệ người lao động đóng: BHXH 8%, BHYT 1,5%, BHTN 1%. Giảm trừ gia cảnh: 15,5 triệu đồng/tháng cho bản thân, 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Thuế suất tiền lương theo biểu lũy tiến 5 bậc: 5%, 10%, 20%, 30%, 35%.
2.1. Thông tin chung ở đầu bảng
[1] Đơn vị
- Là gì: Tên pháp nhân đang chi trả lương, là căn cứ để xác định chứng từ thuộc về doanh nghiệp nào.
- Cách điền: Ghi đúng tên đầy đủ như trên Giấy chứng nhận đăng ký doanh nghiệp, có thể ghi kèm địa chỉ.
- Ví dụ: Đơn vị: Công ty TNHH May Thành Công.
- Lưu ý: Không viết tắt hoặc dùng tên thương hiệu thay cho tên pháp nhân.
[2] Bộ phận
- Là gì: Phòng, ban, phân xưởng hoặc tổ đội có người lao động được liệt kê trong bảng.
- Cách điền: Mỗi bảng lập cho một bộ phận để dễ đối chiếu và hạch toán chi phí lương. Ghi đúng tên bộ phận theo sơ đồ tổ chức.
- Ví dụ: Bộ phận: Phân xưởng may.
- Lưu ý: Nếu bộ phận có nhiều người, lập bảng riêng cho từng bộ phận rồi cộng gộp ở bảng tổng hợp lương toàn đơn vị.
[3] Tháng … năm …
- Là gì: Kỳ lương mà bảng này thanh toán, không phải ngày lập bảng.
- Cách điền: Ghi tháng và năm phát sinh công việc được trả lương.
- Ví dụ: Tháng 10 năm 2026 (lương làm việc từ 01/10 đến 31/10/2026, chi trả đầu tháng 11/2026).
- Lưu ý: Nếu doanh nghiệp trả lương làm hai kỳ trong tháng, vẫn ghi theo tháng và thể hiện kỳ I, kỳ II ở các cột tạm ứng và thực lĩnh.
[4] Số
- Là gì: Số hiệu chứng từ để quản lý và tra cứu sau này.
- Cách điền: Đánh số liên tục theo quy ước nội bộ của doanh nghiệp, thường gồm số thứ tự, tháng, năm và ký hiệu bộ phận.
- Ví dụ: Số: 10/2026-BTL-PXM.
- Lưu ý: Mỗi bảng một số riêng, không trùng nhau trong cùng năm tài chính.
2.2. Các cột trong bảng
[5] Cột A: STT
- Là gì: Số thứ tự người lao động trong bảng.
- Cách điền: Đánh số 1, 2, 3… theo thứ tự danh sách nhân sự của bộ phận, không bỏ số.
- Ví dụ: Ông An ghi 1, bà Bình ghi 2.
[6] Cột B: Họ và tên
- Là gì: Người lao động nhận lương.
- Cách điền: Ghi đầy đủ họ tên theo hợp đồng lao động và hồ sơ bảo hiểm, thuế để các số liệu khớp nhau.
- Ví dụ: Nguyễn Văn An; Trần Thị Bình.
- Lưu ý: Hai người trùng tên cần phân biệt bằng mã nhân viên ghi kèm.
[7] Cột 1: Ngạch bậc lương hoặc cấp bậc chức vụ
- Là gì: Vị trí công việc và bậc lương của người lao động theo thang bảng lương của đơn vị.
- Cách điền: Ghi chức danh và bậc theo hợp đồng lao động hoặc quyết định lương.
- Ví dụ: Ông An: Quản đốc, bậc 3/6. Bà Bình: Công nhân may, bậc 3/7.
- Lưu ý: Doanh nghiệp ngoài khu vực nhà nước xây dựng thang bảng lương riêng, nên ghi theo thang bảng lương đã đăng ký nội bộ.
[8] Cột 2: Hệ số
- Là gì: Hệ số lương tương ứng với bậc ở cột 1, dùng để xác định mức lương cơ bản.
- Cách điền: Lấy từ thang bảng lương của đơn vị. Nếu doanh nghiệp trả lương theo số tiền cụ thể trong hợp đồng và không dùng hệ số, ghi “x” hoặc gạch ngang.
- Ví dụ: Ông An hệ số 5,20 (5,20 x 6.000.000 = 31.200.000 đồng). Bà Bình hệ số 2,50 (2,50 x 6.000.000 = 15.000.000 đồng).
- Lưu ý: Hệ số chỉ để tham chiếu. Số tiền lương thực tế phải khớp với hợp đồng lao động.
[9] Cột 3 và cột 4: Lương sản phẩm (Số SP, Số tiền)
- Là gì: Lương tính theo số sản phẩm đạt chất lượng mà người lao động hoàn thành trong kỳ.
- Cách điền: Cột 3 ghi số sản phẩm đạt yêu cầu theo bảng thống kê sản lượng. Cột 4 = Số sản phẩm x Đơn giá khoán. Người hưởng lương thời gian thì gạch ngang.
- Ví dụ: Bà Bình làm 1.300 sản phẩm, đơn giá 11.000 đồng/sản phẩm. Cột 3 ghi 1.300, cột 4 ghi 14.300.000 (1.300 x 11.000). Ông An để gạch ngang.
- Lưu ý: Chỉ tính sản phẩm đã nghiệm thu, không tính sản phẩm lỗi.
[10] Cột 5 và cột 6: Lương thời gian (Số công, Số tiền)
- Là gì: Lương tính theo ngày công làm việc thực tế.
- Cách điền: Cột 5 ghi số công làm việc thực tế theo bảng chấm công. Cột 6 = Số công x Đơn giá ngày công, với đơn giá ngày công = Mức lương hợp đồng / Số công chuẩn của tháng.
- Ví dụ: Ông An có mức lương 31.200.000 đồng, công chuẩn 26 nên đơn giá 1.200.000 đồng/công. Làm 25 công thì cột 5 ghi 25, cột 6 ghi 30.000.000 (25 x 1.200.000).
- Lưu ý: Công làm việc ở cột này không bao gồm công nghỉ có hưởng lương, các công đó ghi ở cột 7 và 8.
[11] Cột 7 và cột 8: Nghỉ việc, ngừng việc hưởng …% lương (Số công, Số tiền)
- Là gì: Các ngày không làm việc nhưng vẫn được trả một phần hoặc toàn bộ lương, như nghỉ phép năm, nghỉ lễ, nghỉ việc riêng có lương, ngừng việc.
- Cách điền: Điền tỷ lệ phần trăm được hưởng vào chỗ “…” trên tiêu đề cột. Cột 7 ghi số công nghỉ. Cột 8 = Số công x Đơn giá ngày công x Tỷ lệ hưởng.
- Ví dụ: Ông An nghỉ phép năm 1 công hưởng nguyên lương nên tiêu đề ghi “hưởng 100% lương”, cột 7 ghi 1, cột 8 ghi 1.200.000 (1 x 1.200.000 x 100%). Bà Bình không nghỉ nên gạch ngang.
- Lưu ý: Mỗi tỷ lệ hưởng khác nhau nên tách thành cột riêng, ví dụ ngừng việc hưởng 70% là một nhóm riêng so với nghỉ phép hưởng 100%. Tỷ lệ ngừng việc phải căn cứ Bộ luật Lao động 2019 và thỏa thuận trong hợp đồng, quy chế lương.
[12] Cột 9: Phụ cấp thuộc quỹ lương
- Là gì: Các khoản phụ cấp được tính vào quỹ lương và thường là căn cứ đóng bảo hiểm, như phụ cấp chức vụ, trách nhiệm, thâm niên.
- Cách điền: Ghi số tiền phụ cấp theo hợp đồng lao động hoặc quy chế lương của kỳ đang tính.
- Ví dụ: Ông An: phụ cấp trách nhiệm quản đốc 2.000.000. Bà Bình: phụ cấp thâm niên 500.000.
- Lưu ý: Phân loại đúng khoản nào thuộc quỹ lương, khoản nào là phụ cấp khác, vì ảnh hưởng đến mức đóng bảo hiểm.
[13] Cột 10: Phụ cấp khác
- Là gì: Các khoản hỗ trợ không thuộc quỹ lương, như điện thoại, xăng xe, ăn trưa.
- Cách điền: Cộng tất cả khoản hỗ trợ phát sinh trong kỳ của từng người, chi tiết từng khoản lưu ở bảng kê đính kèm.
- Ví dụ: Ông An: hỗ trợ điện thoại 500.000. Bà Bình: hỗ trợ xăng xe 700.000.
- Lưu ý: Ví dụ giả định các khoản này đều tính vào thu nhập chịu thuế. Với khoản được miễn thuế theo quy định, kế toán loại trừ phần miễn thuế khi tính thuế TNCN ở cột 15.
[14] Cột 11: Tổng số
- Là gì: Tổng thu nhập người lao động được hưởng trong kỳ, trước khi khấu trừ.
- Cách điền: Cột 11 = Cột 4 + Cột 6 + Cột 8 + Cột 9 + Cột 10.
- Ví dụ: Ông An: 0 + 30.000.000 + 1.200.000 + 2.000.000 + 500.000 = 33.700.000. Bà Bình: 14.300.000 + 0 + 0 + 500.000 + 700.000 = 15.500.000.
[15] Cột 12: Tạm ứng kỳ I
- Là gì: Số tiền lương đã ứng trước cho người lao động ở kỳ đầu tháng.
- Cách điền: Lấy từ phiếu chi hoặc chứng từ tạm ứng đã chi trong kỳ I của tháng đó, đối chiếu với sổ chi tiết tạm ứng.
- Ví dụ: Ông An đã ứng 10.000.000. Bà Bình đã ứng 5.000.000.
- Lưu ý: Không ghi vào cột này các khoản tạm ứng khác ngoài lương, như tạm ứng công tác phí.
[16] Cột 13 đến cột 16: Các khoản phải khấu trừ vào lương
Cột 13: BHXH
- Cách điền: Cột 13 = Mức lương đóng bảo hiểm x 8%. Mức đóng bảo hiểm gồm mức lương và phụ cấp lương ghi trong hợp đồng lao động.
- Ví dụ: Ông An: (31.200.000 + 2.000.000) x 8% = 2.656.000. Bà Bình: (15.000.000 + 500.000) x 8% = 1.240.000.
Cột 14 (cột “…” để trống): Khấu trừ khác
- Cách điền: Doanh nghiệp tự đặt tên cột theo nhu cầu. Cách phổ biến là ghi “BHYT, BHTN” và cộng hai khoản này. Cột 14 = Mức đóng bảo hiểm x (1,5% + 1%).
- Ví dụ: Ông An: 33.200.000 x 2,5% = 830.000 (BHYT 498.000 + BHTN 332.000). Bà Bình: 15.500.000 x 2,5% = 387.500 (BHYT 232.500 + BHTN 155.000).
- Lưu ý: Các khoản khấu trừ khác như tiền phạt hoặc bồi thường chỉ khấu trừ khi có căn cứ theo Bộ luật Lao động, mức khấu trừ tối đa 30% tiền lương hằng tháng sau khi trừ bảo hiểm và thuế TNCN. Nếu cần theo dõi riêng, doanh nghiệp được thêm cột vì mẫu cho phép tự thiết kế theo yêu cầu quản lý.
Cột 15: Thuế TNCN phải nộp
- Cách điền: Bước 1, thu nhập tính thuế = Thu nhập chịu thuế (cột 11, đã loại phần miễn thuế) trừ bảo hiểm bắt buộc trừ giảm trừ gia cảnh. Bước 2, áp biểu thuế lũy tiến từng phần. Nếu kết quả bằng hoặc nhỏ hơn 0 thì ghi 0.
- Ví dụ ông An: 33.700.000 – 3.486.000 (bảo hiểm) – 15.500.000 (bản thân) – 6.200.000 (1 người phụ thuộc) = 8.514.000 đồng, thuộc bậc 1 (đến 10 triệu đồng, thuế suất 5%). Thuế = 8.514.000 x 5% = 425.700 đồng.
- Ví dụ bà Bình: 15.500.000 – 1.627.500 – 15.500.000 là số âm nên thuế TNCN bằng 0.
- Lưu ý: Người lao động chưa đăng ký người phụ thuộc thì không được tính giảm trừ cho người đó. Cần kiểm tra lại mức giảm trừ và biểu thuế còn hiệu lực tại thời điểm lập bảng.
Cột 16: Cộng
- Cách điền: Cột 16 = Cột 13 + Cột 14 + Cột 15.
- Ví dụ: Ông An: 2.656.000 + 830.000 + 425.700 = 3.911.700. Bà Bình: 1.240.000 + 387.500 + 0 = 1.627.500.
[17] Cột 17 và cột C: Kỳ II được lĩnh (Số tiền, Ký nhận)
- Là gì: Số tiền người lao động thực nhận ở kỳ II và chữ ký xác nhận đã nhận.
- Cách điền: Cột 17 = Cột 11 – Cột 12 – Cột 16. Cột C để người lao động ký tên khi nhận lương.
- Ví dụ: Ông An: 33.700.000 – 10.000.000 – 3.911.700 = 19.788.300. Bà Bình: 15.500.000 – 5.000.000 – 1.627.500 = 8.872.500.
- Lưu ý: Nếu trả lương qua tài khoản ngân hàng, ghi chú “chuyển khoản” ở cột ký nhận và lưu chứng từ ngân hàng kèm bảng lương, theo quy chế nội bộ của đơn vị.
[18] Dòng Cộng
- Là gì: Tổng hợp số liệu của toàn bộ người lao động trong bảng.
- Cách điền: Cộng theo chiều dọc các cột có số tiền (cột 4, 6, 8, 9, 10, 11, 12, 13, 14, 15, 16, 17). Các cột đánh dấu “x” (cột 1, 2, 3, 5, 7) không cộng.
- Ví dụ: Cột 11: 33.700.000 + 15.500.000 = 49.200.000. Cột 16: 3.911.700 + 1.627.500 = 5.539.200. Cột 17: 19.788.300 + 8.872.500 = 28.660.800.
- Lưu ý: Kiểm tra chéo: Cột 11 – Cột 12 – Cột 16 của dòng Cộng phải bằng cột 17 của dòng Cộng (49.200.000 – 15.000.000 – 5.539.200 = 28.660.800).
2.3. Phần cuối bảng
[19] Tổng số tiền (viết bằng chữ)
- Là gì: Số tiền thực chi trả cho người lao động ở kỳ II, viết bằng chữ để tránh sửa chữa số.
- Cách điền: Đọc đúng số ở cột 17 của dòng Cộng, viết hoa chữ cái đầu và kết thúc bằng chữ “đồng”.
- Ví dụ: Tổng số tiền (viết bằng chữ): Hai mươi tám triệu sáu trăm sáu mươi nghìn tám trăm đồng.
[20] Ngày … tháng … năm … và chữ ký
- Là gì: Ngày lập chứng từ và xác nhận của các bên chịu trách nhiệm.
- Cách điền: Ghi ngày, tháng, năm ký bảng lương. Người lập bảng, Kế toán trưởng và Giám đốc ký và ghi rõ họ tên theo thứ tự lập, kiểm tra, duyệt.
- Ví dụ: Ngày 05 tháng 11 năm 2026. Người lập bảng: Lê Thị Hoa. Kế toán trưởng: Phạm Minh Tuấn. Giám đốc: Võ Quang Huy.
- Lưu ý: Ngày ký phải sau ngày kết thúc kỳ lương và không muộn hơn ngày chi trả. Doanh nghiệp cần có đủ chữ ký trước khi chi tiền.
2.4. Bảng minh họa sau khi điền hoàn chỉnh
| Cột | Chỉ tiêu | Nguyễn Văn An | Trần Thị Bình | Dòng Cộng |
| A | STT | 1 | 2 | |
| 1 | Ngạch bậc, chức vụ | Quản đốc, bậc 3/6 | Công nhân may, bậc 3/7 | x |
| 2 | Hệ số | 5,20 | 2,50 | x |
| 3 | Lương sản phẩm: Số SP | – | 1.300 | x |
| 4 | Lương sản phẩm: Số tiền | – | 14.300.000 | 14.300.000 |
| 5 | Lương thời gian: Số công | 25 | – | x |
| 6 | Lương thời gian: Số tiền | 30.000.000 | – | 30.000.000 |
| 7 | Nghỉ hưởng 100% lương: Số công | 1 | – | x |
| 8 | Nghỉ hưởng 100% lương: Số tiền | 1.200.000 | – | 1.200.000 |
| 9 | Phụ cấp thuộc quỹ lương | 2.000.000 | 500.000 | 2.500.000 |
| 10 | Phụ cấp khác | 500.000 | 700.000 | 1.200.000 |
| 11 | Tổng số | 33.700.000 | 15.500.000 | 49.200.000 |
| 12 | Tạm ứng kỳ I | 10.000.000 | 5.000.000 | 15.000.000 |
| 13 | BHXH | 2.656.000 | 1.240.000 | 3.896.000 |
| 14 | BHYT, BHTN | 830.000 | 387.500 | 1.217.500 |
| 15 | Thuế TNCN phải nộp | 425.700 | 0 | 425.700 |
| 16 | Cộng khấu trừ | 3.911.700 | 1.627.500 | 5.539.200 |
| 17 | Kỳ II được lĩnh: Số tiền | 19.788.300 | 8.872.500 | 28.660.800 |
| C | Ký nhận | Ký | Ký |
Xem thêm: Bảng thanh toán tiền lương theo Thông tư 200
3. Những hình thức trả lương cho người lao động
Theo khoản 1 Điều 96 Bộ luật Lao động số 45/2019/QH14, người sử dụng lao động và người lao động được quyền thỏa thuận phương thức trả lương phù hợp với tính chất công việc. Pháp luật hiện hành quy định ba hình thức trả lương phổ biến gồm: trả lương theo thời gian, trả lương theo sản phẩm và trả lương khoán.
Căn cứ Điều 97 Bộ luật Lao động năm 2019, thời hạn trả lương được xác định tương ứng với từng hình thức như sau:
- Trả lương theo giờ, ngày hoặc tuần: Người lao động có thể nhận lương sau mỗi giờ, ngày hoặc tuần làm việc theo thỏa thuận. Trường hợp trả gộp, thời gian gộp lương không được quá 15 ngày cho mỗi lần thanh toán.
- Trả lương theo tháng: Tiền lương được chi trả mỗi tháng một lần hoặc nửa tháng một lần. Thời điểm thanh toán do hai bên thỏa thuận và phải được xác định theo chu kỳ nhất định.
- Trả lương theo sản phẩm hoặc khoán: Thời hạn trả lương thực hiện theo thỏa thuận giữa hai bên. Nếu công việc kéo dài trong nhiều tháng, người lao động được tạm ứng tiền lương hằng tháng căn cứ vào khối lượng công việc đã hoàn thành trong tháng đó.
Việc xác định đúng hình thức và kỳ hạn trả lương giúp doanh nghiệp xây dựng bảng thanh toán tiền lương phù hợp, đồng thời bảo đảm quyền lợi của người lao động theo quy định pháp luật.
4. Hướng dẫn cách tính tiền lương theo quy định
Điều 54 Nghị định 145/2020/NĐ-CP hướng dẫn cách xác định tiền lương theo thời gian, theo sản phẩm và theo hình thức khoán. Tùy vào thỏa thuận trong hợp đồng lao động và phương thức trả lương được áp dụng, doanh nghiệp có thể tính tiền lương theo các công thức dưới đây.
[1] Cách tính tiền lương theo thời gian
Tiền lương theo thời gian được xác định dựa trên thời gian làm việc thực tế và mức lương đã thỏa thuận. Các đơn vị có thể áp dụng cách tính theo tháng, tuần, ngày hoặc giờ.
Tiền lương tháng: Tiền lương tháng được trả cho một tháng làm việc theo mức lương tháng đã thỏa thuận trong hợp đồng lao động.
Công thức:
Tiền lương tháng = Mức lương tháng theo thỏa thuận
Ví dụ: Anh A có mức lương tháng theo hợp đồng lao động là 12.000.000 đồng. Nếu anh làm việc đủ thời gian theo thỏa thuận và không có khoản điều chỉnh khác, tiền lương tháng của anh là 12.000.000 đồng.
Tiền lương tuần: Trường hợp hợp đồng lao động thỏa thuận mức lương theo tháng, tiền lương tuần được xác định bằng tiền lương tháng nhân với 12 tháng rồi chia cho 52 tuần.
Công thức:
Tiền lương tuần = Tiền lương tháng × 12 ÷ 52
Ví dụ: Chị B có mức lương tháng là 13.000.000 đồng.
Tiền lương tuần của chị B được tính như sau:
13.000.000 × 12 ÷ 52 ≈ 3.000.000 đồng/tuần.
Tiền lương ngày
Cách tính tiền lương ngày phụ thuộc vào hình thức trả lương đã thỏa thuận trong hợp đồng lao động.
- Nếu hưởng lương tháng:
Công thức:
Tiền lương ngày = Tiền lương tháng ÷ Số ngày làm việc bình thường trong tháng
Số ngày làm việc bình thường trong tháng được xác định theo chế độ làm việc do doanh nghiệp lựa chọn phù hợp với quy định pháp luật, không phải tổng số ngày theo lịch.
Ví dụ: Anh C hưởng lương tháng 12.000.000 đồng, doanh nghiệp xác định có 24 ngày làm việc bình thường trong tháng.
Tiền lương ngày = 12.000.000 ÷ 24 = 500.000 đồng/ngày.
- Nếu hưởng lương tuần:
Công thức:
Tiền lương ngày = Tiền lương tuần ÷ Số ngày làm việc bình thường trong tuần
Ví dụ: Chị D hưởng lương tuần 3.000.000 đồng và có 6 ngày làm việc bình thường theo thỏa thuận.
Tiền lương ngày = 3.000.000 ÷ 6 = 500.000 đồng/ngày.
Tiền lương giờ
Nếu tiền lương được thỏa thuận theo tháng, tuần hoặc ngày, tiền lương giờ được xác định bằng tiền lương ngày chia cho số giờ làm việc bình thường trong ngày theo chế độ làm việc áp dụng.
Công thức:
Tiền lương giờ = Tiền lương ngày ÷ Số giờ làm việc bình thường trong ngày
Ví dụ: Anh E có tiền lương ngày là 500.000 đồng và thời gian làm việc bình thường là 8 giờ/ngày.
Tiền lương giờ = 500.000 ÷ 8 = 62.500 đồng/giờ.
Lưu ý: Không mặc định mọi trường hợp đều chia cho 8 giờ. Cần căn cứ thời giờ làm việc bình thường được áp dụng tại doanh nghiệp và quy định pháp luật liên quan.
[2] Cách tính tiền lương theo sản phẩm
Tiền lương theo sản phẩm được tính căn cứ vào số lượng, chất lượng sản phẩm hoàn thành, định mức lao động và đơn giá sản phẩm đã được giao hoặc thỏa thuận.
Công thức:
Tiền lương theo sản phẩm = Số lượng sản phẩm đạt yêu cầu × Đơn giá sản phẩm
Ví dụ: Chị F làm việc tại cơ sở may mặc, được trả 15.000 đồng cho mỗi sản phẩm đạt yêu cầu. Trong tháng, chị hoàn thành 500 sản phẩm đạt tiêu chuẩn.
Tiền lương theo sản phẩm = 500 × 15.000 = 7.500.000 đồng.
Như vậy, tiền lương theo sản phẩm của chị F trong tháng là 7.500.000 đồng, chưa tính các khoản phụ cấp, thưởng hoặc điều chỉnh khác nếu có.
[3] Cách tính tiền lương khoán
Tiền lương khoán được xác định dựa trên khối lượng, chất lượng công việc và thời hạn hoàn thành theo thỏa thuận giữa người sử dụng lao động và người lao động.
Tùy nội dung hợp đồng hoặc thỏa thuận giao khoán, doanh nghiệp có thể xác định tiền lương theo mức khoán cố định hoặc theo tỷ lệ hoàn thành công việc.
Công thức tham khảo khi tiền lương được tính theo tỷ lệ hoàn thành:
Tiền lương khoán = Mức tiền khoán × Tỷ lệ hoàn thành được nghiệm thu
Ví dụ: Anh G nhận khoán công việc với mức tiền khoán là 10.000.000 đồng. Theo thỏa thuận, tiền lương được xác định tương ứng với tỷ lệ hoàn thành công việc được nghiệm thu. Nếu anh G hoàn thành 90% khối lượng công việc và tỷ lệ này được dùng làm căn cứ thanh toán theo thỏa thuận:
Tiền lương khoán = 10.000.000 × 90% = 9.000.000 đồng.
Như vậy, tiền lương khoán được thanh toán trong ví dụ trên là 9.000.000 đồng. Trên thực tế, doanh nghiệp cần căn cứ điều kiện nghiệm thu và phương pháp tính đã thỏa thuận; không phải mọi hợp đồng khoán đều mặc nhiên tính lương bằng cách nhân mức khoán với tỷ lệ hoàn thành.
Lưu ý: Các ví dụ trên minh họa cách tính tiền lương theo từng hình thức, chưa bao gồm tiền lương làm thêm giờ, tiền thưởng, phụ cấp, các khoản khấu trừ hoặc những khoản thu nhập khác. Khi lập bảng thanh toán tiền lương, doanh nghiệp cần xác định riêng từng khoản để tính đúng số tiền người lao động được nhận.
5. Cách làm bảng thanh toán tiền lương trên Excel
Việc thành thạo việc lập bảng thanh toán lương trong Excel là không thể tránh khỏi, đặc biệt là khi đòi hỏi khả năng ứng dụng và sử dụng thường xuyên trong các công việc chuyên môn, đặc biệt là ở vị trí kế toán. Tuy nhiên các bạn đừng quá lo lắng, AZTAX sẽ hướng dẫn các bạn thực hiện công việc này.
5.1 Các hàm Excel cơ bản sử dụng khi làm bảng thanh toán tiền lương
| STT | TÊN HÀM | SỬ DỤNG HÀM |
| 1 | Hàm IF | Hàm IF = IF (điều kiện, giá trị A, giá trị B). – Giá trị là A khi điều kiện được đáp ứng và B khi điều kiện không được đáp ứng. |
| 2 | Hàm COUNTIF | Hàm COUNTIF (Đếm ô theo điều kiện) = COUNTIF (phạm vi, tiêu chí) – Phạm vi: Vùng dữ liệu cần đếm – Tiêu chí: Một số, biểu thức, tham chiếu ô hay chuỗi văn bản xác định các ô cần đếm. |
| 3 | Hàm SUMIF | Hàm SUMIF(Tính tổng theo điều kiện): = SUMIF (range, criteria, [sum_range]) – Phạm Vi (Range): Phạm vi dữ liệu để đánh giá theo điều kiện. Các ô trong mỗi phạm vi cần phải là số hoặc tên, mảng hoặc tham chiếu chứa giá trị số. – Tiêu Chí (Criteria): Tiêu chí được biểu diễn dưới dạng số, biểu thức, văn bản hoặc hàm để xác định các ô cần được thêm vào. – Phạm Vi Tổng Hợp (Sum_range): Các ô thực tế cần được thêm vào nếu chúng không tương ứng với các ô được chỉ định trong phạm vi. |
| 4 | Hàm VLOOKUP | Hàm VLOOKUP VLOOKUP (lookup_value, table_array, col_index_num,[range_lookup]) – Là hàm tìm kiếm thông tin trong vùng dữ liệu. |
5.2 Cách tạo bảng thanh toán tiền lương trên Excel
Bước 1: Xác Định Nội Dung Bảng Lương
Thông Tin Doanh Nghiệp: Ghi rõ tên và địa chỉ của doanh nghiệp.
Tiêu Đề: “Bảng Thanh Toán Tiền Lương“: Xác định tiêu đề để làm nổi bật mục đích của bảng.
Nội Dung
- Đối tượng tính lương (họ tên) và thông tin liên quan về nhân viên, chấm công, và các yếu tố khác để xác định số tiền tương ứng.
- Tổng hợp các khoản tăng (lương, thưởng, v.v.) và giảm (tạm ứng, khấu trừ lương, thuế, v.v.) để xác định số tiền cần thanh toán cho mỗi nhân viên trong tháng.
- Xác nhận lại số tiền để đảm bảo tính chính xác.
Thời Gian và Chữ Ký: Ghi lại thời gian lập bảng và chữ ký của người chịu trách nhiệm để đảm bảo tính cơ sở pháp lý.
Bước 2: Thêm Thông Tin Lương Của Người Lao Động
“Bậc Lương” và “Hệ Số Lương“: Tổ chức và nhập thông tin liên quan đến bậc lương và hệ số lương của người lao động.
Thông Tin Liên Quan: Lấy từ sổ đăng ký lao động hoặc hợp đồng lao động.
Bước 3: Lấy Thông Tin Từ Bảng Chấm Công
Cột Số Lượng Sản Phẩm: Theo dõi số lượng sản phẩm đã hoàn thành hoặc bán của mỗi nhân viên.
Cột Số Công: Ghi lại số thời gian làm việc của nhân viên từ bảng chấm công.
Bước 4: Xác Định Các Khoản Tạm Ứng
Kế Toán Xác Định Số Tạm Ứng: Dựa vào bảng theo dõi tạm ứng, xác định số tiền tạm ứng tiền lương trong tháng.
Trừ Tạm Ứng Chưa Hoàn Nhập: Trừ số tạm ứng chưa hoàn nhập từ tiền lương tháng hiện tại để tính tổng số tạm ứng cho các tháng.
Bước 5: Tính Các Khoản Trích Theo Lương
Bao Gồm Tiền Đóng Bảo Hiểm, Nộp Thuế Thu Nhập Cá Nhân, v.v.
Bước 6: Xác Định Số Lương Thực Lĩnh Theo Tháng
Số Lương Thực Lĩnh = Tổng Lương Hợp Đồng – Số Tiền Tạm Ứng – Khoản Trích Theo Lương.
6. Tham khảo thêm một số mẫu bảng lương thường dùng khác
Ngoài mẫu bảng thanh toán tiền lương, doanh nghiệp có thể tham khảo thêm một số mẫu bảng lương thường dùng dưới đây để thuận tiện trong việc tính lương, quản lý thu nhập và theo dõi các khoản thanh toán cho người lao động phù hợp với nhu cầu thực tế.
6.1. Mẫu bảng lương tổng hợp

6.2. Mẫu bảng lương khoán theo tháng

6.3. Mẫu bảng lương theo sản phẩm

7. Những lưu ý khi lập bảng thanh toán tiền lương
Để bảng thanh toán tiền lương phản ánh chính xác thu nhập của người lao động và đáp ứng yêu cầu quản lý kế toán, doanh nghiệp.
Những lưu ý sau:
- Sử dụng biểu mẫu phù hợp với chế độ kế toán: Doanh nghiệp cần lựa chọn mẫu bảng thanh toán tiền lương phù hợp với chế độ kế toán đang áp dụng. Từ ngày 01/01/2026, cần đối chiếu quy định tại Thông tư 99/2025/TT-BTC và phạm vi áp dụng để sử dụng biểu mẫu tương ứng.
- Ghi đầy đủ, chính xác thông tin người lao động: Bảng lương cần thể hiện rõ kỳ tính lương, họ tên người lao động và các thông tin cần thiết để xác định tiền lương. Số liệu phải thống nhất với hồ sơ nhân sự, hợp đồng lao động và dữ liệu chấm công.
- Kiểm tra ngày công và thời gian làm việc: Doanh nghiệp cần đối chiếu ngày công thực tế, giờ làm thêm, ngày nghỉ hưởng lương và sản lượng hoàn thành (nếu có). Đây là căn cứ quan trọng để tính lương theo đúng thời gian làm việc và phương thức trả lương đã thỏa thuận.
- Tính chính xác tiền lương và các khoản phụ cấp: Mức lương, phụ cấp, tiền thưởng và các khoản bổ sung cần được xác định theo hợp đồng lao động, quy chế trả lương và quy định liên quan. Tiền lương làm thêm giờ hoặc làm việc vào ban đêm cần được tính riêng theo quy định pháp luật hiện hành.
- Phân biệt tổng thu nhập và tiền lương thực lĩnh: Bảng thanh toán tiền lương cần thể hiện rõ tổng thu nhập, các khoản khấu trừ có căn cứ như phần bảo hiểm bắt buộc do người lao động đóng, thuế thu nhập cá nhân (nếu phát sinh) và số tiền thực tế được nhận. Việc phân tách các khoản giúp người lao động dễ kiểm tra thu nhập và doanh nghiệp thuận tiện đối chiếu số liệu.
- Rà soát số liệu trước khi chi trả: Trước khi thanh toán, bộ phận phụ trách cần kiểm tra công thức tính lương, đối chiếu dữ liệu chấm công và chứng từ liên quan, đồng thời xác nhận số tiền phải trả cho từng người lao động. Việc rà soát giúp hạn chế sai sót như tính thiếu, tính thừa hoặc thanh toán không đúng đối tượng.
- Phê duyệt, lưu trữ và bảo mật bảng lương: Bảng lương cần được kiểm tra, phê duyệt theo quy trình nội bộ và lưu trữ cùng chứng từ liên quan theo quy định kế toán. Do tiền lương là thông tin cá nhân cần được bảo vệ, doanh nghiệp nên giới hạn quyền truy cập và chỉ cung cấp dữ liệu cho người có thẩm quyền.
Thực hiện tốt những lưu ý trên sẽ giúp doanh nghiệp lập bảng thanh toán tiền lương chính xác, minh bạch, bảo đảm quyền lợi người lao động và thuận tiện trong quá trình kiểm tra, đối chiếu chứng từ kế toán.

Bảng thanh toán tiền lương không chỉ là một công cụ đơn thuần mà còn là bảng tổng hợp chi phí liên quan đến tiền lương của nhân viên, đảm bảo tính minh bạch và tuân thủ quy định pháp luật.
Mẫu bảng thanh toán tiền lương, bảng kê lương hay phiếu lương là những giấy tờ, chứng từ bắt buộc phải lập mỗi tháng và có được quy định rõ ràng. Thực tế cho thấy, nhiều doanh nghiệp vẫn thực hiện đầy đủ những nghiệp vụ này nhưng lại chưa chú ý đến một số chi tiết – mà những chi tiết này lại dẫn đến các khoản truy thu không đáng có. Bài viết trên đây,AZTAX hy vọng đã mang đến những thông tin tổng quan về mẫu thanh toán tiền lương, bảng lương hay phiếu lương một cách đầy đủ nhất.
Xem thêm: Bảng kê trích nộp các khoản theo lương theo Thông tư 200
8. Các câu hỏi thường gặp
Câu 1: Doanh nghiệp có bắt buộc sử dụng mẫu bảng thanh toán tiền lương không?
Pháp luật không quy định một mẫu cố định, nhưng doanh nghiệp bắt buộc phải có chứng từ thể hiện việc chi trả lương rõ ràng, minh bạch. Mẫu bảng thanh toán tiền lương giúp đảm bảo tuân thủ quy định về kế toán, thuế và là cơ sở chứng minh chi phí hợp lý khi quyết toán.
Câu 2: Mẫu bảng thanh toán tiền lương cần có những nội dung gì?
Một mẫu chuẩn cần bao gồm: thông tin doanh nghiệp, danh sách nhân viên, mức lương, phụ cấp, các khoản trích nộp (BHXH, thuế TNCN), tổng thu nhập, tổng khấu trừ và số tiền thực nhận. Ngoài ra, cần có chữ ký xác nhận để đảm bảo tính pháp lý và minh bạch.
Câu 3: Có thể sử dụng Excel để lập mẫu bảng thanh toán tiền lương không?
Doanh nghiệp hoàn toàn có thể sử dụng Excel để lập mẫu bảng thanh toán tiền lương vì tính linh hoạt và dễ tùy chỉnh. Tuy nhiên, cần thiết lập công thức chính xác, kiểm soát dữ liệu chặt chẽ và lưu trữ đầy đủ để đảm bảo tính chính xác và đáp ứng yêu cầu kiểm tra.
Câu 4: Mẫu bảng thanh toán tiền lương có ảnh hưởng đến quyết toán thuế không?
Có. Đây là một trong những chứng từ quan trọng chứng minh chi phí tiền lương hợp lệ khi quyết toán thuế. Nếu bảng lương thiếu thông tin, sai sót hoặc không khớp với hồ sơ liên quan, doanh nghiệp có thể bị loại chi phí hoặc gặp rủi ro về thuế.