Lương tháng 13 có tính thuế TNCN không là câu hỏi được khá nhiều người lao động quan tâm, đặc biệt là vào dịp cuối năm khi khoản thưởng này thường được doanh nghiệp chi trả. Việc nắm rõ quy định không chỉ giúp cho người lao động chủ động trong việc tính toán thu nhập, mà còn giúp doanh nghiệp tuân thủ đúng quy định của pháp luật về thuế. Vậy lương tháng 13 có phải nộp thuế thu nhập cá nhân không? Cách tính thuế TNCN đối với tiền thưởng Tết và lương tháng 13 như thế nào? Hãy cùng AZTAX tìm hiểu chi tiết trong bài viết dưới đây nhé!
1. Lương tháng 13 có tính thuế TNCN không?
Có. Lương tháng 13 thường được xác định là khoản thưởng gắn với quan hệ lao động nên được cộng vào thu nhập chịu thuế từ tiền lương, tiền công trong kỳ tính thuế. Đối với cá nhân cư trú, số thuế phải nộp được tính trên tổng thu nhập sau khi trừ bảo hiểm bắt buộc, giảm trừ gia cảnh và các khoản giảm trừ hợp lệ khác, rồi áp dụng biểu thuế lũy tiến từng phần.
Căn cứ khoản 2 Điều 3 Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Điều 8 Nghị định 253/2026/NĐ-CP, thu nhập chịu thuế từ tiền lương, tiền công bao gồm tiền lương, tiền công, phụ cấp, trợ cấp và các khoản thu nhập khác có tính chất tiền lương, tiền công, trừ các khoản được miễn hoặc loại trừ theo quy định. Vì vậy, lương tháng 13, thưởng cuối năm và thưởng hiệu suất thuộc diện tính thuế khi được chi trả cho người lao động.
Thời điểm xác định thu nhập tính thuế là lúc doanh nghiệp trả khoản tiền này hoặc lúc người lao động thực nhận. Với người lao động ký hợp đồng từ 3 tháng trở lên, doanh nghiệp khấu trừ thuế theo biểu thuế lũy tiến từng phần. Số thuế chính thức được xác định khi quyết toán thuế theo năm.
1.1 Ví dụ cách tính thuế TNCN đối với lương tháng 13
Anh A nhận lương 20 triệu đồng/tháng, độc thân, chưa đăng ký người phụ thuộc và được thưởng lương tháng 13 bằng 20 triệu đồng. Để minh họa riêng cách áp dụng giảm trừ gia cảnh và biểu thuế, ví dụ giả định anh A chưa phát sinh các khoản được trừ khác.
Mức áp dụng từ kỳ tính thuế năm 2026: Giảm trừ cho bản thân là 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm. Giảm trừ cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng. Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP là căn cứ pháp lý hiện hành.
Bước 1. Xác định tổng thu nhập chịu thuế trong năm
(20 triệu đồng × 12 tháng) + 20 triệu đồng = 260 triệu đồng
Bước 2. Tính mức giảm trừ cho bản thân
15,5 triệu đồng × 12 tháng = 186 triệu đồng
Bước 3. Xác định thu nhập tính thuế
260 triệu đồng − 186 triệu đồng = 74 triệu đồng
Bước 4. Áp dụng biểu thuế lũy tiến từng phần
Từ kỳ tính thuế năm 2026, thu nhập từ tiền lương, tiền công của cá nhân cư trú được tính theo biểu thuế lũy tiến gồm 5 bậc. Mỗi mức thuế suất chỉ áp dụng đối với phần thu nhập nằm trong bậc tương ứng.
| Bậc thuế | Thu nhập tính thuế theo tháng | Thu nhập tính thuế theo năm | Thuế suất |
| 1 | Đến 10 triệu đồng | Đến 120 triệu đồng | 5% |
| 2 | Trên 10 đến 30 triệu đồng | Trên 120 đến 360 triệu đồng | 10% |
| 3 | Trên 30 đến 60 triệu đồng | Trên 360 đến 720 triệu đồng | 20% |
| 4 | Trên 60 đến 100 triệu đồng | Trên 720 triệu đến 1,2 tỷ đồng | 30% |
| 5 | Trên 100 triệu đồng | Trên 1,2 tỷ đồng | 35% |
Biểu thuế được áp dụng theo từng phần thu nhập. Khi thu nhập tính thuế vượt sang bậc tiếp theo, mức thuế suất cao hơn chỉ tính trên phần vượt ngưỡng, thay vì áp dụng cho toàn bộ thu nhập.
Trong ví dụ của anh A, thu nhập tính thuế cả năm là 74 triệu đồng, thuộc bậc 1. Số thuế TNCN được xác định như sau:
74 triệu đồng × 5% = 3,7 triệu đồng
| Phần thu nhập tính thuế | Thuế suất | Số thuế phải nộp |
| 74 triệu đồng | 5% | 3,7 triệu đồng |
| Tổng cộng | 3,7 triệu đồng |
Ví dụ, nếu một người có thu nhập tính thuế cả năm là 400 triệu đồng, số thuế được tính theo từng bậc như sau:
- 120 triệu đồng đầu tiên × 5% = 6 triệu đồng
- 240 triệu đồng tiếp theo × 10% = 24 triệu đồng
- 40 triệu đồng còn lại × 20% = 8 triệu đồng
Tổng số thuế TNCN phải nộp là:
6 triệu đồng + 24 triệu đồng + 8 triệu đồng = 38 triệu đồng
Công cụ tính thuế TNCN
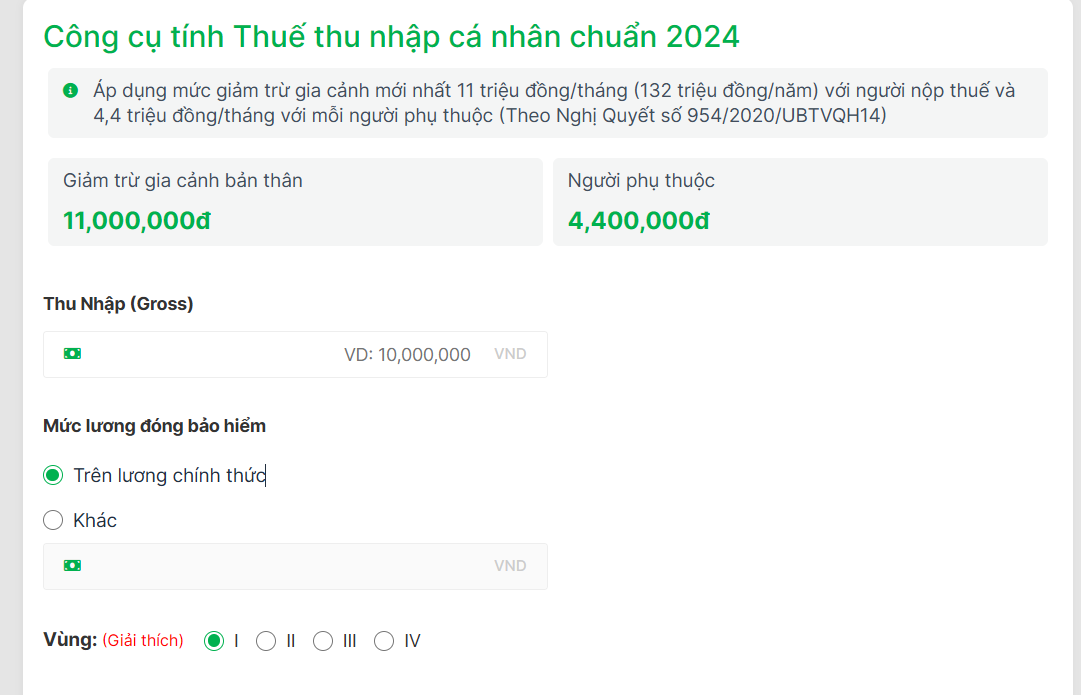
- Bước 1: Truy cập hệ thống tính thuế TNCN
- Bước 2: Điền tổng thu nhập trong tháng.
- Ghi chú: Tổng thu nhập trong tháng bao gồm tiền lương, tiền công, thưởng (đã trừ các khoản bảo hiểm bắt buộc như bảo hiểm xã hội (8%), bảo hiểm y tế (1,5%), bảo hiểm thất nghiệp (1%)).
- Bước 3: Điền số lượng người phụ thuộc (nếu có).
- Kết thúc, hệ thống sẽ cung cấp kết quả về số tiền thuế TNCN bạn phải nộp mỗi tháng, bao gồm giải thích rõ về các bậc thuế và thuế suất tương ứng.
Xem thêm: Cách tính thuế thu nhập cá nhân 2024
Xem thêm: Lương tháng 13 có tính thuế TNCN không?
Xem thêm: Thử việc có đóng thuế TNCN không?
2. Lương tháng 13 có được giảm trừ gia cảnh không?
Có, lương tháng 13 được tính vào thu nhập chịu thuế thu nhập cá nhân (TNCN) và do đó được áp dụng các khoản giảm trừ gia cảnh theo quy định. Cụ thể, khi tính thuế TNCN, tổng thu nhập (bao gồm cả lương tháng 13) sẽ được giảm trừ gia cảnh cho bản thân người nộp thuế và người phụ thuộc trước khi xác định số thuế phải nộp.
3. Tiền lương tháng 13 có được đưa vào chi phí hợp lý để khấu trừ thuế TNCN hay không?
Theo Điều 4 Thông tư 96/2015/TT-BTC (sửa đổi tại Thông tư 25/2018/TT-BTC), các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
Chi tiền lương, tiền công và các khoản phải trả khác cho người lao động mà doanh nghiệp đã hạch toán vào chi phí sản xuất kinh doanh nhưng thực tế không chi trả hoặc không có chứng từ thanh toán hợp lệ.
Tiền lương, tiền thưởng cho người lao động không được ghi rõ điều kiện và mức hưởng trong một trong các hồ sơ sau: Hợp đồng lao động, Thỏa ước lao động tập thể, Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn, Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc được quy định theo quy chế tài chính của Công ty, Tổng công ty.
Căn cứ Công văn 73512/CT-TTHT năm 2018 của Cục Thuế TP Hà Nội:
Trường hợp công ty chi trả lương tháng thứ 13 cho người lao động, nếu được ghi rõ điều kiện và mức hưởng trong một trong các hồ sơ sau:
- Hợp đồng lao động.
- Thỏa ước lao động tập thể.
- Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn.
- Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.
Khoản chi này được hạch toán vào chi phí hợp lý khi xác định thuế thu nhập doanh nghiệp (không thuộc khoản chi phúc lợi theo Điều 4 Thông tư 96/2015/TT-BTC).
Thu nhập từ lương tháng thứ 13 của người lao động là thu nhập chịu thuế TNCN từ tiền lương, tiền công.
Đối với cá nhân là thành viên góp vốn của Công ty có thu nhập từ lợi tức ghi tăng vốn, phải nộp thuế TNCN cho hoạt động đầu tư vốn, trừ đi lợi tức của doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ.
Như vậy, lương tháng 13 được coi là chi phí hợp lý để khấu trừ thuế thu nhập doanh nghiệp nếu được ghi cụ thể điều kiện và mức hưởng trong một trong các hồ sơ sau:
- Hợp đồng lao động.
- Thỏa ước lao động tập thể.
- Quy chế tài chính của công ty hoặc Quy chế thưởng của công ty.
4. Cách quyết toán thuế TNCN với lương tháng 13?
Khi tiến hành tính lương tháng 13, bộ phận kế toán của doanh nghiệp cần tiến hành hạch toán lương như sau:
- Nợ TK 622, 623, 6271, 6411, 6421
- Có TK 334
Thuế thu nhập cá nhân trừ vào số lương
- Nợ TK 334
- Có TK 3335
Khi thanh toán lương tháng 13, bộ phận kế toán tiến hành hạch toán như sau:
- Nợ TK 334
- Có TK 111,112
Chứng từ hạch toán: Các quyết định về lương thưởng và hệ thống bảng lương.
Doanh nghiệp mới thành lập chưa cho nhiều kinh nghiệm để xử lý nghiệp vụ tính lương cho nhân viên. Đừng lo lắng, AZTAX đã chuẩn bị cho quý khách giải pháp tính lương tối ưu nhất. Quý khách được giải quyết toàn bộ các hoạt động liên quan tới tính lương như tính lương định kỳ, theo dõi chấm công, lập thang bảng lương, soạn thảo quy chế lương thưởng, soạn hợp đồng lao động, soạn thảo các quyết định. Kết nối ngay với AZTAX nhận ưu đãi dịch vụ tính lương tốt nhất.
Như vậy, AZTAX đã chia sẻ những thông tin cụ thể về lương tháng 13 có tính thuế TNCN không. Hy vọng rằng với những thông tin mà chúng tôi đã cung cấp ở trên có thể giải đáp được thắc mắc của người lao động và chủ doanh nghiệp. Nếu quý doanh nghiệp đang có nhu cầu sử dụng dịch vụ tính lương hoặc có bất kỳ thắc mắc nào khác, hãy liên hệ ngay với chúng tôi để được hỗ trợ trọn gói từ A – Z!
Xem thêm: Lương ngoài giờ có tính thuế TNCN không?
5. Các câu hỏi thường gặp
Câu 1: Ai có trách nhiệm khấu trừ thuế TNCN trên lương tháng 13?
Doanh nghiệp (người sử dụng lao động) có trách nhiệm khấu trừ thuế TNCN tại nguồn trước khi chi trả lương tháng 13 cho người lao động. Khoản thuế này phải được kê khai và nộp cho cơ quan thuế theo tháng hoặc quý.
Câu 2: Thuế TNCN trên lương tháng 13 được tính vào tháng nào?
Thuế TNCN được tính vào tháng thực tế chi trả lương tháng 13, không phụ thuộc vào tháng 12 hay tháng 1. Ví dụ, nếu doanh nghiệp chi trả lương tháng 13 vào tháng 1 năm sau, thuế sẽ được kê khai trong tháng 1 đó.
Câu 3: Người lao động có được hoàn thuế TNCN từ lương tháng 13 không?
Có thể. Nếu tổng thuế TNCN đã tạm khấu trừ trong năm bao gồm phần từ lương tháng 13 cao hơn số thuế thực tế phải nộp, người lao động có quyền làm thủ tục quyết toán và hoàn lại phần thuế nộp thừa sau khi quyết toán cuối năm.
Câu 4: Lương tháng 13 có được miễn thuế TNCN trong trường hợp nào không?
Hiện không có quy định miễn thuế TNCN cho lương tháng 13 dưới dạng tiền mặt. Tuy nhiên, nếu tổng thu nhập cả năm của người lao động sau khi trừ các khoản giảm trừ gia cảnh không vượt ngưỡng chịu thuế, thì thực tế sẽ không phát sinh thuế phải nộp.