Thủ tục thành lập công ty con gồm các bước: lựa chọn loại hình, chuẩn bị hồ sơ, nộp đăng ký doanh nghiệp, công bố thông tin và hoàn tất nghĩa vụ sau thành lập. Công ty mẹ cần xác định tên, trụ sở, ngành nghề, vốn điều lệ, tỷ lệ sở hữu và người đại diện theo pháp luật của công ty con. Nếu hồ sơ hợp lệ, cơ quan đăng ký kinh doanh sẽ cấp Giấy chứng nhận trong 3 ngày làm việc. Bài viết dưới đây hướng dẫn chi tiết điều kiện, hồ sơ, quy trình và những lưu ý pháp lý mới nhất năm 2026.
1. Hồ sơ, thủ tục thành lập công ty con tại Việt Nam
Việc thành lập một công ty con tại Việt Nam đòi hỏi tuân thủ một loạt các quy định pháp lý và thực hiện các thủ tục cụ thể. Dưới đây là một tóm tắt về các bước chính trong quá trình này.
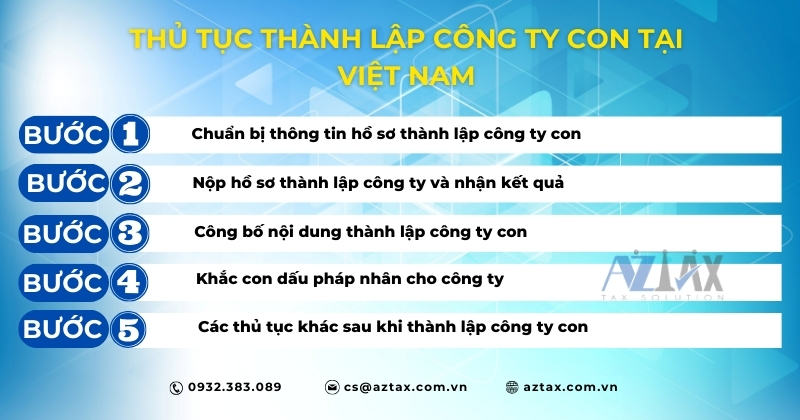
Để thành lập công ty con tại Việt Nam bao gồm các bước sau:
- Chuẩn bị hồ sơ: Thu thập thông tin và chuẩn bị hồ sơ thành lập công ty con.
- Nộp hồ sơ: Gửi hồ sơ đến cơ quan có thẩm quyền và nhận kết quả xác nhận.
- Công bố: Thực hiện công bố nội dung thành lập công ty con theo quy định.
- Khắc con dấu: Tạo và khắc con dấu pháp nhân cho công ty.
- Các thủ tục khác: Hoàn thành các thủ tục bổ sung và tuân thủ các quy định pháp luật sau khi công ty con được thành lập.
Bước 1: Chuẩn bị thông tin hồ sơ thành lập công ty con
Cá nhân tổ chức muốn thành lập công ty con cần chuẩn bị đầy đủ thông tin liên quan đến công ty, bao gồm: Tên, trụ sở, ngành nghề, thành viên, cổ đông và vốn điều lệ. Sau khi có đầy đủ thông tin trên, sẽ tiến hành soạn thảo hồ sơ để xin cấp giấy chứng nhận đăng ký đầu tư và xin cấp giấy chứng nhận đăng ký doanh nghiệp, cụ thể:
Hồ sơ xin cấp giấy chứng nhận đăng ký đầu tư bao gồm:
- Văn bản đề nghị thực hiện dự án.
- Đề xuất dự án đầu tư.
- Văn bản chứng minh năng lực tài chính kèm xác nhận số dư tài khoản ngân hàng theo vốn điều lệ kê khai hoặc báo cáo tài chính đối với công ty nước ngoài (phải có lãi tương ứng với vốn góp tại công ty Việt Nam).
- Giải trình đáp ứng điều kiện.
- Quyết định thành lập.
- Giấy chứng nhận quyền sử dụng đất hoặc hợp đồng thuê nhà.
- Bản sao đăng ký kinh doanh của công ty nước ngoài.
- Điều lệ công ty nước ngoài.
- Hộ chiếu của người đại diện của nhà đầu tư.
- Giới thiệu nộp hồ sơ.
Hồ sơ xin cấp giấy chứng nhận đăng ký doanh nghiệp
- Giấy đề nghị đăng ký thành lập công ty con.
- Quyết định thành lập công ty con của công ty mẹ.
- Biên bản thành lập công ty con của công ty mẹ.
- Thông báo thành lập công ty con của công ty mẹ.
- Dự thảo điều lệ công ty.
- Văn bản xác nhận vốn pháp định từ cơ quan có thẩm quyền đối với ngành, nghề mà pháp luật yêu cầu có vốn pháp định.
- Danh sách thành viên và bản sao giấy CMND, hộ chiếu hoặc chứng thực cá nhân của từng thành viên.
- Chứng chỉ hành nghề của các thành viên và cá nhân khác theo quy định của pháp luật.
- Sau khi tiếp nhận và kiểm tra hồ sơ, Sở Kế hoạch và Đầu tư sẽ cấp giấy đăng ký kinh doanh cho công ty con trong thời hạn 10 ngày kể từ khi nhận đủ hồ sơ hợp lệ.
Bước 2: Nộp hồ sơ thành lập công ty và nhận kết quả
Doanh nghiệp có thể nộp hồ sơ bằng 2 phương thức sau:
- Cách 1: Đăng ký trực tiếp hoặc qua bưu chính: Tại Phòng Đăng ký kinh doanh, sau đó nhận giấy biên nhận.
- Cách 2: Đăng ký trực tuyến: Sử dụng Tài khoản đăng ký kinh doanh tại https://dangkykinhdoanh.gov.vn và nhận giấy biên nhận qua mạng.
Phòng Đăng ký kinh doanh sẽ tiếp nhận và xử lý hồ sơ. Cá nhân tổ chức đăng ký thành lập doanh nghiệp sẽ được cấp giấy chứng nhận đăng ký doanh nghiệp trong 3 ngày làm việc kể từ ngày hồ sơ được tiếp nhận. Trong trường hồ sơ chưa hợp lệ, cơ quan tiếp nhận hồ sơ có trách nhiệm thông báo để người nộp hồ sơ tiếng hành chỉnh sửa và bổ xung.
Bước 3: Công bố nội dung thành lập công ty con
Việc đề nghị công bố nội dung đăng ký doanh nghiệp phải được thực hiện ngay tại thời điểm khi doanh nghiệp nộp hồ sơ đăng ký doanh nghiệp. Nội dung cần được công bố bao gồm thông tin từ Giấy chứng nhận đăng ký doanh nghiệp và bao gồm các mục sau:
- Ngành, nghề kinh doanh.
- Danh sách cổ đông sáng lập.
- Danh sách cổ đông là nhà đầu tư nước ngoài (nếu có).
Bước 4: Khắc con dấu pháp nhân cho công ty
Sau khi thực hiện thủ tục thành lập công ty theo quy định của pháp luật và nhận được Giấy chứng nhận đăng ký doanh nghiệp cùng với mã số thuế của công ty, AZTAX sẽ tổ chức quá trình khắc dấu cho doanh nghiệp.
Thời gian thực hiện quá trình trên chỉ mất 01 ngày.
Theo quy định mới của Luật Doanh nghiệp năm 2020, có hiệu lực từ ngày 01/01/2021, doanh nghiệp được tự khắc con dấu và tự chịu trách nhiệm về việc sử dụng con dấu pháp nhân của công ty. Do đó, không còn yêu cầu đăng bố cáo thông báo mẫu dấu như trước đây. Điều này đánh dấu một thay đổi đáng chú ý trong Luật Doanh nghiệp 2020, tạo ra một sự đổi mới nhưng cũng mang theo những lo ngại liên quan đến việc tự quản lý và sử dụng dấu của doanh nghiệp mà không có sự giám sát từ các cơ quan quản lý nhà nước có liên quan.
Bước 5: Các thủ tục khác sau khi thành lập công ty con
Sau khi thành lập công ty xuất nhập khẩu, bạn cần thực hiện các bước sau:
- Treo biển công ty tại địa chỉ trụ sở doanh nghiệp.
- Mở tài khoản ngân hàng cho doanh nghiệp và thông báo cho cơ quan nhà nước có thẩm quyền.
- Đăng ký chữ ký số điện tử để thực hiện nộp thuế điện tử.
- Thông báo về việc sử dụng hóa đơn điện tử.
- Kê khai và nộp thuế môn bài theo quy định.
- Đảm bảo góp vốn đầy đủ và đúng hạn, trong vòng 90 ngày kể từ ngày cấp đăng ký kinh doanh.
- Xin cấp hoặc chuẩn bị chứng chỉ hoạt động nếu cần, trước khi ký hợp đồng và xuất hoá đơn đối với các ngành có điều kiện
Xem thêm: Thủ tục khắc dấu công ty mới thành lập
Xem thêm: Thủ tục thành lập hộ kinh doanh cá thể
2. Điều kiện thành lập công ty con
Để thành lập một công ty con, cần tuân thủ các điều kiện quy định của pháp luật. Điều này bao gồm việc lập kế hoạch kinh doanh chi tiết, cung cấp thông tin về cơ cấu tổ chức và quản lý, cũng như xác định nguồn lực tài chính.
Điều 195 Luật Doanh Nghiệp 2020 quy định về các điều kiện thành lập công ty con như sau:
Một công ty được coi là công ty mẹ của công ty khác nếu thuộc một trong các trường hợp sau đây:
a) Sở hữu trên 50% vốn điều lệ hoặc tổng số cổ phần phổ thông của công ty đó;
b) Có quyền trực tiếp hoặc gián tiếp quyết định bổ nhiệm đa số hoặc tất cả thành viên Hội đồng quản trị, Giám đốc hoặc Tổng giám đốc của công ty đó;
c) Có quyền quyết định việc sửa đổi, bổ sung Điều lệ của công ty đó.
Công ty con không được đầu tư mua cổ phần, góp vốn vào công ty mẹ. Các công ty con của cùng một công ty mẹ không được đồng thời cùng góp vốn, mua cổ phần để sở hữu chéo lẫn nhau.
Các công ty con có cùng một công ty mẹ là doanh nghiệp có sở hữu ít nhất 65% vốn nhà nước không được cùng nhau góp vốn, mua cổ phần của doanh nghiệp khác hoặc để thành lập doanh nghiệp mới theo quy định của Luật này.
Như vậy căn cứ vào Điều 195 Luật Doanh Nghiệp 2020, AZTAX xin tóm tắc điều kiện để thành lập công ty con như sau đây:
- Công ty mẹ phải có tư cách pháp nhân đã đăng ký, tức là đã thành lập một công ty.
- Công ty mẹ phải góp vốn đủ và nắm giữ trên 50% số vốn góp hoặc cổ phần phổ thông của công ty con.
- Công ty mẹ phải chuẩn bị đầy đủ hồ sơ tương ứng với từng loại hình công ty theo quy định của pháp luật.
3. Các loại thuế mà công ty con phải nộp
Dù thuộc loại hình nào, thì đều gồm có 4 loại thuế công ty con cần phải nộp bao gồm: thuế môn bài, thuế thu nhập doanh nghiệp (TNDN), thuế giá trị gia tăng (GTGT), thuế thu nhập cá nhân (TNCN)
Khi một công ty mở rộng hoạt động kinh doanh ra nước ngoài hoặc tạo ra các chi nhánh, vấn đề thuế trở nên phức tạp hơn. Trong bối cảnh đó, việc nắm vững các loại thuế mà công ty con phải nộp là điều cực kỳ quan trọng để tránh rủi ro pháp lý và tối ưu hóa chi phí
(1) Thuế thu nhập doanh nghiệp (TNDN)
- Thuế Thu nhập doanh nghiệp (TNDN) là loại thuế phải tạm nộp theo từng quý và được quyết toán vào cuối mỗi năm.
- Nộp thuế theo quý: Doanh nghiệp phải nộp thuế TNDN hàng quý, thường là trước ngày 30 của tháng sau quý kết thúc. Ví dụ, nếu quý kết thúc vào ngày 31/3, thời hạn nộp thuế là trước ngày 30/4
- Nộp thuế cho cả năm tài chính: Một số doanh nghiệp chọn kỳ kế toán từ tháng 4 năm trước đến tháng 3 năm hiện tại. Trong trường hợp này, thời hạn nộp thuế TNDN cho cả năm tài chính là trước ngày 31/3 của năm sau
(2) Thuế giá trị gia tăng (GTGT)
- Thuế giá trị gia tăng (GTGT) là loại thuế được tính dựa trên sự gia tăng giá trị của hàng hóa và dịch vụ từ quá trình sản xuất, kinh doanh cho đến khi chúng được tiêu thụThời hạn nộp thuế giá trị gia tăng (GTGT) phụ thuộc vào cách kê khai của công ty, như sau
- Kê khai theo tháng: Hạn chót nộp hồ sơ kê khai thuế GTGT là ngày thứ 20 của tháng tiếp theo sau tháng phát sinh nghĩa vụ thuế
- Kê khai theo quý: Hạn chót nộp hồ sơ kê khai thuế GTGT là ngày 30 hoặc 31 của tháng đầu tiên của quý tiếp theo sau quý phát sinh nghĩa vụ thuế
(3) Thuế thu nhập cá nhân (TNCN)
Thuế thu nhập cá nhân là loại thuế được thu từ thu nhập của cá nhân. Tổ chức trả thu nhập phải khấu trừ thuế thu nhập cá nhân của người lao động trước khi trả thu nhập và chịu trách nhiệm khai, nộp số tiền thuế vào ngân sách nhà nước. Cá nhân cần khai thuế TNCN trước ngày thứ 10 kể từ ngày phát sinh thu nhập hoặc nhận thu nhập.
4. Các quy định về ưu đãi thuế cho công ty con
Công ty con có thể được hưởng một số chính sách ưu đãi thuế nếu đáp ứng các điều kiện theo quy định pháp luật về thuế. Mức ưu đãi và thời gian áp dụng có thể phụ thuộc vào ngành nghề, địa bàn đầu tư, quy mô dự án và các điều kiện cụ thể của doanh nghiệp.
Ưu đãi thuế TNDN gồm có 2 hình thức: Ưu đãi về thuế suất và ưu đãi về thời gian miễn giảm thuế
Theo đó ưu đãi thuế được quy định cụ thể như sau
- Thuế suất 10% trong 15 năm
- Miễn thuế trong 4 năm
- Giảm 50% số thuế phải nộp trong 9 năm tiếp theo
Áp dụng cho doanh nghiệp có dự án đầu tư mới tại các khu kinh tế khó khăn
Các lĩnh vực ưu tiên: Nghiên cứu và phát triển công nghệ, sản xuất năng lượng tái tạo, sản xuất vật liệu composit, sản xuất vật liệu quý hiếm và các lĩnh vực khác
- Thuế suất 10% vĩnh viễn
- Miễn thuế trong 4 năm
- Giảm 50% số thuế phải nộp trong 9 năm tiếp theo
Áp dụng cho doanh nghiệp có dự án đầu tư mới trong các lĩnh vực ưu tiên, bao gồm công nghệ cao, sản xuất sản phẩm công nghiệp hỗ trợ cho công nghệ cao và sản xuất các sản phẩm chưa được sản xuất trong nước theo tiêu chuẩn quốc tế
- Thuế suất 15% vĩnh viễn
Áp dụng cho doanh nghiệp hoạt động xã hội hóa trong lĩnh vực giáo dục, y tế, văn hóa, thể thao, môi trường và giám định tư pháp tại các địa bàn khó khăn
- Thuế suất 17% trong 10 năm
- Miễn thuế trong 2 năm
- Giảm 50% số thuế phải nộp trong 4 năm tiếp theo
Áp dụng cho doanh nghiệp có dự án đầu tư mới tại các địa bàn kinh tế – xã hội khó khăn
5. Dịch vụ thành lập công ty tại Tp Hồ Chí Minh của AZTAX
Dịch vụ thành lập công ty của chúng tôi mang đến giải pháp toàn diện để hỗ trợ bạn thành lập và quản lý doanh nghiệp một cách hiệu quả. Chúng tôi cam kết cung cấp sự đồng hành chi tiết và chuyên nghiệp trong quá trình đăng ký công ty.
Quá trình thành lập công ty bắt đầu với việc tư vấn về các yếu tố pháp lý, thuế và các quy định liên quan. Đội ngũ chuyên gia của chúng tôi sẽ hỗ trợ bạn chuẩn bị tất cả các tài liệu cần thiết để hoàn tất quá trình đăng ký một cách suôn sẻ.
Chúng tôi hiểu rằng việc thành lập công ty có thể đầy thách thức, và vì vậy, chúng tôi sẽ giúp bạn vượt qua mọi khó khăn. Ngoài ra, chúng tôi còn cung cấp dịch vụ tư vấn về quản lý tài chính, thuế và các vấn đề hành chính khác liên quan đến doanh nghiệp của bạn. Hãy để chúng tôi trở thành đối tác tin cậy của bạn, đồng hành trong hành trình xây dựng và phát triển doanh nghiệp của bạn.
Bài viết là những nội dung liên quan đến thủ tục thành lập công ty con. AZTAX hy vọng rằng thông qua những điều kiện trên các bạn có thể hiểu được “Thủ tục thành lập công ty con như thế nào“? Nếu bạn có câu hỏi nào còn liên quan đến thành lập công ty cổ phần mà vẫn còn thắc mắc, bạn có thể liên hệ với AZTAX theo thông tin bên dưới để được hỗ trợ miễn phí nhé!
6. Một số câu hỏi thường gặp
6.1 Đầu tư vào công ty con là gì?
Đầu tư vào công ty con là việc một công ty mẹ sử dụng vốn của mình để thành lập hoặc mua lại một công ty khác, được gọi là công ty con. Công ty con này sẽ chịu sự kiểm soát và điều hành của công ty mẹ, nhưng vẫn là một pháp nhân độc lập, có quyền tự chủ trong một số hoạt động kinh doanh.
6.2 Công ty TNHH có được thành lập công ty con không?
Có, công ty TNHH (công ty trách nhiệm hữu hạn) hoàn toàn có thể thành lập công ty con. Theo quy định của Luật Doanh nghiệp 2020, công ty TNHH có thể góp vốn, mua cổ phần hoặc phần vốn góp trong các doanh nghiệp khác để thành lập công ty con, miễn là hoạt động này không bị cấm bởi pháp luật.
Công ty con của công ty TNHH có thể được tổ chức dưới các loại hình doanh nghiệp khác nhau như công ty TNHH, công ty cổ phần, công ty hợp danh, tùy thuộc vào sự lựa chọn và mục tiêu của công ty mẹ.
Công ty mẹ sẽ có quyền kiểm soát, quyết định các vấn đề lớn của công ty con, tùy theo tỷ lệ vốn góp và điều lệ của công ty con.
6.3 Nên thành lập công ty con hay chi nhánh?
Khi quyết định giữa việc thành lập chi nhánh hay công ty con, doanh nghiệp cần cân nhắc kỹ lưỡng dựa trên mục tiêu và chiến lược phát triển. Nếu doanh nghiệp muốn mở rộng đầu tư vào lĩnh vực mới mà không ảnh hưởng trực tiếp đến công ty mẹ, lựa chọn thành lập công ty con sẽ phù hợp. Ngược lại, nếu doanh nghiệp mong muốn mở rộng hoạt động kinh doanh ra các địa phương hoặc quốc gia khác mà vẫn duy trì sự liên kết chặt chẽ với công ty mẹ thì việc thành lập chi nhánh là lựa chọn tối ưu.
Xem thêm: Thủ tục thành lập chi nhánh công ty
Xem thêm: Thủ tục thành lập văn phòng đại diện công ty
Xem thêm: Thủ tục đăng ký kinh doanh hộ cá thể