




Tờ khai thuế sử dụng đất phi nông nghiệp là thủ tục bắt buộc đối với hộ gia đình, cá nhân và tổ chức khi có quyền sử dụng đất thuộc diện chịu thuế. Việc kê khai đúng mẫu, nộp đúng hạn không chỉ giúp người nộp thuế tuân thủ pháp luật mà còn tránh phát sinh rủi ro về xử phạt hành chính. Bài viết AZTAX sẽ hướng dẫn chi tiết về đối tượng, mẫu biểu và cách lập tờ khai để bạn thực hiện nhanh chóng, chính xác.
1. Mẫu 01/TK-SDDPNN tờ khai thuế sử dụng đất phi nông nghiệp mới nhất 2026?
Mẫu tờ khai thuế sử dụng đất phi nông nghiệp dành cho hộ gia đình và cá nhân (không áp dụng trong trường hợp chuyển nhượng, thừa kế hay tặng cho quyền sử dụng đất) là Mẫu số 01/TK-SDDPNN, ban hành kèm theo Thông tư 80/2021/TT-BTC.
Dưới đây là biểu mẫu tờ khai thuế sử dụng đất phi nông nghiệp mới nhất dành cho cá nhân và hộ gia đình:
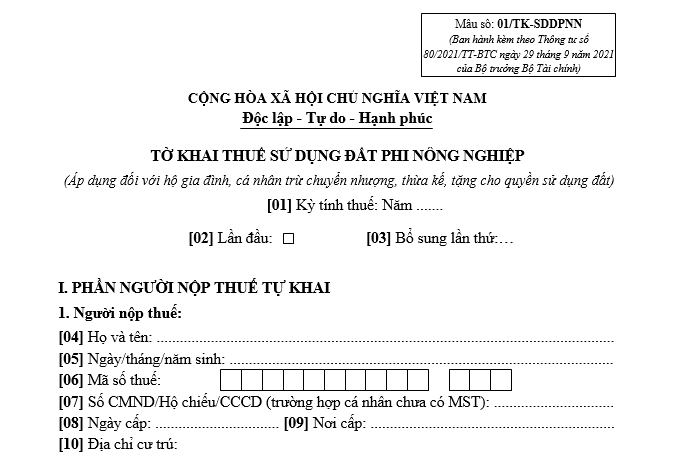
Hướng dẫn điền Mẫu số 01/TK-SDDPNN – Tờ khai thuế sử dụng đất phi nông nghiệp mới nhất 2026
Phần 1: Người nộp thuế tự kê khai
[01]: Ghi rõ năm tính thuế.
[02], [03]: Đánh dấu vào ô tương ứng nếu đây là tờ khai lần đầu hoặc khai bổ sung.
[04]: Ghi họ tên bằng chữ in hoa. Nếu là tổ chức thì viết hoa chữ cái đầu của tên (ví dụ: Công ty Thư Viện Pháp Luật).
[05]: Ghi ngày, tháng, năm sinh của người nộp thuế.
[06]: Ghi mã số thuế đã được cấp; nếu chưa có thì bỏ trống.
[07], [08], [09]: Ghi số, ngày cấp và nơi cấp CCCD/CMND/CMT quân đội hoặc hộ chiếu (đối với người nước ngoài).
[10]: Ghi địa chỉ nơi cư trú theo số nhà, đường, tổ/thôn, phường/xã/thị trấn, quận/huyện, tỉnh/thành phố.
[11]: Địa chỉ liên hệ nhận thông báo thuế.
[12]: Số điện thoại của người nộp thuế.
[13], [14], [15]: Thông tin về đại lý thuế (nếu có).
[16]: Ghi thông tin về người đứng tên trên giấy chứng nhận quyền sử dụng đất.
[17]: Địa chỉ cụ thể của thửa đất.
[18]: Nếu đây là thửa đất duy nhất tại cùng địa phương (tỉnh/thành phố), đánh dấu chọn vào ô.
[19]: Ghi tên quận/huyện nơi thực hiện kê khai thuế.
[20]: Thông tin về giấy chứng nhận quyền sử dụng đất (số) đúng như trên giấy tờ.
[21]: Diện tích thực tế sử dụng cho mục đích phi nông nghiệp (theo diện tích đất phi nông nghiệp ghi trong giấy chứng nhận).
Ví dụ: Nếu giấy chứng nhận có 80m² đất ở và 150m² đất vườn thì chỉ ghi [21] và [21.1] = 80m².
[22]: Trường hợp chưa được cấp giấy chứng nhận thì điền mục này; nếu đã có thì để trống.
[23]: Thời điểm bắt đầu sử dụng đất, thường là ngày, tháng, năm được cấp giấy chứng nhận.
[24]: Thời điểm thay đổi thông tin thửa đất (chỉ ghi nếu có phát sinh thay đổi).
[25]: Chỉ áp dụng cho nhà nhiều tầng, chung cư.
25.1: Ghi loại hình (ví dụ: Chung cư).
25.2: Ghi diện tích căn hộ hoặc nhà.
25.3: Ghi hệ số phân bổ = (diện tích đất xây dựng chung cư) / (tổng diện tích nhà thuộc sở hữu tổ chức, hộ gia đình, cá nhân).
[26]: Ghi thông tin về trường hợp được miễn, giảm thuế (ví dụ: Thương binh, gia đình liệt sĩ, đối tượng chính sách…).
Xem thêm: Tờ khai lệ phí trước bạ nhà đất
Xem thêm: Cách viết tờ khai thuế sử dụng đất phi nông nghiệp
2. Quy định về khai thuế sử dụng đất phi nông nghiệp
Theo khoản 1 Điều 25 Thông tư 89/2026/TT-BTC, thuế sử dụng đất phi nông nghiệp được khai theo năm đối với từng thửa đất. Trường hợp người nộp thuế có nhiều thửa đất ở thì việc khai tổng hợp được thực hiện theo quy định.

Cách khai thuế sử dụng đất phi nông nghiệp
Khi kê khai, người nộp thuế cần xác định thửa đất, diện tích chịu thuế và hạn mức đất ở để lựa chọn hình thức khai phù hợp.
- Có một thửa đất: thực hiện khai thuế đối với thửa đất đó.
- Có nhiều thửa đất: kiểm tra điều kiện để xác định có phải khai tổng hợp hay không.
- Trường hợp thuộc diện phải khai tổng hợp thì thực hiện khai tổng hợp theo quy định.
Trường hợp không phải khai tổng hợp
Người có nhiều thửa đất ở không phải khai tổng hợp trong một số trường hợp, gồm:
- Nhiều thửa đất tại cùng một xã nhưng tổng diện tích đất chịu thuế không vượt hạn mức đất ở.
- Nhiều thửa đất ở tại các xã khác nhau nhưng không có thửa nào vượt hạn mức và tổng diện tích đất chịu thuế không vượt hạn mức đất ở theo quy định.
Hồ sơ khai thuế sử dụng đất phi nông nghiệp
Hồ sơ khai thuế thực hiện theo quy định hiện hành. Đối với hộ gia đình, cá nhân, cần kê khai đúng Mẫu 01/TK-SDDPNN và chuẩn bị đầy đủ thông tin về người nộp thuế, thửa đất, diện tích và các căn cứ liên quan.
Một số trường hợp hộ gia đình, cá nhân không phải nộp hồ sơ khai thuế theo quy định.
Lưu ý khi lập tờ khai
Trước khi kê khai, người nộp thuế nên kiểm tra:
- Số lượng thửa đất thuộc quyền sử dụng.
- Địa chỉ và địa bàn của từng thửa đất.
- Diện tích đất chịu thuế.
- Hạn mức đất ở để xác định có phải khai tổng hợp hay không.
Nếu thông tin kê khai chưa đủ căn cứ xác định nghĩa vụ thuế, cơ quan thuế có thể thực hiện xác minh, thu thập thêm thông tin địa chính theo quy định.
3. Trường hợp nào người dân được miễn thuế đất phi nông nghiệp?
Không phải mọi cá nhân sử dụng đất phi nông nghiệp đều phải nộp thuế. Trong một số tình huống nhất định, người dân có thể được miễn hoàn toàn theo quy định của pháp luật. Vậy những trường hợp đó là gì?

Theo quy định tại Điều 9 của Luật Thuế sử dụng đất phi nông nghiệp năm 2010, một số trường hợp cụ thể được miễn nghĩa vụ thuế đối với đất phi nông nghiệp, bao gồm:
- Các trường hợp liên quan đến đầu tư đặc biệt:
- Đất thuộc dự án đầu tư nằm trong danh mục ngành nghề đặc biệt được ưu tiên thu hút;
- Đất nằm trong dự án triển khai tại các khu vực có điều kiện kinh tế – xã hội đặc biệt khó khăn;
- Dự án thuộc lĩnh vực khuyến khích đầu tư đặt tại vùng có điều kiện kinh tế – xã hội khó khăn;
- Đất được sử dụng bởi doanh nghiệp mà lao động là thương binh, bệnh binh chiếm hơn 50% tổng số lao động.
- Đất thuộc các cơ sở thực hiện xã hội hóa trong lĩnh vực như giáo dục, y tế, văn hóa, thể thao, môi trường và dạy nghề.
- Đất được sử dụng cho mục đích nhân đạo – xã hội, như: xây dựng nhà tình nghĩa, nhà đại đoàn kết; cơ sở chăm sóc người già neo đơn, trẻ mồ côi, người khuyết tật; các trung tâm điều trị bệnh xã hội.
- Đất ở nằm trong hạn mức tại các địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn.
- Đất ở nằm trong hạn mức của các đối tượng chính sách, có công với cách mạng, gồm:
- Người tham gia cách mạng trước ngày 19/8/1945;
- Thương binh hạng 1/4 và 2/4;
- Người được hưởng chính sách như thương binh hạng 1/4, 2/4;
- Bệnh binh hạng 1/3;
- Anh hùng lực lượng vũ trang nhân dân;
- Mẹ Việt Nam anh hùng;
- Cha, mẹ đẻ hoặc người có công nuôi dưỡng liệt sĩ từ nhỏ;
- Vợ/chồng liệt sĩ;
- Con của liệt sĩ đang nhận trợ cấp hàng tháng;
- Người hoạt động cách mạng hoặc người bị nhiễm chất độc da cam, nếu gia đình gặp khó khăn.
- Đất ở nằm trong hạn mức sử dụng của hộ nghèo, theo chuẩn nghèo do Chính phủ ban hành.
- Trường hợp hộ gia đình, cá nhân bị thu hồi đất ở trong năm do thực hiện quy hoạch hoặc kế hoạch đã được phê duyệt bởi cơ quan nhà nước có thẩm quyền, thì sẽ được miễn thuế trong năm thu hồi đối với phần đất bị thu hồi và phần đất tại nơi ở mới.
- Đất có nhà vườn được công nhận là di tích lịch sử – văn hóa, theo xác nhận của cơ quan nhà nước có thẩm quyền.
- Người nộp thuế gặp khó khăn do sự kiện bất khả kháng, trong trường hợp thiệt hại về đất và tài sản gắn liền trên đất vượt quá 50% giá trị tính thuế, sẽ được xem xét miễn thuế.
4. Người nộp thuế sử dụng đất phi nông nghiệp là ai?
Việc nộp thuế đất phi nông nghiệp không chỉ áp dụng cho đối tượng có sổ đỏ mà còn bao gồm cả cá nhân, tổ chức đang khai thác hoặc sử dụng đất thực tế. Vậy ai mới là người được xác định là đối tượng nộp thuế theo quy định hiện hành?

Căn cứ tính thuế sử dụng đất phi nông nghiệp được quy định tại Điều 4 Luật Thuế sử dụng đất phi nông nghiệp năm 2010, bao gồm các yếu tố sau:
Người nộp thuế
- Người nộp thuế là tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc đối tượng chịu thuế quy định tại Điều 2 của Luật này.
- Trường hợp tổ chức, hộ gia đình, cá nhân chưa được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất (sau đây gọi chung là Giấy chứng nhận) thì người đang sử dụng đất là người nộp thuế.
- Người nộp thuế trong một số trường hợp cụ thể được quy định như sau:
- Trường hợp được Nhà nước cho thuê đất để thực hiện dự án đầu tư thì người thuê đất ở là người nộp thuế;
- Trường hợp người có quyền sử dụng đất cho thuê đất theo hợp đồng thì người nộp thuế được xác định theo thỏa thuận trong hợp đồng. Trường hợp trong hợp đồng không có thỏa thuận về người nộp thuế thì người có quyền sử dụng đất là người nộp thuế;
- Trường hợp đất đã được cấp Giấy chứng nhận nhưng đang có tranh chấp thì trước khi tranh chấp được giải quyết, người đang sử dụng đất là người nộp thuế. Việc nộp thuế không phải là căn cứ để giải quyết tranh chấp về quyền sử dụng đất;
- Trường hợp nhiều người cùng có quyền sử dụng một thửa đất thì người nộp thuế là người đại diện hợp pháp của những người cùng có quyền sử dụng thửa đất đó;
- Trường hợp người có quyền sử dụng đất góp vốn kinh doanh bằng quyền sử dụng đất mà hình thành pháp nhân mới có quyền sử dụng đất thuộc đối tượng chịu thuế quy định tại Điều 2 của Luật này thì pháp nhân mới là người nộp thuế.
Như vậy, tổ chức, hộ gia đình hoặc cá nhân có quyền sử dụng đất nằm trong diện phải nộp thuế sẽ là người có nghĩa vụ thực hiện nghĩa vụ thuế. Trường hợp chưa được cấp Giấy chứng nhận quyền sử dụng đất thì cá nhân hoặc tổ chức đang trực tiếp quản lý, sử dụng mảnh đất đó sẽ được xác định là người nộp thuế.
Việc kê khai và nộp tờ khai thuế sử dụng đất phi nông nghiệp đúng thời hạn, đúng quy định không chỉ thể hiện trách nhiệm của người sử dụng đất mà còn góp phần vào công tác quản lý thuế hiệu quả của Nhà nước. Nếu bạn còn bất kỳ thắc mắc nào, vui lòng liên hệ ngay với AZTAX qua HOTLINE: 0932 383 089 để được tư vấn kịp thời và nhanh chóng nhé!
5. Các câu hỏi thường gặp
5.1 Không có thay đổi về đất thì có phải khai lại tờ khai không?
Có. Thuế sử dụng đất phi nông nghiệp được khai theo năm đối với từng thửa đất. Người nộp thuế thực hiện khai theo quy định hiện hành, kể cả trường hợp thông tin về thửa đất không thay đổi.
5.2 Không nhớ thông tin thửa đất thì lấy thông tin ở đâu để điền tờ khai
Có thể tra cứu từ Giấy chứng nhận quyền sử dụng đất hoặc hồ sơ, giấy tờ liên quan đến thửa đất. Trường hợp không có đủ thông tin, người nộp thuế có thể liên hệ cơ quan quản lý đất đai tại địa phương để được hướng dẫn và đối chiếu thông tin trước khi kê khai.
5.3 Không nộp tờ khai thuế sử dụng đất phi nông nghiệp có bị phạt không
Có, nếu thuộc trường hợp phải khai thuế. Người nộp thuế không nộp hoặc nộp tờ khai không đúng thời hạn có thể bị xử phạt vi phạm hành chính về thuế theo quy định.
5.4 Đất chưa có sổ đỏ có phải kê khai thuế sử dụng đất phi nông nghiệp không
Có. Đất chưa được cấp Giấy chứng nhận quyền sử dụng đất vẫn có thể thuộc đối tượng chịu thuế. Nếu thửa đất thuộc diện chịu thuế, người đang sử dụng đất có trách nhiệm kê khai và thực hiện nghĩa vụ thuế theo quy định.







