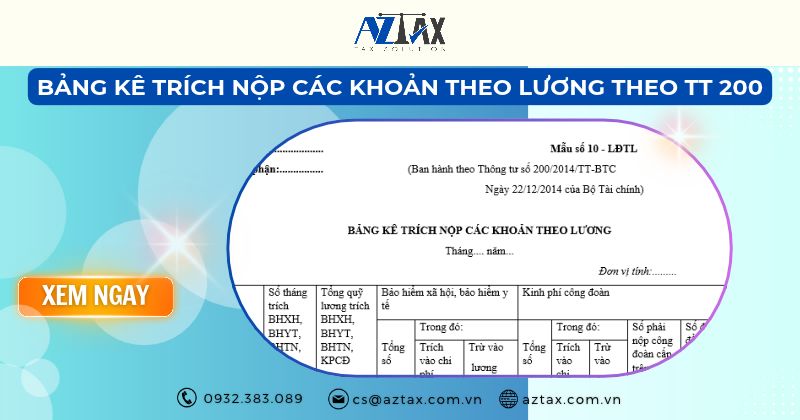
Bảng kê trích nộp các khoản theo lương (Mẫu số 10 – LĐTL) giúp kế toán tổng hợp số tiền bảo hiểm và kinh phí công đoàn phải trích mỗi tháng. Việc lựa chọn đúng biểu mẫu và nắm rõ cách sử dụng sẽ giúp kế toán tổng hợp các khoản BHXH, BHYT, BHTN và kinh phí công đoàn một cách đầy đủ, chính xác. Trong bài viết này, AZTAX sẽ cung cấp mẫu bảng kê tham khảo, đồng thời chia sẻ những lưu ý quan trọng khi lập và sử dụng biểu mẫu để doanh nghiệp thuận tiện hơn trong quá trình thực hiện nghiệp vụ kế toán.
1. Mẫu bảng kê trích nộp các khoản theo lương Thông tư 200
Bảng kê trích nộp các khoản theo lương là tài liệu quan trọng để xác định số tiền bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và kinh phí công đoàn mà đơn vị và người lao động cần nộp cho cơ quan bảo hiểm xã hội và công đoàn trong tháng (hoặc quý). Tài liệu này đóng vai trò là căn cứ để ghi chép sổ kế toán liên quan đến các khoản trích nộp theo lương, giúp quản lý tài chính một cách chính xác và minh bạch.
Dưới đây là mẫu bảng kế trích nộp các khoản theo lương theo Thông tư 200/2014/TT-BTC:
BẢNG KÊ TRÍCH NỘP CÁC KHOẢN THEO LƯƠNG Tháng…. năm… Đơn vị tính:………
Ngày… tháng… năm …. Người lập bảng Kế toán trưởng Giám đốc (Ký, họ tên) (Ký, họ tên) (Ký, họ tên) | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
2. Cách ghi bảng kê trích nộp các khoản theo lương
Để đảm bảo các khoản trích nộp theo lương được ghi nhận đầy đủ và chính xác, kế toán cần nắm rõ nội dung cũng như cách trình bày từng chỉ tiêu trên biểu mẫu.
Phần dưới đây AZTAX sẽ hướng dẫn điền từng mục còn để trống trong mẫu, kèm ví dụ số liệu minh họa để bạn điền dễ dàng. Dữ liệu dùng chung cho các ví dụ:
Công ty TNHH Thương mại ABC lập bảng kê tháng 10 năm 2026, đơn vị tính là đồng, có 3 bộ phận với quỹ lương làm căn cứ đóng bảo hiểm như sau:
- Khối văn phòng: 120.000.000 đồng
- Khối sản xuất: 200.000.000 đồng
- Khối kinh doanh: 80.000.000 đồng
Tỷ lệ trích áp dụng trong ví dụ:
- Doanh nghiệp chịu (trích vào chi phí): BHXH 17,5%, BHYT 3%, BHTN 1%, tổng 21,5%
- Người lao động chịu (trừ vào lương): BHXH 8%, BHYT 1,5%, BHTN 1%, tổng 10,5%
- Kinh phí công đoàn (KPCĐ): 2% do doanh nghiệp chịu, người lao động không bị trừ vào lương. Nếu đã có công đoàn cơ sở, đơn vị giữ lại 75% và nộp công đoàn cấp trên 25%
2.1. Điền phần đầu bảng kê
Đơn vị: ghi tên đầy đủ của doanh nghiệp theo giấy đăng ký kinh doanh. Ví dụ: Công ty TNHH Thương mại ABC.
Bộ phận: ghi bộ phận lập bảng kê. Nếu lập chung cho toàn doanh nghiệp, ghi “Toàn công ty” hoặc “Phòng Kế toán”. Ví dụ: Phòng Kế toán.
Tháng … năm …: ghi kỳ lương mà bảng kê phản ánh. Ví dụ: Tháng 10 năm 2026.
Đơn vị tính: ghi đơn vị tiền tệ dùng để ghi số liệu trong bảng. Ví dụ: Đồng.
2.2 Điền các cột trong bảng
Cột A: STT
Đánh số thứ tự các dòng, mỗi dòng ứng với một bộ phận hoặc một nhóm lao động. Số dòng tùy theo cách bạn chia bộ phận. Ví dụ: dòng 1 là Khối văn phòng, dòng 2 là Khối sản xuất, dòng 3 là Khối kinh doanh.
Cột B: Số tháng trích BHXH, BHYT, BHTN, KPCĐ
Ghi số tháng mà khoản trích trên dòng đó phản ánh. Lập bảng theo từng tháng thì ghi 1. Nếu trích gộp nhiều tháng trong một kỳ (ví dụ truy đóng), ghi đúng số tháng gộp. Ví dụ: bảng kê tháng 10/2026 nên cả 3 dòng đều ghi 1.
Cột 1: Tổng quỹ lương trích BHXH, BHYT, BHTN, KPCĐ
Ghi tổng quỹ lương làm căn cứ đóng của bộ phận, lấy từ bảng thanh toán tiền lương. Lưu ý đây là quỹ lương đóng bảo hiểm (mức lương ghi trong hợp đồng và các khoản phụ cấp tính đóng, trong giới hạn mức trần theo quy định), không phải toàn bộ thu nhập thực nhận. Ví dụ: dòng 1 ghi 120.000.000, dòng 2 ghi 200.000.000, dòng 3 ghi 80.000.000.
Cột 2: BHXH, BHYT, BHTN – Tổng số
Bằng cột 3 cộng cột 4. Đây là tổng số bảo hiểm phải trích gồm cả phần doanh nghiệp chịu và phần người lao động chịu (21,5% + 10,5% = 32% quỹ lương). Ví dụ dòng 1: 120.000.000 x 32% = 38.400.000.
Cột 3: BHXH, BHYT, BHTN – Trích vào chi phí
Ghi phần bảo hiểm doanh nghiệp chịu, tính bằng cột 1 x 21,5%. Số này được hạch toán vào chi phí sản xuất kinh doanh. Ví dụ dòng 1: 120.000.000 x 21,5% = 25.800.000.
Cột 4: BHXH, BHYT, BHTN – Trừ vào lương
Ghi phần bảo hiểm người lao động chịu, tính bằng cột 1 x 10,5%. Số này được khấu trừ trực tiếp vào lương của người lao động. Ví dụ dòng 1: 120.000.000 x 10,5% = 12.600.000.
Cột 5: KPCĐ – Tổng số
Ghi tổng KPCĐ phải trích, tính bằng cột 1 x 2%. Ví dụ dòng 1: 120.000.000 x 2% = 2.400.000.
Cột 6: KPCĐ – Trích vào chi phí
KPCĐ do doanh nghiệp chịu toàn bộ nên cột 6 bằng cột 5. Ví dụ dòng 1: 2.400.000.
Cột 7: KPCĐ – Trừ vào lương
Không trừ KPCĐ vào lương người lao động nên ghi 0 hoặc để gạch ngang. Đoàn phí của đoàn viên là khoản khác, không thể hiện ở cột này. Ví dụ dòng 1: 0.
Cột 8: Số phải nộp công đoàn cấp trên
Ghi phần KPCĐ phải nộp lên công đoàn cấp trên, tính bằng cột 5 x 25%. Nếu đơn vị chưa thành lập công đoàn cơ sở, toàn bộ 2% do công đoàn cấp trên trực tiếp quản lý, khi đó cột 8 bằng cột 5 và cột 9 ghi 0. Ví dụ dòng 1: 2.400.000 x 25% = 600.000.
Cột 9: Số được để lại chi tại đơn vị
Ghi phần KPCĐ đơn vị được giữ lại để chi hoạt động công đoàn, tính bằng cột 5 x 75% (hoặc cột 5 trừ cột 8). Ví dụ dòng 1: 2.400.000 x 75% = 1.800.000.
2.3. Điền dòng Cộng
Cộng dọc các cột 1 đến 9 của tất cả các dòng bộ phận, sau đó kiểm tra chéo hai điều kiện: cột 2 bằng cột 3 cộng cột 4, và cột 5 bằng cột 8 cộng cột 9. Nếu lệch, rà lại quỹ lương ở cột 1 trước.
2.4. Ví dụ bảng kê hoàn chỉnh
| STT | Số tháng trích (B) | Tổng quỹ lương (1) | BHXH, BHYT, BHTN tổng số (2) | Trích vào chi phí (3) | Trừ vào lương (4) | KPCĐ tổng số (5) | Trích vào chi phí (6) | Trừ vào lương (7) | Nộp công đoàn cấp trên (8) | Để lại chi tại đơn vị (9) |
| 1 (Khối văn phòng) | 1 | 120.000.000 | 38.400.000 | 25.800.000 | 12.600.000 | 2.400.000 | 2.400.000 | 0 | 600.000 | 1.800.000 |
| 2 (Khối sản xuất) | 1 | 200.000.000 | 64.000.000 | 43.000.000 | 21.000.000 | 4.000.000 | 4.000.000 | 0 | 1.000.000 | 3.000.000 |
| 3 (Khối kinh doanh) | 1 | 80.000.000 | 25.600.000 | 17.200.000 | 8.400.000 | 1.600.000 | 1.600.000 | 0 | 400.000 | 1.200.000 |
| Cộng | 400.000.000 | 128.000.000 | 86.000.000 | 42.000.000 | 8.000.000 | 8.000.000 | 0 | 2.000.000 | 6.000.000 |
3. Đối tượng đóng kinh phí công đoàn
Theo quy định tại Điều 4 Nghị định 191/2013/NĐ-CP, các cơ quan, tổ chức, doanh nghiệp và đơn vị thuộc đối tượng áp dụng đều có trách nhiệm đóng kinh phí công đoàn theo quy định của pháp luật. Nghĩa vụ này được thực hiện bất kể đơn vị đã thành lập tổ chức công đoàn cơ sở hay chưa, nhằm bảo đảm nguồn kinh phí phục vụ hoạt động của tổ chức công đoàn và chăm lo quyền, lợi ích hợp pháp, chính đáng của người lao động.
Các đối tượng gồm:
(i) Cơ quan nhà nước, bao gồm cả Ủy ban nhân dân tại xã, phường, thị trấn, cùng với các đơn vị thuộc lực lượng vũ trang nhân dân.
(ii) Tổ chức chính trị, tổ chức chính trị – xã hội, tổ chức chính trị xã hội – nghề nghiệp, tổ chức xã hội, và tổ chức xã hội – nghề nghiệp.
(iii) Đơn vị sự nghiệp, bao gồm cả các đơn vị công lập và ngoài công lập.
(iv) Doanh nghiệp thuộc mọi thành phần kinh tế, hoạt động theo Luật Doanh nghiệp 2020 (được sửa đổi, bổ sung bởi Luật số 03/2022/QH15), và Luật Đầu tư 2020 (được điều chỉnh bởi Luật số 72/2020/QH14, Luật số 03/2022/QH15, Luật số 05/2022/QH15, và Luật số 08/2022/QH15).
(v) Hợp tác xã và liên hiệp hợp tác xã hoạt động theo Luật Hợp tác xã 2012.
(vi) Cơ quan, tổ chức nước ngoài và tổ chức quốc tế hoạt động trên lãnh thổ Việt Nam có liên quan đến tổ chức và hoạt động công đoàn, cũng như văn phòng điều hành của phía nước ngoài trong hợp đồng hợp tác kinh doanh tại Việt Nam sử dụng lao động là người Việt Nam.
(vii) Tổ chức khác có sử dụng lao động theo quy định pháp luật về lao động.
4. Lưu ý quan trọng khi lập bảng kê trích nộp các khoản theo lương
Khi lập bảng kê trích nộp các khoản theo lương, kế toán cần chú ý đến căn cứ tính, tỷ lệ trích nộp và cách hạch toán từng khoản để bảo đảm số liệu chính xác, phù hợp với quy định kế toán hiện hành
Một số nội dung cần đặc biệt lưu ý gồm:
- Xác định đúng căn cứ tính đóng: Cần phân biệt quỹ tiền lương làm căn cứ đóng BHXH, BHYT, BHTN và kinh phí công đoàn. Mỗi khoản có quy định riêng về đối tượng, căn cứ và tỷ lệ trích nộp.
- Phân biệt trách nhiệm đóng: Các khoản bảo hiểm có phần doanh nghiệp đóng và phần người lao động đóng. Trong khi đó, kinh phí công đoàn là nghĩa vụ tài chính của doanh nghiệp, không được khấu trừ trực tiếp vào tiền lương người lao động.
- Kiểm tra và đối chiếu số liệu: Thông tin trên bảng kê cần thống nhất với bảng thanh toán tiền lương, danh sách lao động tham gia bảo hiểm và chứng từ liên quan. Kế toán nên kiểm tra kỹ tổng quỹ lương và số tiền phải trích nộp trước khi ghi sổ.
- Thực hiện trích nộp đúng thời hạn: Doanh nghiệp cần theo dõi thời hạn đóng các khoản bảo hiểm và kinh phí công đoàn theo quy định để tránh phát sinh tiền chậm đóng hoặc các khoản xử lý liên quan.
- Lưu trữ đầy đủ chứng từ: Bảng kê cần được lưu cùng bảng lương, chứng từ nộp tiền và tài liệu đối chiếu để thuận tiện cho việc kiểm tra, thanh tra và quyết toán.
- Sử dụng đúng biểu mẫu kế toán: Doanh nghiệp cần căn cứ vào chế độ kế toán áp dụng cho từng kỳ để lựa chọn biểu mẫu phù hợp. Đặc biệt, từ năm 2026, cần lưu ý quy định thay thế Thông tư 200/2014/TT-BTC bằng Thông tư 99/2025/TT-BTC.
Việc tuân thủ những lưu ý trên giúp kế toán hạn chế sai sót khi lập bảng kê, bảo đảm tính thống nhất giữa chứng từ và sổ sách, đồng thời hỗ trợ doanh nghiệp quản lý tốt các khoản chi phí liên quan đến tiền lương.
Bài viết trên đây AZTAX đã cung cấp cho bạn mẫu bảng kê khai trích nộp các khoản theo lương theo Thông tư 200. Hy vọng qua bài viết này bạn đọc sẽ hiểu rõ hơn về cách điền mẫu bảng kê trích nộp các khoản theo lương như thế nào. Ở những bài viết tiếp theo AZTAX tiếp tục cung cấp các thông tin hữu ích. Mời bạn đọc đón chờ nhé!
Xem thêm: Mẫu bảng thanh toán tiền lương theo thông tư 200
Xem thêm: Mẫu bảng thanh toán tiền lương
5. Các câu hỏi thường gặp
Câu 1: Bảng kê khai trích nộp các khoản theo lương là gì?
Bảng kê khai trích nộp các khoản theo lương là chứng từ kế toán ghi nhận các khoản trích theo lương gồm BHXH, BHYT, BHTN và kinh phí công đoàn. Theo Thông tư 200/2014/TT-BTC, đây là cơ sở để hạch toán chi phí nhân công và các khoản phải nộp theo quy định.
Câu 2: Các khoản trích theo lương theo Thông tư 200 gồm những gì?
Theo Thông tư 200, các khoản trích theo lương gồm: BHXH (17,5% từ phía doanh nghiệp, 8% từ người lao động), BHYT (3% và 1,5%), BHTN (1% và 1%), và kinh phí công đoàn (2% do doanh nghiệp chịu), tính trên quỹ lương đóng bảo hiểm.
Câu 3: Hạch toán các khoản trích theo lương theo Thông tư 200 như thế nào?
Khoản trích do doanh nghiệp chịu được hạch toán vào chi phí (Nợ TK 622, 627, 641, 642 / Có TK 338). Khoản trích do người lao động chịu được ghi giảm lương phải trả (Nợ TK 334 / Có TK 338), sau đó nộp cho cơ quan bảo hiểm.
Câu 4: Doanh nghiệp có bắt buộc lập bảng kê khai trích nộp các khoản theo lương không?
Có, đây là chứng từ bắt buộc trong quy trình kế toán tiền lương. Bảng kê khai giúp doanh nghiệp theo dõi, đối chiếu và làm căn cứ kê khai nộp BHXH, BHYT, BHTN hằng tháng, đồng thời phục vụ kiểm tra, thanh tra thuế và bảo hiểm xã hội.
Câu 5: Kỳ lập bảng kê khai trích nộp các khoản theo lương là bao lâu một lần?
Bảng kê khai trích nộp các khoản theo lương thường được lập hằng tháng, trùng với kỳ tính lương của doanh nghiệp. Đây là cơ sở để doanh nghiệp kê khai và nộp các khoản bảo hiểm đúng hạn theo quy định của cơ quan BHXH và pháp luật hiện hành.