Đăng ký sử dụng chứng từ điện tử khấu trừ thuế TNCN là thủ tục quan trọng mà doanh nghiệp cần thực hiện trước khi phát hành và sử dụng chứng từ điện tử theo đúng quy định pháp luật hiện hành. Việc nắm rõ điều kiện áp dụng, hồ sơ đăng ký và quy trình thực hiện sẽ giúp đơn vị hạn chế sai sót, bảo đảm tính hợp lệ trong quá trình khấu trừ và quyết toán thuế. Trong bài viết dưới đây, AZTAX sẽ cùng bạn tìm hiểu chi tiết những nội dung cần biết.
1. Đăng ký sử dụng chứng từ điện tử khấu trừ thuế TNCN
Để đăng ký sử dụng chứng từ điện tử khấu trừ thuế TNCN năm 2026, tổ chức chi trả thu nhập cần nộp Tờ khai đăng ký sử dụng chứng từ điện tử (Mẫu số 01/ĐKTĐ-CTĐT) qua Cổng thông tin điện tử của Tổng cục Thuế hoặc thông qua tổ chức cung cấp dịch vụ chứng từ điện tử.
(1) Hồ sơ đăng ký
Hồ sơ đăng ký sử dụng chứng từ khấu trừ thuế TNCN điện tử bao gồm:
- Tờ khai đăng ký sử dụng chứng từ điện tử theo Mẫu số 01/ĐKTĐ-CTĐT (ban hành kèm theo Thông tư 91/2026/TT-BTC, Phụ lục III).
- Chữ ký số hợp lệ của doanh nghiệp/tổ chức.
- Thông tin đơn vị chi trả thu nhập (mã số thuế, tên đơn vị, địa chỉ…).
(2) Điều kiện đăng ký
Tổ chức, cá nhân được đăng ký sử dụng chứng từ khấu trừ thuế TNCN điện tử khi đáp ứng các điều kiện sau:
- Có mã số thuế đang hoạt động
- Có phát sinh khấu trừ thuế TNCN trong kỳ
- Có chữ ký số hợp lệ (token hoặc chữ ký số từ xa)
- Đã thực hiện kê khai thuế điện tử
(3) Nơi nộp hồ sơ
Doanh nghiệp thực hiện đăng ký qua một trong các kênh sau:
- Cổng thông tin điện tử của Tổng cục Thuế (https://thuedientu.gdt.gov.vn)
- Trang thông tin điện tử của Cục Thuế địa phương
- Tổ chức cung cấp dịch vụ chứng từ điện tử (Viettel, VNPT, MISA, ECN, v.v.)
(4) Quy trình thực hiện
Bước 1: Lập tờ khai đăng ký
Truy cập hệ thống thuế điện tử hoặc phần mềm của nhà cung cấp dịch vụ, chọn chức năng Lập tờ khai đăng ký sử dụng chứng từ điện tử.
Bước 2: Điền thông tin tờ khai
- Chọn loại chứng từ: Chứng từ khấu trừ thuế thu nhập cá nhân
- Mẫu chứng từ: 03/TNCN (theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC)
- Điền đầy đủ thông tin đơn vị chi trả thu nhập
Bước 3: Ký và nộp tờ khai
- Gắn chữ ký số của doanh nghiệp
- Nhấn Gửi/Nộp để chuyển hồ sơ đến Cơ quan thuế
Bước 4: Chờ phê duyệt
Cơ quan thuế sẽ tiếp nhận và phản hồi kết quả chấp thuận hoặc yêu cầu bổ sung (thường trong vòng 1-3 ngày làm việc).
Lưu ý quan trọng
- Thời điểm áp dụng: Từ 01/07/2026, chứng từ khấu trừ thuế TNCN điện tử theo Nghị định 254/2026/NĐ-CP thay thế hoàn toàn các quy định trước đây.
- Không bắt buộc thông báo phát hành: Theo quy định mới, tổ chức khấu trừ thuế TNCN điện tử không bắt buộc phải thông báo phát hành riêng như hóa đơn điện tử.
- Mẫu chứng từ: Sử dụng mẫu 03/TNCN với ký hiệu chứng từ điện tử theo quy định tại Thông tư 91/2026/TT-BTC.
Nếu bạn đang sử dụng phần mềm kế toán (MISA, Fast, v.v.) hoặc dịch vụ hóa đơn điện tử (Viettel, VNPT, ECN…), nhà cung cấp thường có hướng dẫn chi tiết và hỗ trợ lập tờ khai trực tiếp trong hệ thống của họ.
Xem thêm: Chứng từ điện tử là gì?
Xem thêm: Hướng dẫn hủy chứng từ khấu trừ thuế TNCN
Xem thêm: Mua chứng từ khấu trừ thuế TNCN
2. Chứng từ khấu trừ thuế TNCN điện tử gồm những thông tin gì?
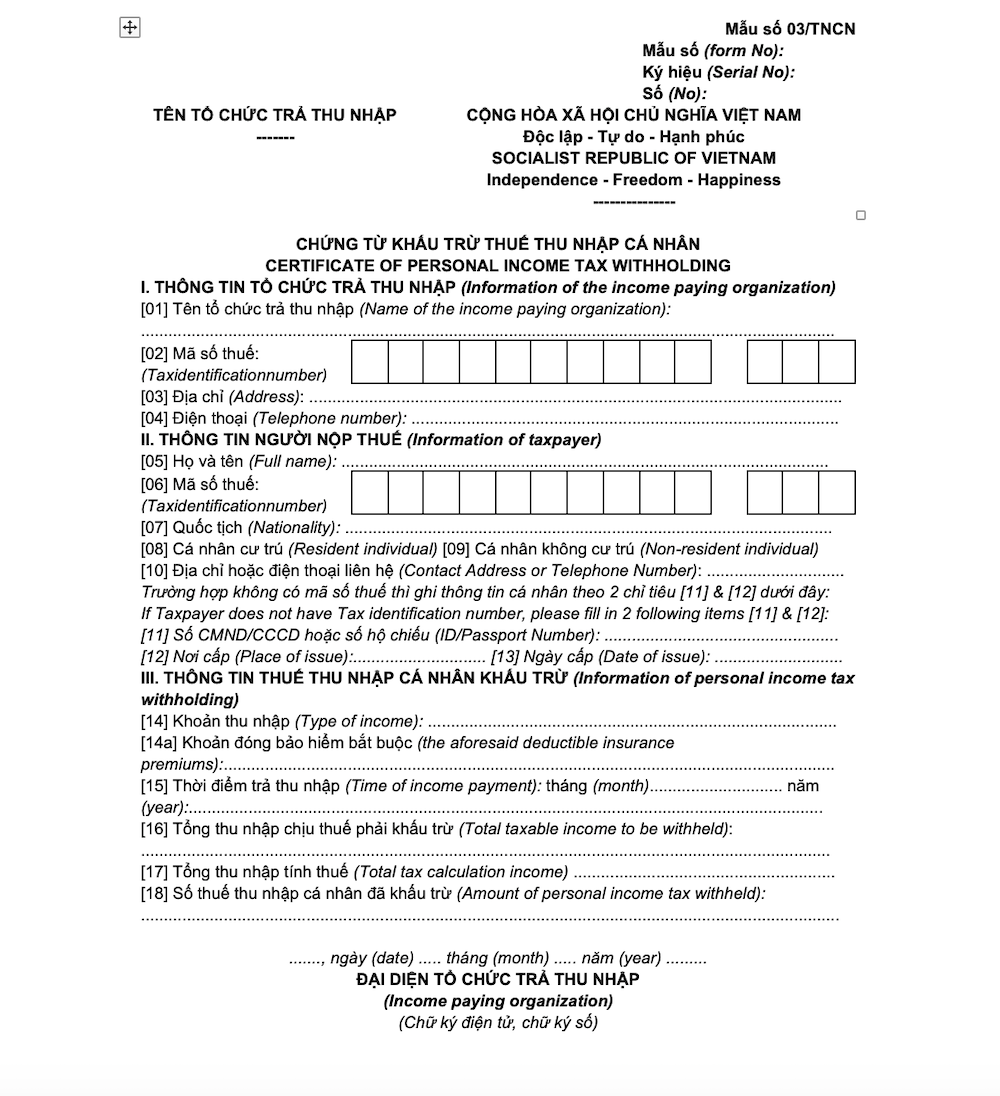
Theo khoản 2 Điều 33 Nghị định 123/2020/NĐ-CP, chứng từ khấu trừ thuế TNCN điện tử phải đáp ứng đầy đủ các nội dung bắt buộc được quy định tại khoản 1 Điều 32 của cùng nghị định, bao gồm:
- Tên chứng từ khấu trừ thuế, ký hiệu mẫu và ký hiệu chứng từ khấu trừ thuế, cùng với số thứ tự của chứng từ.
- Thông tin về người nộp thuế, bao gồm tên, địa chỉ và mã số thuế.
- Nếu người nộp thuế có mã số thuế, cần ghi rõ tên, địa chỉ và mã số thuế của họ.
- Quốc tịch của người nộp thuế (nếu không phải là công dân Việt Nam).
- Chi tiết thu nhập, thời gian chi trả, tổng thu nhập chịu thuế, số thuế đã bị khấu trừ và số tiền thu nhập còn lại.
- Ngày, tháng, năm phát hành chứng từ.
- Tên và chữ ký số của tổ chức chi trả thu nhập.
Lưu ý: Khi sử dụng chứng từ khấu trừ thuế TNCN điện tử, chữ ký trên chứng từ phải là chữ ký số.
Xem thêm: Hướng dẫn báo cáo chứng từ khấu trừ thuế TNCN
3. Quy định về chứng từ khấu trừ thuế TNCN
3.1 Trường hợp cấp chứng từ khấu trừ thuế TNCN
Theo điểm b khoản 2 Điều 25 Thông tư 111/2013/TT-BTC, các trường hợp được cấp chứng từ khấu trừ thuế TNCN bao gồm:
- Đối với NLĐ không ký hợp đồng lao động hoặc hợp đồng dưới 03 tháng: NLĐ có quyền yêu cầu tổ chức/cá nhân trả thu nhập cấp chứng từ khấu trừ theo từng lần khấu trừ thuế hoặc cấp một chứng từ tổng hợp cho nhiều lần khấu trừ trong cùng kỳ tính thuế.
- Đối với NLĐ ký hợp đồng lao động từ 03 tháng trở lên: Đơn vị chi trả thu nhập chỉ cấp một chứng từ khấu trừ thuế duy nhất cho NLĐ trong mỗi kỳ tính thuế.
Quyền yêu cầu cấp chứng từ khấu trừ: NLĐ có thể yêu cầu tổ chức chi trả cấp chứng từ khấu trừ nếu thu nhập của họ thuộc diện bị khấu trừ thuế TNCN theo quy định.
Lưu ý: Nếu NLĐ đã ủy quyền quyết toán thuế cho đơn vị chi trả thu nhập, chứng từ khấu trừ thuế TNCN sẽ không được cấp.
3.2 Nội dung trên chứng từ khấu trừ thuế TNCN
Theo quy định tại Khoản 1, Điều 32 của Nghị định 123/2020/NĐ-CP, đã được sửa đổi, bổ sung tại Điểm a Khoản 18, Điều 1 Nghị định 70/2025/NĐ-CP (có hiệu lực thi hành từ ngày 01/6/2025), nội dung thể hiện trên chứng từ khấu trừ thuế thu nhập cá nhân được quy định như sau:
1. Đối với chứng từ khấu trừ thuế thu nhập cá nhân
a) Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
b) Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
c) Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế) hoặc số định danh cá nhân;
d) Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
đ) Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
e) Ngày, tháng, năm lập chứng từ khấu trừ thuế;
g) Họ tên, chữ ký của người trả thu nhập.
Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
3.3 Xử lý chứng từ khấu trừ thuế TNCN tự in, còn tồn
Ngày 12/07/2022, Tổng cục Thuế ban hành Công văn số 2455/TCT-DNNCN hướng dẫn quy định về vận hành hóa đơn và chứng từ điện tử. Nội dung cụ thể như sau:
- Sử dụng chứng từ khấu trừ thuế TNCN trước ngày 01/07/2022: Nếu chưa kịp triển khai chứng từ điện tử, các tổ chức (bao gồm cả cơ quan thuế) vẫn có thể sử dụng chứng từ khấu trừ thuế TNCN tự phát hành theo Thông tư 37/2010/TT-BTC, với điều kiện đã thông báo phát hành trước ngày 01/07/2022.
- Sử dụng chứng từ khấu trừ thuế TNCN giấy còn tồn: Trường hợp tổ chức vẫn còn tồn chứng từ khấu trừ thuế TNCN giấy do cơ quan thuế cấp trước đây, thì vẫn được phép tiếp tục sử dụng.
Lưu ý: Từ ngày 01/07/2022, Cơ quan Thuế sẽ không còn cấp chứng từ khấu trừ thuế TNCN do CQT đặt in. Do đó, nếu tổ chức đã sử dụng hết số chứng từ giấy còn tồn, bắt buộc phải chuyển sang sử dụng chứng từ khấu trừ thuế điện tử.
4. Mẫu chứng từ khấu trừ thuế TNCN 2026
Mẫu chứng từ khấu trừ thuế TNCN 2026 (Mẫu 03/TNCN) được ban hành theo Nghị định 123/2020/NĐ-CP và chính thức có hiệu lực từ ngày 01/07/2022.
5. Thời điểm lập chứng từ khấu trừ thuế TNCN là khi nào?
Theo Điều 31 Nghị định 123/2020/NĐ-CP, chứng từ khấu trừ thuế TNCN được lập tại thời điểm tổ chức hoặc cá nhân chi trả thu nhập thực hiện khấu trừ thuế của người lao động.
Ngoài ra, thời điểm lập chứng từ và thời điểm cấp có thể không trùng nhau. Việc cấp chứng từ khấu trừ thuế TNCN được thực hiện khi người lao động có yêu cầu đối với đơn vị chi trả thu nhập.
Chứng từ khấu trừ thuế thu nhập cá nhân (TNCN) phải được cấp cho người có thu nhập bị khấu trừ.
Thời điểm cấp chứng từ này là khi cá nhân yêu cầu tổ chức hoặc cá nhân chi trả thu nhập cung cấp chứng từ cho mình.
6. Ưu điểm chứng từ khấu trừ thuế TNCN điện tử
Tiết kiệm chi phí và thời gian:
- Nguồn lực nhân sự: Việc áp dụng chứng từ điện tử giúp loại bỏ nhiều công đoạn thủ công như in ấn, chuyển phát hay lưu trữ hồ sơ giấy, từ đó giảm tải công việc cho nhân viên.
- Nâng cao hiệu quả: Quy trình xử lý chứng từ khấu trừ thuế TNCN được thực hiện nhanh gọn hơn do không còn phụ thuộc vào việc vận chuyển hoặc chờ đợi tài liệu giấy.
Hạn chế sai sót và rủi ro trong quản lý thuế:
- Tính chính xác cao: Hệ thống chứng từ điện tử giúp chuẩn hóa và hạn chế nhầm lẫn do yếu tố con người trong quá trình nhập liệu và xử lý.
- Đảm bảo an toàn thông tin: Dữ liệu điện tử được bảo mật bằng nhiều lớp công nghệ hiện đại, giảm nguy cơ thất lạc hoặc rò rỉ thông tin nhạy cảm.
Minh bạch trong khấu trừ thuế TNCN điện tử:
- Truy cập thuận tiện: Người dùng có thể dễ dàng tra cứu, kiểm tra thông tin trên chứng từ điện tử, góp phần tăng cường tính minh bạch trong hoạt động quản lý thuế.
- Quy trình tối ưu: Việc sử dụng chứng từ điện tử hỗ trợ đơn giản hóa, giám sát chặt chẽ và nâng cao hiệu quả trong khâu xử lý khấu trừ thuế TNCN, đồng thời tạo sự thống nhất trong công việc.
Như vậy, việc đăng ký sử dụng chứng từ điện tử khấu trừ thuế TNCN không chỉ giúp tiết kiệm thời gian và chi phí cho tổ chức, cá nhân mà còn đảm bảo tính minh bạch, chính xác trong việc thực hiện nghĩa vụ thuế. Hy vọng bài viết này AZTAX đã cung cấp đầy đủ những thông tin giúp bạn dễ dàng thực hiện thủ tục đăng ký chứng từ khấu trừ thuế TNCN điện tử đúng quy định.
Nếu bạn có bất kỳ thắc mắc nào liên quan đến cách đăng ký chứng từ khấu trừ thuế TNCN điện tử hoặc có nhu cầu sử dụng dịch vụ báo cáo thuế tại HCM hãy liên hệ ngay đến AZTAX qua HOTLINE: 0932383089 để được hỗ trợ kịp thời nhé!