Bài viết này hướng dẫn cách làm bảng lương Excel theo các quy định mới về tiền lương áp dụng từ năm 2026 làm cơ sở cho việc chi trả lương hàng tháng cho người lao động, Việc nắm rõ quy trình xây dựng bảng lương không chỉ hỗ trợ tính toán thu nhập, khấu trừ và các khoản đóng bảo hiểm chính xác mà còn giúp tối ưu thời gian xử lý cho bộ phận kế toán, nhân sự. Trong bài viết dưới đây AZTAX sẽ hướng dẫn bạn từng bước để tạo một bảng lương chi tiết, rõ ràng, minh bạch và dễ áp dụng cho mọi mô hình doanh nghiệp.
1. Cách làm bảng lương cho nhân viên trên Excel mới nhất 2026
Trong bối cảnh công nghệ hỗ trợ ngày càng nhiều cho công tác kế toán, việc lập bảng lương trên Excel vẫn được nhiều doanh nghiệp lựa chọn nhờ tính linh hoạt, dễ tùy chỉnh và chi phí thấp.
Tuy nhiên, để bảng lương đảm bảo tính chính xác, minh bạch và tuân thủ quy định pháp luật, người lập cần nắm rõ các bước thực hiện cũng như cách sử dụng các hàm Excel phù hợp.
Bước 1: Cấu trúc cơ bản của bảng lương
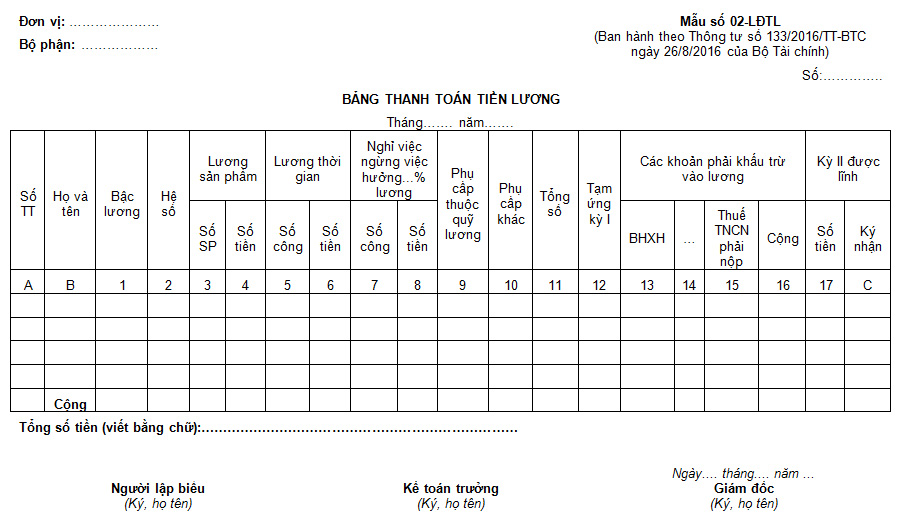
- Thông tin doanh nghiệp: Bao gồm tên, địa chỉ doanh nghiệp hoặc chi nhánh, thường được đặt ở góc trên của bảng.
- Tiêu đề: “Bảng thanh toán tiền lương” nên được căn giữa, viết hoa toàn bộ để làm nổi bật.
- Mẫu bảng: Để dễ dàng điều chỉnh và giữ bố cục bảng lương không bị thay đổi, bảng nên được đặt trong Textbox. Bạn có thể thêm Textbox bằng cách chọn “Insert” trên thanh công cụ và chọn mục “Text Box“.

- Thời gian lập bảng: Ghi rõ tháng, năm để xác định bảng lương áp dụng cho khoảng thời gian cụ thể. Đây là thông tin quan trọng để đối chiếu với bảng chấm công, điều chỉnh hệ số lương, thưởng, hoặc các khoản phạt trong tháng của nhân viên.
- Nội dung bảng lương: Bao gồm thông tin cá nhân của người lao động như họ tên, bảng chấm công và các thông số khác để tính toán lương. Liệt kê các khoản như phụ cấp, thưởng, tạm ứng, khoản trích theo lương, thuế… nhằm xác định tổng số tiền phải chi trả cho từng nhân viên.
- Số tiền bằng chữ: Xác nhận lại tổng số tiền một cách chi tiết để tránh sai sót.
- Thời gian lập bảng và chữ ký: Bảng lương cần có chữ ký của người lập, kế toán trưởng và giám đốc để đảm bảo tính chính xác và tính pháp lý cho quá trình thanh toán.
Bước 2: Tham chiếu dữ liệu người lao động
Thông tin của người lao động cần tham chiếu bao gồm bậc lương và hệ số lương, được lưu trữ trong danh sách nhân sự hoặc danh sách hợp đồng lao động. Sử dụng hàm Vlookup để thực hiện việc này.
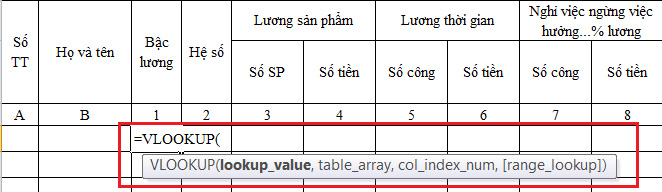
- Lookup_value: Tên người lao động tại cột B trong bảng lương.
- Table_array: Danh sách nhân viên hoặc hợp đồng lao động, với cột Họ tên nhân viên nằm ở vị trí đầu tiên bên trái.
- Col_index_num: Xác định cột chứa thông tin bậc lương và hệ số lương.
- Cuối cùng là sử dụng số 0 trong hàm Vlookup để thực hiện tra cứu chính xác theo tên người lao động.
Bước 3: Tham chiếu thông tin từ bảng chấm công
Tương tự như cách truy xuất thông tin từ danh sách nhân viên, bảng chấm công cũng có thể được sử dụng để lấy số công thực tế qua hàm Vlookup:
- Lookup_value: Tên người lao động tại cột B của bảng chấm công.
- Table_array: Bảng chấm công có cột Họ tên nhân viên nằm ở vị trí đầu tiên bên trái.
- Col_index_num: Xác định cột chứa dữ liệu số công hoặc sản phẩm hoàn thành.
- Cuối cùng sử dụng số 0 trong Vlookup để đảm bảo tìm kiếm chính xác theo tên.
Bước 4: Xác định các khoản tạm ứng
Nếu có nhân viên tạm ứng lương, khoản tiền này sẽ được ghi lại trong bảng theo dõi tạm ứng. Sử dụng Vlookup để đưa dữ liệu này vào bảng lương:
- Lookup_value: Tên người lao động tại cột B.
- Table_array: Bảng theo dõi tạm ứng có cột Họ tên ở ngoài cùng bên trái.
- Col_index_num: Cột chứa thông tin số tiền tạm ứng.
- Cuối cùng nhập số 0 trong hàm Vlookup để đảm bảo kết quả chính xác.
Bước 5: Cách tính các khoản trích theo lương
Từ thu nhập và các khoản lương đóng bảo hiểm xã hội (BHXH) và thuế thu nhập cá nhân (TNCN), người lập bảng sẽ tính các khoản cần trích:
- BHXH: Xác định tỷ lệ và mức đóng bảo hiểm theo quy định mới nhất.
- Thuế TNCN: Tính số thuế dựa trên biểu thuế lũy tiến và các khoản giảm trừ theo luật thuế.
Bước 6: Tính số tiền lương thực nhận
Sử dụng công thức sau để tính lương thực lĩnh của người lao động:
Lương thực nhận = Tổng thu nhập − Số tiền đã tạm ứng lương kỳ I − Các khoản trích từ lương
Ví dụ: Nhân viên A có tổng thu nhập trong tháng là 15.000.000 đồng, đã tạm ứng 5.000.000 đồng trong kỳ lương I và có tổng các khoản trích từ lương là 1.200.000 đồng. Khi đó, lương thực nhận trong kỳ thanh toán cuối tháng được tính như sau:
Lương thực nhận = 15.000.000 − 5.000.000 − 1.200.000 = 8.800.000 đồng.
Như vậy, nhân viên A sẽ nhận thêm 8.800.000 đồng trong kỳ thanh toán cuối tháng. Tổng số tiền người lao động nhận được trong cả tháng, bao gồm khoản tạm ứng, là 13.800.000 đồng.
Với các bước hướng dẫn trên, bạn có thể chủ động xây dựng bảng lương trên Excel, theo dõi đầy đủ thu nhập, các khoản khấu trừ và tiền lương thực nhận của từng nhân viên. Việc thiết lập công thức tính tự động không chỉ giúp tiết kiệm thời gian mà còn hạn chế sai sót, nâng cao tính minh bạch và hiệu quả trong công tác quản lý tiền lương của doanh nghiệ
Xem thêm: Giám đốc công ty tnhh có được trả lương không?
Xem thêm: Mẫu bảng thanh toán tiền lương mới nhất năm 2026
2. Những thông tin cần có trong bảng lương là gì?
Bảng lương không chỉ là căn cứ để doanh nghiệp chi trả thu nhập mà còn là tài liệu quan trọng phục vụ công tác kế toán, quyết toán thuế và quản lý nhân sự. Để bảng lương hợp lệ và minh bạch, cần đảm bảo chứa đầy đủ các thông tin theo quy định, từ dữ liệu cá nhân của nhân viên đến chi tiết các khoản thu nhập và khấu trừ.

1. Số thứ tự (STT)
Dùng để sắp xếp danh sách nhân viên và thuận tiện cho việc theo dõi, quản lý dữ liệu tiền lương.
2. Họ và tên người lao động
Ghi đầy đủ thông tin nhân sự nhận lương theo hồ sơ lao động của doanh nghiệp.
3. Chức vụ hoặc vị trí công việc
Thể hiện chức danh mà người lao động đang đảm nhiệm như nhân viên kinh doanh, kế toán, hành chính, kỹ thuật, quản lý…
4. Mức lương làm căn cứ đóng BHXH, BHYT
- Đây là khoản lương được sử dụng để tính bảo hiểm xã hội, bảo hiểm y tế và bảo hiểm thất nghiệp theo quy định.
- Mức lương này do doanh nghiệp và người lao động thỏa thuận nhưng không được thấp hơn mức lương tối thiểu vùng hiện hành.
5. Khoản bảo hiểm trích từ lương người lao động
Người lao động phải đóng một phần bảo hiểm theo tỷ lệ quy định, bao gồm:
- BHXH: 8% trên mức lương tham gia bảo hiểm
- BHYT: 1,5% trên tiền lương đóng BHXH
- BHTN: 1% trên mức lương tham gia bảo hiểm
Các khoản này sẽ được khấu trừ trực tiếp vào tiền lương hàng tháng của người lao động.
6. Khoản bảo hiểm do doanh nghiệp đóng
Ngoài phần người lao động đóng, doanh nghiệp cũng phải đóng thêm các khoản bảo hiểm bắt buộc tính vào chi phí hoạt động, gồm:
- BHXH: 17,5%;
- BHYT: 3%;
- BHTN: 1%.
Mức đóng được tính trên tiền lương tham gia bảo hiểm của người lao động.
7. Các khoản thu nhập và phụ cấp khác
Ngoài lương chính, người lao động có thể được hưởng thêm nhiều khoản hỗ trợ như:
- Phụ cấp ăn trưa;
- Hỗ trợ điện thoại;
- Phụ cấp xăng xe;
- Phụ cấp trách nhiệm;
- Phụ cấp độc hại hoặc tính chất công việc đặc thù.
Thông thường, các khoản phụ cấp này sẽ được quy định trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế tài chính nội bộ của doanh nghiệp.
Một số khoản phụ cấp được miễn tính thuế thu nhập cá nhân nếu đáp ứng đúng điều kiện theo quy định, chẳng hạn:
- Tiền ăn giữa ca;
- Khoản hỗ trợ điện thoại;
- Phụ cấp độc hại, nguy hiểm;
- Trợ cấp dành cho lực lượng vũ trang, người có công hoặc các ngành nghề đặc thù.
8. Tổng thu nhập
Là tổng cộng giữa lương chính tham gia BHXH và toàn bộ các khoản phụ cấp, hỗ trợ khác mà người lao động được nhận trong kỳ lương.
9. Thu nhập chịu thuế TNCN
Được xác định bằng tổng thu nhập sau khi loại trừ các khoản được miễn thuế theo quy định của pháp luật thuế thu nhập cá nhân.
10. Các khoản giảm trừ gia cảnh
Bao gồm:
- Giảm trừ cho bản thân người nộp thuế theo mức quy định hiện hành;
- Giảm trừ đối với người phụ thuộc nếu người lao động đã đăng ký hợp lệ với cơ quan thuế.
11. Thu nhập tính thuế
Là phần thu nhập còn lại sau khi đã trừ các khoản bảo hiểm bắt buộc, giảm trừ gia cảnh và các khoản miễn giảm khác theo quy định.
12. Thuế thu nhập cá nhân phải nộp
Khoản thuế TNCN được tính dựa trên biểu thuế lũy tiến từng phần đối với thu nhập tính thuế của người lao động.
13. Tiền lương thực nhận
Đây là số tiền cuối cùng người lao động được nhận sau khi đã khấu trừ bảo hiểm, thuế TNCN và các khoản phải nộp khác theo quy định.
3. Lương tối thiểu vùng và mức giảm trừ gia cảnh năm 2026
Từ ngày 01/01/2026, mức lương tối thiểu vùng và mức giảm trừ gia cảnh đều được điều chỉnh tăng. Doanh nghiệp cần áp dụng đúng các mức mới khi thỏa thuận tiền lương, tính thu nhập chịu thuế và khấu trừ thuế TNCN cho người lao động.
(1) Mức lương tối thiểu vùng năm 2026
Theo Nghị định 293/2025/NĐ-CP, mức lương tối thiểu áp dụng đối với người lao động làm việc theo hợp đồng từ ngày 01/01/2026 như sau:
| Vùng | Mức tối thiểu tháng | Mức tối thiểu giờ |
| Vùng I | 5.310.000 đồng | 25.500 đồng |
| Vùng II | 4.730.000 đồng | 22.700 đồng |
| Vùng III | 4.140.000 đồng | 20.000 đồng |
| Vùng IV | 3.700.000 đồng | 17.800 đồng |
Quy định này áp dụng đối với doanh nghiệp, hợp tác xã, cơ quan, tổ chức, hộ gia đình và cá nhân có thuê người lao động theo hợp đồng. Mức lương tối thiểu được xác định theo địa bàn nơi người lao động làm việc.
(2) Mức giảm trừ gia cảnh năm 2026
Theo Nghị quyết 110/2025/UBTVQH15, mức giảm trừ gia cảnh áp dụng từ kỳ tính thuế năm 2026 gồm:
- Giảm trừ cho người nộp thuế: 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm;
- Giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Khoản giảm trừ cho người phụ thuộc chỉ được áp dụng khi đáp ứng điều kiện và đã đăng ký theo quy định. Mỗi người phụ thuộc chỉ được tính giảm trừ một lần cho một người nộp thuế trong cùng thời gian.
Xem thêm: Bậc lương công chức
4. Căn cứ để làm bảng tính lương Excel
Hiện nay, Excel là phần mềm được ứng dụng trong mọi ngành nghề. Đối với người lao động (đặc biệt là bộ phận nhân sự), phần mềm được xem như công cụ hỗ trợ đắc lực cho các công tác tính toán phúc lợi, lương thưởng, các chế độ BHXH và thuế TNCN.
Theo đó, nhân viên C&B và chủ doanh nghiệp cần căn cứ vào một số yếu tố để làm bảng tính lương Excel. Cụ thể như sau:
- Các hợp đồng lao động.
- Mức lương tối thiểu vùng được cập nhật.
- Các khoản chi phí đóng thuế và không đóng thuế TNCN.
- Tính toán được khoản thuế TNCN phải nộp.
- Các khoản tiền phải đóng và không phải đóng BHXH.
- Bảng chấm công của nhân viên trong tháng, phiếu xác nhận hoàn thành công việc.
- Tỷ lệ trích các khoản bảo hiểm vào chi phí hợp lý của doanh nghiệp, trích vào lương người lao động.
5. Cách tính các chỉ tiêu trong bảng lương
Để lập bảng lương chính xác, bạn cần nắm rõ cách tính từng chỉ tiêu như lương cơ bản, phụ cấp, tiền tăng ca, các khoản khấu trừ và lương thực nhận.
5.1. Lương chính
Lương chính được quy định là tiền lương trả cho người lao động trong thời gian tham gia làm nhiệm vụ; bao gồm: tiền lương cấp bậc, thưởng, các khoản phụ cấp trong quá trình làm việc. Đây cũng chính là căn cứ để xây dựng mức lương đóng BHXH.
Lưu ý: Mức lương đóng BHXH không được thấp hơn mức lương tối thiểu vùng được cập nhật tại thời điểm đó.
Ví dụ: Bạn Kha ở Vùng 1 thì mức lương tối thiểu của vùng I tại năm 2026 của bạn Kha là: 5.310.000đ/ tháng. Lương chính của người lao động không được thấp hơn mức 5.310.000đ/ tháng.
5.2. Các khoản phụ cấp
Theo quy định, các khoản phụ cấp không cần đóng BHXH bao gồm:
- Tiền thưởng thuộc danh mục quy định, tiền thưởng các sáng kiến.
- Tiền ăn giữa các ca.
- Chi phí hỗ trợ xăng xe, điện thoại, tiền giữ trẻ, nuôi con nhỏ, tiền nhà ở.
- Hỗ trợ khi thân nhân người lao động qua đời, kết hôn, sinh nhật của người lao động; trợ cấp cho người lao động khi xảy ra các sự cố tai nạn lao động, bệnh nghề nghiệp quy định tại điểm c khoản 5 Điều 3 Thông tư số 10/2020/TT-BLĐTBXH; người lao động có hoàn cảnh khó khăn.
Bên cạnh đó, trong các khoản hỗ trợ nêu trên, nhà nước có quy định cụ thể về các khoản được miễn và không được miễn thuế TNCN. Cụ thể như sau:
| Các khoản chi phí | Được miễn thuế TNCN | Không được miễn thuế TNCN |
| Tiền ăn giữa ca, ăn giữa trưa | x | |
| Tiền điện thoại | x | |
| Tiền công tác phí | x | |
| Tiền trang phục | x | |
| Tiền thưởng | x | |
| Tiền xăng xe, đi lại | x | |
| Tiền nuôi con nhỏ | x | |
| Tiền phụ cấp | x | |
| Tiền làm thêm giờ vào các ngày nghỉ, lễ, làm việc vào ban đêm | x | |
| Tiền hỷ, đám hiếu | x |
Bên cạnh đó, khoản tiền thuê nhà đơn vị chi trả cho nhân viên sẽ được tính vào thu nhập chịu thuế. Khoản chi phí này sẽ không được vượt quá 15% tổng thu nhập chịu thuế (chưa bao gồm tiền thuê nhà). Mặt khác, đối với các khoản phụ cấp trách nhiệm, doanh nghiệp bắt buộc phải kê khai đóng BHXH và chịu thuế TNCN.
5.3. Tổng thu nhập
Theo quy định hiện hành, tổng thu nhập sẽ được xác định bằng công thức sau:
Tổng thu nhập = Lương chính + Các khoản phụ cấp
Ví dụ: Nhân viên A có mức lương chính là 10.000.000 đồng/tháng, phụ cấp ăn trưa 730.000 đồng và phụ cấp đi lại 500.000 đồng. Tổng thu nhập của nhân viên A được tính như sau:
Tổng thu nhập = 10.000.000 + 730.000 + 500.000 = 11.230.000 đồng/tháng.
Lưu ý: Đây là tổng thu nhập trước khi trừ các khoản khấu trừ (nếu có) như bảo hiểm bắt buộc, thuế thu nhập cá nhân và các khoản khấu trừ khác.
5.4. Đếm ngày công để xác định cách làm bảng lương
Đối với yếu tố này, bộ phận nhân sự cần dựa vào bảng chấm công tháng để xác định. Hiện nay, có rất nhiều phần mềm hỗ trợ chấm công hiệu quả. Quý doanh nghiệp có thể xem xét và áp dụng để thuận tiện, nhanh chóng hơn trong công tác chấm công người lao động.
5.5. Cách tính tổng lương thực tế để làm bảng lương
Theo quy định, lương theo thời gian được hiểu là việc doanh nghiệp chi trả lương cho nhân viên căn cứ trên tổng thời gian làm việc. Thời gian này sẽ được tính theo tháng, ngày hoặc giờ tùy thuộc vào thỏa thuận của các bên trên hợp đồng lao động.
Hiện nay, các doanh nghiệp thường áp dụng hai cách tính lương như sau:
Cách 1:
Tổng tiền lương thực tế = Lương tháng theo thỏa thuận x (Số ngày công đi làm thực tế trong tháng / 26)
Ví dụ: Nhân viên Nam được thỏa thuận trả lương 8.000.000đ/tháng.
- Nếu Nam đi làm đủ 26 ngày công trong tháng, A sẽ nhận được 8.000.000 x 26/26 = 8.000.000đ
- Nếu A đi chỉ đi làm 22 ngày công trong tháng, A sẽ nhận được 8.000.000 x 22/26 = 6.769.231đ
Cách 2:
Tổng lương thực tế = Lương tháng theo thỏa thuận / số ngày công hành chính của tháng x số ngày làm việc thực tế trong tháng
Trong trường hợp này thì số ngày công hành chính của tháng có thể sẽ thay đổi tùy theo thời điểm.
Ví dụ: Tháng 4 có 25 ngày công, Nam đi làm đủ, Nam sẽ nhận được: 8.000.000 / 25 x 25 = 8.000.000đ
Tháng 5 có 26 ngày công, A đi làm 24 ngày công, A sẽ nhận được 8.000.000 / 26 * 24 = 7.384.615đ
Lưu ý: Căn cứ Khoản 4 Điều 14 Thông tư 47/2015/TT-BLĐTBXH, tiền lương tính theo ngày được xác định bằng cách lấy mức lương tháng chia cho số ngày làm việc tiêu chuẩn trong tháng do doanh nghiệp quy định, nhưng số ngày này sẽ không được vượt quá 26 ngày.
5.6. Lương đóng BHXH
Lương đóng bảo hiểm xã hội (BHXH) là căn cứ để xác định mức đóng BHXH bắt buộc của người lao động và doanh nghiệp. Khoản tiền này được xác định dựa trên tiền lương và các khoản phụ cấp, bổ sung thuộc diện tính đóng BHXH theo quy định hiện hành.
Công thức tính:
Lương đóng BHXH = Tiền lương làm căn cứ đóng BHXH theo quy định
Trong đó, căn cứ đóng BHXH có thể bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác thuộc diện tính đóng BHXH. Không phải tất cả các khoản phụ cấp hay hỗ trợ đều được tính vào căn cứ đóng BHXH.
Ví dụ: Nhân viên A có các khoản thu nhập hằng tháng như sau:
- Lương theo công việc: 10.000.000 đồng
- Phụ cấp chức vụ: 1.000.000 đồng
- Khoản hỗ trợ ăn trưa: 730.000 đồng
Giả sử phụ cấp chức vụ thuộc căn cứ đóng BHXH, còn khoản hỗ trợ ăn trưa không thuộc căn cứ đóng BHXH theo quy định áp dụng cho trường hợp này, thì:
Lương đóng BHXH = 10.000.000 + 1.000.000 = 11.000.000 đồng/tháng.
Như vậy, mức lương làm căn cứ đóng BHXH của nhân viên A là 11.000.000 đồng/tháng, không phải toàn bộ tổng thu nhập 11.730.000 đồng.
5.7. Tỷ lệ trích các khoản bảo hiểm năm 2026
Theo quy định hiện hành, tỷ lệ trích các khoản đóng bảo hiểm sẽ được tính như sau:
| Các khoản trích theo lương | Tỷ lệ trích vào chi phí DN | Tỷ lệ trích vào lương của NLĐ | Tổng |
| Bảo hiểm xã hội | 17,5% | 8% | 25,5% |
| Bảo hiểm y tế | 3% | 1,5% | 4,5% |
| Bảo hiểm thất nghiệp | 1% | 1% | 2% |
| Tổng các khoản bảo hiểm | 21,5% | 10,5% | 32% |
| Kinh phí công đoàn | 2% | 2% | |
| Tổng các khoản BH và công đoàn | 23,5% | 10,5% | 34% |
5.8. Thuế TNCN phải nộp
Thuế thu nhập cá nhân (TNCN) là khoản thuế mà mỗi cá nhân có thu nhập phải thực hiện nghĩa vụ với Nhà nước theo quy định của Luật Thuế TNCN và hướng dẫn tại Thông tư 111/2013/TT-BTC. Số thuế cần phải nộp được xác định theo công thức sau:
Thuế TNCN phải nộp = (Tổng thu nhập – Các khoản giảm trừ gia cảnh – Giảm trừ bản thân) × Thuế suất
- Người lao động ký hợp đồng từ trên 3 tháng sẽ được tính thuế theo biểu thuế lũy tiến từng phần.
- Đối với người lao động ngắn hạn, thời vụ, thử việc hoặc hợp đồng dưới 3 tháng, doanh nghiệp sẽ khấu trừ 10% trên thu nhập trước khi chi trả.
5.9. Tạm ứng
Tạm ứng chính là số tiền người lao động đã xin ứng trước thời hạn doanh nghiệp chi trả lương. Do đó, bộ phận đảm nhận việc tính lương cũng cần xét đến yếu tố này để khấu trừ.
5.10. Thực lĩnh
Lương thực lĩnh là số tiền người lao động thực tế nhận được sau khi trừ các khoản bảo hiểm bắt buộc, thuế thu nhập cá nhân (TNCN) và các khoản khấu trừ hợp lệ khác (nếu có) khỏi tổng thu nhập.
Công thức tính:
Lương thực lĩnh = Tổng thu nhập − Các khoản khấu trừ − Thuế TNCN
Ví dụ: Nhân viên A có tổng thu nhập 15.000.000 đồng/tháng, các khoản bảo hiểm bắt buộc do người lao động đóng là 1.050.000 đồng và thuế TNCN phải nộp là 150.000 đồng. Giả sử không có khoản khấu trừ nào khác, lương thực lĩnh được tính như sau:
Lương thực lĩnh = 15.000.000 − 1.050.000 − 150.000 = 13.800.000 đồng/tháng.
Như vậy, nhân viên A thực nhận 13.800.000 đồng sau khi trừ bảo hiểm và thuế TNCN.
Lưu ý đối với doanh nghiệp: Khi thanh toán tiền lương, doanh nghiệp cần lưu trữ đầy đủ hồ sơ, chứng từ liên quan để chứng minh khoản chi trả thực tế. Bảng thanh toán tiền lương và chứng từ thanh toán là những tài liệu quan trọng; việc người lao động ký xác nhận trên bảng lương không phải trong mọi trường hợp đều là điều kiện duy nhất để khoản chi phí tiền lương được chấp nhận khi tính thuế.
Thực hiện đúng cách làm bảng lương sẽ giúp hạn chế sai sót, tiết kiệm thời gian và nâng cao hiệu quả công việc. Doanh nghiệp cũng sẽ thuận lợi hơn trong việc lưu trữ hồ sơ và tuân thủ quy định của cơ quan chức năng. Sự chính xác và minh bạch trong bảng lương còn góp phần tạo môi trường làm việc chuyên nghiệp. Nếu bạn còn bất kỳ thắc mắc cách tạo bảng lương tự động trong excel hoặc đang tìm hiểu về cách làm bảng lương cá nhân, đừng ngần ngại liên hệ với AZTAX qua HOTLINE: 0932.383.089 để được tư vấn cụ thể hơn.
Xem thêm: Quy trình tính lương và thanh toán lương
Xem thêm: Thang bảng lương là gì?
6. Câu hỏi thường gặp
6.1. Doanh nghiệp bắt buộc phải lập bảng lương hay không?
Có. Doanh nghiệp có trách nhiệm lập bảng lương để theo dõi việc chi trả tiền lương cho người lao động, đồng thời làm căn cứ kê khai thuế, đóng bảo hiểm xã hội và hạch toán chi phí theo quy định. Bảng lương cũng là tài liệu quan trọng phục vụ thanh tra lao động, kiểm tra thuế và giải quyết tranh chấp lao động nếu phát sinh.
6.2. Công ty không lập bảng lương có bị xử phạt không?
Trường hợp doanh nghiệp không xây dựng hoặc không lưu trữ bảng lương theo quy định, cơ quan chức năng có thể xử phạt vi phạm hành chính tùy theo mức độ sai phạm. Ngoài ra, việc thiếu bảng lương còn có thể khiến doanh nghiệp gặp khó khăn khi quyết toán thuế, chứng minh chi phí hợp lý hoặc giải trình với cơ quan BHXH và cơ quan lao động.
6.3. Hồ sơ bảng lương cần lưu trữ bao lâu theo quy định?
Bảng lương và các chứng từ liên quan đến tiền lương nên được doanh nghiệp lưu trữ đầy đủ theo thời hạn quy định của pháp luật về kế toán, thuế và lao động. Việc lưu trữ hồ sơ giúp doanh nghiệp thuận tiện trong quá trình thanh tra, kiểm tra hoặc đối chiếu dữ liệu khi cần thiết.
6.4. Bảng lương có cần chữ ký của người lao động không?
Thông thường, bảng lương nên có xác nhận hoặc chữ ký của người lao động để chứng minh việc đã nhận lương thực tế. Đối với trường hợp trả lương qua chuyển khoản ngân hàng, doanh nghiệp có thể sử dụng sao kê hoặc chứng từ thanh toán thay thế cho chữ ký nhận tiền mặt của người lao động.