Quy trình luân chuyển chứng từ là hệ thống các bước vận hành quan trọng giúp doanh nghiệp quản lý, theo dõi và lưu trữ chứng từ kế toán một cách khoa học, chính xác. Từ việc lập, kiểm tra, ký duyệt, đến chuyển giao và lưu trữ, mỗi giai đoạn trong quy trình đều đảm bảo tính minh bạch và đầy đủ thông tin, giúp giảm rủi ro sai sót, thất lạc và hỗ trợ việc quyết toán thuế, kiểm tra nội bộ hiệu quả. Việc nắm vững quy trình luân chuyển chứng từ là yếu tố then chốt giúp doanh nghiệp tối ưu hóa công tác kế toán và kiểm soát tài chính.
1. Phương pháp chứng từ kế toán
Phương pháp chứng từ kế toán (Accounting Voucher) giữ vai trò then chốt trong hệ thống quản lý thông tin tài chính của doanh nghiệp. Đây là quá trình thu thập, kiểm tra và ghi nhận các giao dịch kinh tế phát sinh trong hoạt động sản xuất – kinh doanh. Mục tiêu của phương pháp này là đảm bảo thông tin tài chính được phản ánh chính xác, minh bạch và đáng tin cậy, đồng thời cung cấp cơ sở vững chắc cho việc xử lý, phân tích và ra quyết định kế toán phục vụ công tác quản lý doanh nghiệp.
Trong hoạt động thực tế của doanh nghiệp, mọi giao dịch kinh tế và tài chính đều cần được ghi nhận và phản ánh thông qua chứng từ kế toán. Chứng từ không chỉ là các giấy tờ hay vật chứng đơn thuần, mà còn là kết quả của quá trình ghi chép chi tiết về các giao dịch đã diễn ra, bao gồm ngày tháng, số lượng, giá trị, đối tượng liên quan và các thông tin liên quan khác.
Việc lập chứng từ kế toán đóng vai trò then chốt trong việc đảm bảo tính chính xác, minh bạch của thông tin tài chính, đồng thời cung cấp căn cứ pháp lý để xác định và phân loại các khoản thu, chi, tài sản và nợ phải trả. Chứng từ cũng là công cụ quan trọng giúp kiểm soát và giám sát hoạt động tài chính, hạn chế sai sót và rủi ro trong doanh nghiệp.
Từ đó, có thể nhận thấy các tác dụng nổi bật của phương pháp chứng từ kế toán:
- Thu thập và ghi nhận thông tin chính xác: Chứng từ giúp đảm bảo dữ liệu giao dịch được ghi chép rõ ràng, đáng tin cậy và nhất quán, đồng thời truyền đạt chỉ đạo từ cấp quản lý đến các bộ phận thực hiện.
- Đảm bảo tính pháp lý và kiểm soát nội bộ: Chứng từ kế toán giúp doanh nghiệp tuân thủ quy định, xác định trách nhiệm và quyền hạn của các bên liên quan, đồng thời hỗ trợ quản lý rủi ro, phát hiện bất thường và kiểm soát hiệu quả.
- Hỗ trợ ra quyết định và phân tích tài chính: Chứng từ cung cấp cơ sở dữ liệu quan trọng để đánh giá hiệu suất kinh doanh, khả năng sinh lợi, vị thế cạnh tranh và đưa ra các quyết định chiến lược phù hợp.
2. Quy trình luân chuyển chứng từ kế toán
Trước khi chứng từ được chuyển sang bước tiếp theo trong quy trình, cần kiểm tra đầy đủ chữ ký trên chứng từ kế toáncủa người lập, người kiểm tra và người phê duyệt theo thẩm quyền. Đây là điều kiện quan trọng để chứng từ có giá trị pháp lý và được chấp nhận trong quá trình hạch toán.
Quy trình luân chuyển chứng từ kế toán là hệ thống các bước tổ chức, tiếp nhận và xử lý chứng từ trong doanh nghiệp, giúp đảm bảo thông tin tài chính được ghi nhận đầy đủ, chính xác và kịp thời. Hiểu rõ quy trình này không chỉ giúp kế toán viên thực hiện công việc hiệu quả mà còn đảm bảo tính minh bạch và kiểm soát chặt chẽ các giao dịch tài chính của doanh nghiệp.
2.1 Lập (hoặc tiếp nhận) chứng từ
Khi nghiệp vụ kinh tế – tài chính phát sinh, chứng từ được lập hoặc tiếp nhận và chuyển đến bộ phận kế toán. Kế toán có trách nhiệm tiếp nhận, kiểm tra ban đầu và đối chiếu thông tin trên chứng từ với nghiệp vụ thực tế.
Ở bước này, cần đảm bảo chứng từ có đầy đủ thông tin, phản ánh đúng nghiệp vụ phát sinh và có đủ căn cứ để tiếp tục kiểm tra, phê duyệt và ghi sổ.
2.2 Kiểm tra chứng từ
Sau khi tiếp nhận, kế toán tiến hành kiểm tra chứng từ trước khi sử dụng làm căn cứ ghi sổ. Nội dung kiểm tra tập trung vào:
- Tính đầy đủ: Kiểm tra các chỉ tiêu, thông tin và tài liệu liên quan đã được cung cấp đầy đủ hay chưa.
- Tính chính xác: Đối chiếu số liệu, nội dung nghiệp vụ và thông tin giữa chứng từ với các hồ sơ liên quan.
- Tính hợp pháp, hợp lệ: Xác định chứng từ và nghiệp vụ kinh tế – tài chính có phù hợp với quy định hiện hành hay không.
- Tính phù hợp với thực tế: Đảm bảo nội dung trên chứng từ phản ánh đúng nghiệp vụ đã phát sinh.
Nếu phát hiện chứng từ sai sót, thiếu thông tin hoặc nghiệp vụ không phù hợp với quy định, kế toán cần trả lại đơn vị lập chứng từ để chỉnh sửa, bổ sung hoặc xử lý theo thẩm quyền. Trường hợp phát hiện nghiệp vụ có dấu hiệu vi phạm quy định về quản lý kinh tế – tài chính, cần báo cáo người có thẩm quyền để xem xét trước khi thực hiện thanh toán, xuất quỹ, xuất kho hoặc các nghiệp vụ liên quan.
2.3 Hoàn chỉnh chứng từ
Sau khi kiểm tra đạt yêu cầu, chứng từ được hoàn thiện để phục vụ công tác hạch toán và ghi sổ kế toán. Các công việc chính gồm:
- Bổ sung hoặc hoàn thiện các thông tin cần thiết trên chứng từ theo quy định.
- Xác định giá trị và các chỉ tiêu liên quan theo nguyên tắc kế toán áp dụng.
- Phân loại chứng từ theo từng nhóm nghiệp vụ và thời điểm phát sinh.
- Sắp xếp, tổng hợp các chứng từ cùng loại để thuận tiện cho việc ghi sổ.
- Lập định khoản kế toán làm căn cứ hạch toán nghiệp vụ.
Việc hoàn chỉnh và phân loại chứng từ giúp giảm sai sót, rút ngắn thời gian xử lý và tạo thuận lợi cho việc tra cứu, đối chiếu sau này.
2.4 Tổ chức luân chuyển chứng từ và ghi sổ kế toán
Chứng từ có thể được lập tại nhiều bộ phận như mua hàng, bán hàng, kho, nhân sự hoặc thủ quỹ. Sau khi hoàn thiện, chứng từ được luân chuyển đến các bộ phận có liên quan và tập trung về kế toán để xử lý, ghi sổ theo quy định.
Luân chuyển chứng từ là quá trình chuyển giao chứng từ theo một trình tự nhất định giữa các cá nhân, bộ phận có trách nhiệm kiểm tra, phê duyệt, xử lý và ghi nhận thông tin kế toán.
Doanh nghiệp nên xây dựng quy trình luân chuyển riêng cho từng nhóm chứng từ như chứng từ thu – chi, mua hàng, bán hàng, nhập – xuất kho, tiền lương hoặc công nợ. Mỗi quy trình cần xác định rõ:
- Bộ phận hoặc cá nhân lập chứng từ.
- Người kiểm tra và phê duyệt.
- Bộ phận tiếp nhận và xử lý.
- Thời hạn hoàn thành từng bước.
- Người chịu trách nhiệm ghi sổ.
- Phương thức bàn giao và lưu trữ.
Đối với chứng từ luân chuyển giữa nhiều bộ phận, nên có sổ hoặc hình thức ghi nhận bàn giao và xác nhận của các bên liên quan. Cách làm này giúp kiểm soát tiến độ, hạn chế thất lạc và xác định rõ trách nhiệm khi phát sinh sai sót.
2.5 Bảo quản và lưu trữ chứng từ
Sau khi hoàn tất việc ghi sổ, đối chiếu và khóa sổ, chứng từ kế toán cần được sắp xếp, bảo quản và lưu trữ theo quy định. Hồ sơ nên được phân loại theo loại chứng từ, thời gian hoặc nghiệp vụ để thuận tiện cho việc tra cứu và kiểm tra.
Theo quy định về lưu trữ tài liệu kế toán, thời hạn lưu trữ được xác định tùy theo tính chất và mục đích sử dụng của từng loại tài liệu:
- Tối thiểu 5 năm: Đối với tài liệu kế toán phục vụ quản lý, điều hành nhưng không sử dụng trực tiếp để ghi sổ hoặc lập báo cáo tài chính, trừ trường hợp pháp luật có quy định khác.
- Tối thiểu 10 năm: Đối với chứng từ kế toán sử dụng trực tiếp để ghi sổ, lập báo cáo tài chính; sổ kế toán và báo cáo tài chính năm, trừ trường hợp pháp luật có quy định khác.
- Lưu trữ vĩnh viễn: Đối với tài liệu kế toán có giá trị lịch sử, có ý nghĩa quan trọng về kinh tế, an ninh, quốc phòng hoặc thuộc trường hợp pháp luật quy định phải lưu trữ vĩnh viễn.
Doanh nghiệp cũng cần phân biệt quy định về thời hạn lưu trữ với cách thức bảo quản hồ sơ. Việc lưu trữ cần đảm bảo chứng từ không bị mất, hư hỏng hoặc thay đổi trái phép và có thể truy xuất khi cần phục vụ kiểm tra, kiểm toán hoặc quản lý nội bộ.
Xem thêm: Hướng dẫn cách sắp xếp chứng từ kế toán đúng quy định
3. Quy định về mẫu biểu chứng từ kế toán
Quy định về mẫu biểu chứng từ kế toán là những hướng dẫn pháp lý quan trọng nhằm chuẩn hóa việc lập, ghi chép và lưu trữ chứng từ kế toán trong doanh nghiệp. Việc nắm rõ các quy định này giúp kế toán thực hiện đầy đủ, chính xác các nghiệp vụ kế toán, đảm bảo minh bạch, hợp pháp và thuận tiện cho kiểm tra, kiểm toán cũng như quyết toán thuế.
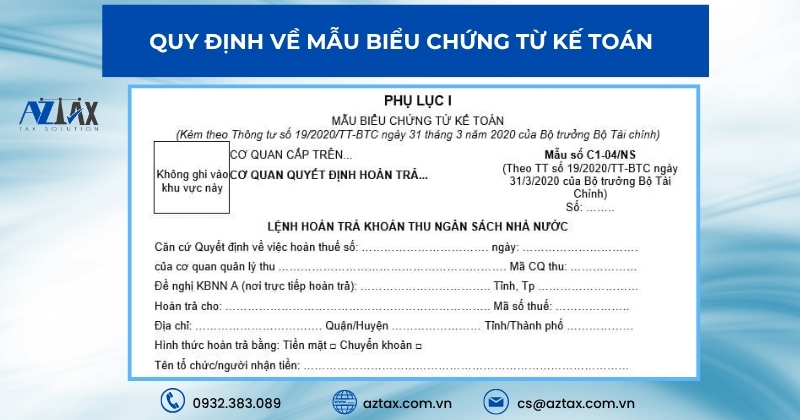
- Doanh nghiệp có thể tự xây dựng và thiết kế biểu mẫu chứng từ kế toán phù hợp với đặc điểm hoạt động và yêu cầu quản lý của mình, nhưng phải tuân thủ các quy định của Luật Kế toán, đảm bảo nguyên tắc rõ ràng, minh bạch, kịp thời, dễ kiểm tra, kiểm soát và đối chiếu.
- Trong trường hợp không tự thiết kế biểu mẫu riêng, doanh nghiệp có thể sử dụng hệ thống biểu mẫu và hướng dẫn ghi chép chứng từ theo Phụ lục 3, Thông tư 200/2014/TT-BTC.
- Mọi chứng từ kế toán phải có đầy đủ chữ ký theo chức danh quy định mới có giá trị thực hiện.
- Doanh nghiệp phải mở sổ đăng ký mẫu chữ ký cho thủ quỹ, thủ kho, nhân viên kế toán, kế toán trưởng (và người được ủy quyền), Tổng Giám đốc (và người được ủy quyền). Sổ đăng ký phải đánh số trang, đóng dấu giáp lai và được quản lý bởi Thủ trưởng đơn vị (hoặc người được ủy quyền) để tiện kiểm tra. Mỗi người phải ký ba mẫu chữ ký trong sổ đăng ký.
- Các chứng từ kế toán ghi bằng tiếng nước ngoài, khi sử dụng để ghi sổ kế toán tại Việt Nam, phải được dịch ra tiếng Việt. Người dịch phải ký tên, ghi rõ họ tên và chịu trách nhiệm về nội dung bản dịch. Bản dịch tiếng Việt phải được đính kèm với bản chính bằng ngoại ngữ.
Trong quá trình luân chuyển, các bộ phận phải sử dụng đúng mẫu chứng từ kế toántheo quy định để bảo đảm thông tin được ghi nhận thống nhất, hạn chế sai sót và tạo điều kiện thuận lợi cho việc kiểm tra, đối chiếu và hạch toán.
Việc thực hiện đúng quy trình luân chuyển chứng từ giúp doanh nghiệp đảm bảo chứng từ được kiểm tra, xử lý và ghi sổ kịp thời, chính xác, đồng thời nâng cao hiệu quả quản lý nội bộ và tính minh bạch trong các nghiệp vụ kinh tế – tài chính. Xây dựng quy trình luân chuyển khoa học, kết hợp với sổ giao nhận và chữ ký xác nhận, không chỉ giảm thiểu sai sót mà còn tạo cơ sở pháp lý vững chắc cho công tác kế toán và kiểm toán. Thực hiện tốt quy trình này là bước quan trọng để doanh nghiệp vận hành tài chính trôi chảy, minh bạch và chuyên nghiệp. Nếu có bất kỳ thắc mắc nào giải đáp, hãy liên hệ với AZTAX qua số HOTLINE: 0932.383.089 để được hỗ trợ nhanh chóng.
4. Câu hỏi thường gặp
4.1 Chứng từ kế toán cần được kiểm tra những nội dung gì trước khi ghi sổ?
Trước khi ghi sổ, chứng từ cần được kiểm tra tính đầy đủ, chính xác, hợp lệ và các nội dung liên quan đến nghiệp vụ phát sinh. Chứng từ đạt yêu cầu mới được chuyển sang bước ghi sổ và lưu trữ.
4.2 Các loại chứng từ như thu – chi, mua hàng, bán hàng, kho có quy trình luân chuyển khác nhau không?
Có. Tùy từng nghiệp vụ, chứng từ sẽ được chuyển qua các bộ phận và cấp phê duyệt khác nhau. Tuy nhiên, quy trình cơ bản vẫn gồm: lập/tiếp nhận → kiểm tra → phê duyệt → luân chuyển → ghi sổ → lưu trữ.
4.3 Doanh nghiệp nên xây dựng sơ đồ quy trình luân chuyển chứng từ như thế nào?
Sơ đồ cần thể hiện rõ trình tự luân chuyển, bộ phận thực hiện, người kiểm tra/phê duyệt và điểm lưu trữ chứng từ. Một sơ đồ cơ bản có thể trình bày: Lập chứng từ → Kiểm tra → Phê duyệt → Luân chuyển → Ghi sổ → Lưu trữ.
4.4 Tại sao doanh nghiệp cần xây dựng quy trình luân chuyển chứng từ?
Quy trình giúp kiểm soát đường đi của chứng từ, phân định trách nhiệm và hạn chế thất lạc, sai sót hoặc chậm trễ trong quá trình xử lý và ghi sổ kế toán.