
Tài khoản 241 (Xây dựng cơ bản dở dang) theo Thông tư 99/2025/TT-BTC (áp dụng từ 01/01/2026) là tài khoản tài sản phản ánh chi phí mua sắm, xây dựng mới, bảo dưỡng định kỳ và nâng cấp, cải tạo tài sản cố định chưa hoàn thành tại doanh nghiệp không thành lập Ban quản lý dự án. Trong bài viết này, AZTAX hệ thống lại nguyên tắc ghi nhận, 4 tài khoản cấp 2, các bút toán thường gặp và bài tập có lời giải để kế toán áp dụng đúng quy định hiện hành.
1. Tài khoản 241 theo Thông tư 99/2025/TT-BTC
Tài khoản 241 (Xây dựng cơ bản dở dang) theo Thông tư 99/2025/TT-BTC là tài khoản tài sản chuyên dùng để theo dõi toàn bộ các chi phí đầu tư chưa hoàn tất vào thời điểm chốt sổ kế toán. Tài khoản này chỉ áp dụng cho các doanh nghiệp tự thực hiện hoặc trực tiếp quản lý mà không lập Ban quản lý dự án riêng.
Phạm vi phản ánh của TK 241 bao gồm 4 nhóm chi phí cốt lõi:
- Đầu tư mua sắm mới tài sản cố định (TSCĐ).
- Thi công, xây lắp mới các công trình, kiến trúc.
- Bảo trì, sửa chữa định kỳ TSCĐ (theo chuẩn mực kỹ thuật).
- Thi công cải tạo, nâng cấp TSCĐ giúp nâng cao hiệu suất, kéo dài tuổi thọ hoặc gia tăng lợi ích tài chính.
So sánh điểm khác biệt của TK 241 giữa Thông tư 99/2025/TT-BTC và Thông tư 200/2014/TT-BTC
| Tiêu chí | Thông tư 200/2014/TT-BTC | Thông tư 99/2025/TT-BTC |
| Tên tài khoản | Tài khoản 241 – Xây dựng cơ bản dở dang | Tài khoản 241 – Xây dựng cơ bản dở dang (Không thay đổi) |
| Phạm vi và Nguyên tắc áp dụng | Theo dõi chi phí đầu tư XDCB (mua sắm, làm mới, nâng cấp, cải tạo hoặc trang bị lại). Áp dụng cho đơn vị không có Ban quản lý dự án độc lập. | • Chuẩn hóa điều kiện vốn hóa chi phí cải tạo/nâng cấp (phải chứng minh làm tăng năng lực hoạt động, kéo dài thời gian dùng hoặc tăng lợi ích). • Mở rộng quy định: Cho phép tập hợp cả chi phí bảo dưỡng, sửa chữa định kỳ vào TK 241 nếu thỏa mãn tiêu chuẩn kỹ thuật. |
| Cấu trúc tài khoản cấp 2 | Bao gồm 03 tài khoản: • TK 2411: Mua sắm TSCĐ • TK 2412: Xây dựng cơ bản • TK 2413: Sửa chữa lớn TSCĐ | Bổ sung thành 04 tài khoản: • TK 2411: Mua sắm TSCĐ • TK 2412: Xây dựng cơ bản • TK 2413: Sửa chữa, bảo dưỡng định kỳ TSCĐ • TK 2414: Nâng cấp, cải tạo TSCĐ |
2. Nguyên tắc kế toán đối với tài khoản 241 trong doanh nghiệp nhỏ và vừa
Nguyên tắc kế toán của Tài khoản 241 đóng vai trò quan trọng trong việc ghi nhận đầy đủ và chính xác các chi phí phát sinh trong quá trình đầu tư xây dựng chưa hoàn thành. Việc tuân thủ đúng nguyên tắc kế toán giúp doanh nghiệp kiểm soát chặt chẽ chi phí đầu tư, tránh vượt ngân sách dự kiến.
Nguyên tắc kế toán tài khoản 241 được quy định như sau:
Tuân thủ đúng nguyên tắc giúp doanh nghiệp ghi nhận đầy đủ, chính xác chi phí đầu tư dở dang và kiểm soát ngân sách dự án. Các nguyên tắc chính:
- Theo dõi chi tiết: mở sổ chi tiết cho từng công trình, hạng mục công trình và theo từng nội dung chi phí (2411, 2412, 2413, 2414), từ khi khởi công đến khi hoàn thành, bàn giao.
- Các loại chi phí được tập hợp: chi phí xây lắp, thiết bị, bồi thường, tư vấn, quản lý dự án và các chi phí hợp lý khác liên quan trực tiếp đến tài sản đang đầu tư.
- Phân bổ chi phí chung: chi phí xác định riêng cho từng công trình thì tính trực tiếp; chi phí chung không xác định riêng được thì phân bổ theo tiêu thức hợp lý.
- Bảo dưỡng, sửa chữa định kỳ: tập hợp vào TK 2413 khi đáp ứng yêu cầu kỹ thuật. Khi hoàn thành, nếu không đủ điều kiện ghi tăng nguyên giá TSCĐ thì kết chuyển vào chi phí sản xuất, kinh doanh (hoặc chi phí trả trước, dự phòng phải trả nếu có). Sửa chữa thường xuyên nhằm duy trì trạng thái hoạt động bình thường thì ghi thẳng vào chi phí kỳ, không qua TK 241.
- Nâng cấp, cải tạo: chỉ vốn hóa vào TK 2414 khi làm tăng năng lực hoạt động, kéo dài thời gian sử dụng hoặc tăng lợi ích kinh tế. Nếu không thỏa mãn thì ghi nhận vào chi phí trong kỳ.
- Chi phí đi vay (lãi vay, chi phí phát hành trái phiếu): chỉ vốn hóa vào TK 241 khi liên quan trực tiếp đến tài sản dở dang đủ điều kiện vốn hóa theo chuẩn mực kế toán; phần còn lại ghi vào chi phí tài chính.
- Ngoại tệ: chi phí thanh toán bằng ngoại tệ được ghi nhận theo tỷ giá giao dịch thực tế. Chênh lệch tỷ giá phát sinh được ghi vào doanh thu hoạt động tài chính (lãi) hoặc chi phí tài chính (lỗ).
- Chi phí chạy thử, sản xuất thử: nếu quá trình chạy thử không tạo ra sản phẩm thì tập hợp vào TK 241. Nếu tạo ra sản phẩm thì phần chi phí và phần thu hồi từ bán sản phẩm được xử lý riêng theo nguyên tắc thu nhập trừ chi phí.
- Khi công trình hoàn thành: kết chuyển giá trị vào TSCĐ (211, 213), bất động sản đầu tư hoặc tài khoản liên quan khác theo mục đích sử dụng.
- Khi dự án bị hủy bỏ: thanh lý, thu hồi các khoản có thể thu hồi; phần chênh lệch còn lại ghi vào chi phí khác (hoặc phải thu khác nếu có người chịu trách nhiệm bồi thường).
Xem thêm: 211 là tài khoản gì?
3. Kết cấu và nội dung phản ánh của tài khoản 241
Để quản lý hiệu quả các dự án xây dựng, doanh nghiệp cần nắm vững cấu trúc và chức năng của tài khoản 241. Hiểu rõ cách sử dụng tài khoản này giúp doanh nghiệp ghi nhận chính xác các chi phí liên quan đến các công trình đang thực hiện, đồng thời theo dõi chặt chẽ tiến độ và tổng giá trị đầu tư của dự án.
Theo khoản 2 Điều 37 Thông tư 133/2016/TT-BTC, kết cấu và nội dung phản ánh của tài khoản 241 (Xây dựng cơ bản dở dang) trong doanh nghiệp nhỏ và vừa phải tuân thủ các quy định sau:
Bên Nợ:
- Chi phí đầu tư xây dựng cơ bản, mua sắm, sửa chữa lớn tài sản cố định phát sinh, bao gồm cả tài sản cố định hữu hình và tài sản cố định vô hình.
- Chi phí mua sắm bất động sản đầu tư trong trường hợp cần có giai đoạn đầu tư xây dựng.
- Chi phí đầu tư xây dựng cơ bản bất động sản đầu tư.
- Chi phí cải tạo, nâng cấp, sửa chữa lớn tài sản cố định và bất động sản đầu tư.
Bên Có:
- Giá trị tài sản cố định hình thành qua đầu tư xây dựng cơ bản, mua sắm đã hoàn thành và đưa vào sử dụng.
- Giá trị bất động sản đầu tư hình thành qua đầu tư xây dựng cơ bản đã hoàn thành và đưa vào sử dụng.
- Giá trị công trình bị loại bỏ và các khoản chi phí duyệt bỏ khác kết chuyển khi quyết toán được duyệt.
- Kết chuyển chi phí cải tạo, nâng cấp, sửa chữa lớn tài sản cố định và bất động sản đầu tư phát sinh sau ghi nhận ban đầu vào các tài khoản có liên quan khi quyết toán được duyệt.
Số dư Nợ:
- Chi phí dự án đầu tư xây dựng và sửa chữa lớn tài sản cố định, bất động sản đầu tư dở dang.
- Giá trị công trình xây dựng và sửa chữa lớn tài sản cố định, bất động sản đầu tư đã hoàn thành nhưng chưa bàn giao đưa vào sử dụng hoặc quyết toán chưa được duyệt.
- Giá trị bất động sản đầu tư đang đầu tư xây dựng dở dang.
Tài khoản cấp 2 của tài khoản 241:
- Tài khoản 2411 – Mua sắm tài sản cố định:
- Phản ánh chi phí mua sắm tài sản cố định, bao gồm cả tài sản cố định mới và đã qua sử dụng.
- Các chi phí liên quan đến lắp đặt, chạy thử và trang bị thêm tài sản cố định trước khi đưa vào sử dụng cũng được ghi nhận tại tài khoản này.
- Tài khoản 2412 – Xây dựng cơ bản:
- Phản ánh chi phí đầu tư xây dựng cơ bản và tình hình quyết toán vốn đầu tư xây dựng cơ bản.
- Tài khoản này được mở chi tiết cho từng công trình, hạng mục công trình và theo dõi chi tiết các chi phí đầu tư xây dựng cơ bản của từng đối tượng tài sản hình thành qua đầu tư.
- Tài khoản 2413 – Sửa chữa lớn tài sản cố định:
- Phản ánh chi phí sửa chữa lớn tài sản cố định và quyết toán chi phí sửa chữa.
- Các chi phí sửa chữa thường xuyên tài sản cố định không được hạch toán vào tài khoản này mà phải tính vào chi phí sản xuất, kinh doanh trong kỳ.
Các quy định trên giúp doanh nghiệp nhỏ và vừa theo dõi và quản lý chi phí liên quan đến đầu tư xây dựng cơ bản và tài sản cố định một cách chi tiết và hiệu quả.
4. Sơ đồ hạch toán tài khoản 241
Sơ đồ chữ T của Tài khoản 241 là công cụ kế toán thiết yếu giúp ghi nhận chi tiết các chi phí phát sinh trong quá trình thi công các công trình, dự án chưa hoàn thành.
Dưới đây là sơ đồ cụ thể:
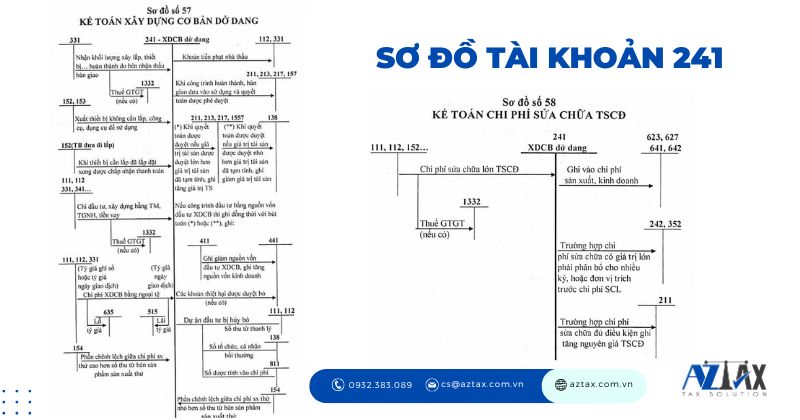
Việc sử dụng sơ đồ chữ T giúp kế toán viên dễ dàng theo dõi, phân loại và kiểm soát các khoản chi phí xây dựng cơ bản dở dang một cách rõ ràng và chính xác.
5. Phương pháp hạch toán tài khoản 241
Tùy theo giao dịch phát sinh, kế toán cần thực hiện hạch toán TK 241 theo thông tư 200 một cách chính xác và phù hợp với đặc thù của từng dự án. Các chi phí liên quan đến thi công, bao gồm vật liệu, nhân công và các khoản chi khác, cần được ghi nhận đầy đủ và phân bổ hợp lý.
5.1 Kế toán chi phí đầu tư XDCB
5.1.1 Trường hợp ứng trước tiền cho nhà thầu
a) Ứng trước bằng Đồng Việt Nam:
Khi ứng trước cho nhà thầu bằng Đồng Việt Nam, kế toán ghi nhận khoản ứng trước:
- Nợ TK 331 – Phải trả cho người bán
- Có TK 112 – Tiền gửi ngân hàng (1122) (theo tỷ giá ghi sổ BQGQ).
Khi khối lượng XDCB hoàn thành được nghiệm thu, kế toán ghi nhận chi phí đầu tư xây dựng dở dang đối với khoản ứng trước:
- Nợ TK 241 – XDCB dở dang
- Có TK 331 – Phải trả cho người bán.
b) Ứng trước bằng ngoại tệ:
Khi ứng trước cho nhà thầu bằng ngoại tệ, kế toán ghi nhận:
- Nợ TK 331 – Phải trả cho người bán (theo tỷ giá giao dịch thực tế)
- Nợ TK 635 – Chi phí tài chính (nếu có lỗ tỷ giá)
- Có TK 112 – Tiền gửi ngân hàng (1122) (theo tỷ giá ghi sổ BQGQ)
- Có TK 515 – Doanh thu hoạt động tài chính (nếu có lãi tỷ giá).
Khi khối lượng XDCB hoàn thành được nghiệm thu, kế toán ghi nhận chi phí XDCB dở dang với số tiền đã ứng trước, tính theo tỷ giá ghi sổ:
- Nợ TK 241 – XDCB dở dang
- Có TK 331 – Phải trả cho người bán.
5.1.2 Nhận khối lượng XDCB hoặc sửa chữa TSCĐ hoàn thành
Khi nhận bàn giao khối lượng công trình hoặc sửa chữa TSCĐ, nếu thuế GTGT đầu vào được khấu trừ, kế toán ghi:
- Nợ TK 241 – XDCB dở dang (2412, 2413)
- Nợ TK 133 – Thuế GTGT được khấu trừ (1332) (nếu có)
- Có TK 331 – Phải trả cho người bán.
Nếu thuế GTGT không được khấu trừ, giá trị chi phí XDCB dở dang bao gồm cả thuế GTGT. Trường hợp thanh toán bằng ngoại tệ, kế toán ghi nhận theo tỷ giá thực tế tại thời điểm nghiệm thu.
5.1.3 Mua thiết bị đầu tư XDCB
Khi mua thiết bị đầu tư XDCB, nếu thuế GTGT đầu vào được khấu trừ, kế toán ghi:
- Nợ TK 152 – Nguyên liệu, vật liệu (giá mua chưa có thuế GTGT)
- Nợ TK 133 – Thuế GTGT được khấu trừ (1332)
- Có TK 331 – Phải trả cho người bán (tổng giá thanh toán).
Khi thiết bị chuyển thẳng đến địa điểm thi công mà không cần lắp đặt, kế toán ghi nhận:
- Nợ TK 241 – XDCB dở dang
- Nợ TK 133 – Thuế GTGT được khấu trừ (1332)
- Có TK 331 – Phải trả cho người bán
- Có TK 151 – Hàng mua đang đi đường.
5.1.4 Trả tiền cho nhà thầu, người cung cấp vật tư, dịch vụ
Khi thanh toán cho các nhà thầu, người cung cấp vật tư, dịch vụ liên quan đến đầu tư XDCB, kế toán ghi:
- Nợ TK 331 – Phải trả cho người bán
- Có các TK 111, 112,…
5.1.5 Xuất thiết bị đầu tư XDCB giao cho bên nhận thầu
Nếu thiết bị không cần lắp, ghi:
- Nợ TK 241 – XDCB dở dang
- Có TK 152 – Nguyên liệu, vật liệu.
Nếu thiết bị cần lắp, kế toán chỉ theo dõi chi tiết thiết bị đưa đi lắp. Khi lắp đặt hoàn thành và nghiệm thu, ghi nhận:
- Nợ TK 241 – XDCB dở dang (2412)
- Có TK 152 – Nguyên liệu, vật liệu.
5.1.6 Chi phí khác phát sinh trong quá trình đầu tư XDCB
Khi phát sinh các chi phí như lãi vay, phát hành trái phiếu, đấu thầu, tháo dỡ mặt bằng, kế toán ghi nhận:
- Nợ TK 241 – XDCB dở dang (2412)
- Nợ TK 133 – Thuế GTGT được khấu trừ (1332) (nếu có)
- Có các TK 111, 112, 331, 335, 3411,…
5.1.7 Phạt nhà thầu thu được
Khi nhận tiền phạt từ nhà thầu, kế toán ghi:
- Nợ các TK 112, 331
- Có TK 241 – XDCB dở dang.
5.1.8 Chênh lệch tỷ giá trong đầu tư XDCB
Nếu phát sinh lãi tỷ giá, ghi:
- Nợ các TK liên quan
- Có TK 515 – Doanh thu hoạt động tài chính.
Nếu phát sinh lỗ tỷ giá, ghi:
- Nợ TK 635 – Chi phí tài chính
- Có các TK liên quan.
5.1.9 Chênh lệch tỷ giá đối với doanh nghiệp Nhà nước
Đối với các doanh nghiệp Nhà nước sở hữu 100% vốn điều lệ, nếu có chênh lệch tỷ giá trong quá trình đầu tư xây dựng, kế toán ghi:
- Nếu lãi tỷ giá:
- Nợ các TK liên quan
- Có TK 413 – Chênh lệch tỷ giá hối đoái.
- Nếu lỗ tỷ giá:
- Nợ TK 413 – Chênh lệch tỷ giá hối đoái
- Có các TK liên quan.
Khi công trình đi vào hoạt động, kết chuyển chênh lệch tỷ giá:
- Kết chuyển lãi tỷ giá:
- Nợ TK 413 – Chênh lệch tỷ giá hối đoái
- Có TK 515 – Doanh thu hoạt động tài chính.
- Kết chuyển lỗ tỷ giá:
- Nợ TK 635 – Chi phí tài chính
- Có TK 413 – Chênh lệch tỷ giá hối đoái.
5.1.10 Chi phí và thu từ sản phẩm thử
Chi phí chạy thử không sản xuất ra sản phẩm thử, ghi:
- Nợ TK 241 – XDCB dở dang
- Có các TK liên quan.
Khi sản phẩm thử được bán, ghi nhận các khoản thu và chi phí phát sinh:
- Nợ các TK 112, 131
- Có TK 1551 – Thành phẩm nhập kho
- Có TK 154 – Chi phí sản xuất kinh doanh dở dang
- Có TK 3331 – Thuế GTGT phải nộp (nếu có).
5.1.11 Công trình hoàn thành và nghiệm thu
Khi công trình hoàn thành và nghiệm thu, giá trị tài sản được bàn giao và đưa vào sử dụng, kế toán ghi:
- Nợ các TK 211, 213, 217
- Nợ TK 1557 – Thành phẩm Bất động sản
- Có TK 241 – XDCB dở dang.
5.1.12 Điều chỉnh giá trị tài sản sau quyết toán
Khi quyết toán hoàn thành, điều chỉnh giá trị tài sản theo quyết toán, kế toán ghi:
- Nếu giá trị tài sản duyệt thấp hơn giá tạm tính:
- Nợ TK 138 – Phải thu khác
- Có các TK 211, 213, 217.
- Nếu giá trị tài sản duyệt cao hơn giá tạm tính:
- Nợ các TK 211, 213, 217
- Có các TK liên quan.
5.1.13 Kế toán tại Ban quản lý dự án
Kế toán tại Ban quản lý dự án thực hiện các bước theo hướng dẫn tại Thông tư 195/2012/TT-BTC và các quy định liên quan.
5.1.14 Dự án bị hủy bỏ hoặc thu hồi
Khi dự án bị hủy bỏ, kế toán thanh lý và thu hồi chi phí đầu tư, ghi nhận:
- Nợ các TK 111, 112
- Nợ TK 138 – Phải thu khác
- Nợ TK 811 – Chi phí khác
- Có TK 241 – XDCB dở dang.
5.2 Kế toán sửa chữa TSCĐ
Công tác sửa chữa TSCĐ trong doanh nghiệp có thể được thực hiện theo hai phương thức: tự làm hoặc giao thầu.
a) Khi chi phí sửa chữa TSCĐ phát sinh, kế toán sẽ tập hợp chi phí vào bên Nợ Tài khoản 241 “XDCB dở dang” (2413) và phân bổ chi tiết cho từng công trình, công việc sửa chữa. Căn cứ vào chứng từ phát sinh chi phí để thực hiện hạch toán:
- Khi thuế GTGT đầu vào được khấu trừ, kế toán ghi:
- Nợ TK 241 – XDCB dở dang (2413) (giá mua chưa có thuế GTGT)
- Nợ TK 133 – Thuế GTGT được khấu trừ (1332)
- Có các TK 111, 112, 152, 214, … (tổng giá thanh toán).
- Khi thuế GTGT đầu vào không được khấu trừ, chi phí sửa chữa TSCĐ sẽ bao gồm cả thuế GTGT, kế toán ghi:
- Nợ TK 241 – XDCB dở dang (2413) (tổng giá thanh toán)
- Có các TK 111, 112, 152, 214, 334, … (tổng giá thanh toán).
b) Khi công trình sửa chữa hoàn thành, nếu không đủ điều kiện ghi tăng nguyên giá TSCĐ, kế toán ghi:
- Nợ các TK 623, 627, 641, 642
- Nợ TK 242 – Chi phí trả trước (nếu chi phí phát sinh lớn và cần phân bổ dần)
- Nợ TK 352 – Dự phòng phải trả (nếu đã trích trước chi phí sửa chữa định kỳ)
- Có TK 241 – XDCB dở dang (2413).
Trường hợp sửa chữa cải tạo, nâng cấp thỏa mãn điều kiện ghi tăng nguyên giá TSCĐ, kế toán ghi:
- Nợ TK 211 – TSCĐ hữu hình
- Có TK 241 – XDCB dở dang (2413).
6. Bài tập kế toán xây dựng cơ bản dở dang
Tình huống: Công ty X đang triển khai dự án xây dựng một công trình văn phòng. Hiện tại, công trình chưa hoàn thành và vẫn đang trong quá trình thi công. Trong tháng 10, công ty phát sinh các nghiệp vụ kinh tế sau:
- Mua vật liệu xây dựng phục vụ công trình với giá trị 200 triệu đồng, thuế GTGT đầu vào là 20 triệu đồng.
- Chi phí nhân công trực tiếp tham gia xây dựng công trình là 50 triệu đồng.
- Chi phí bảo trì máy móc là 10 triệu đồng, trong đó thuế GTGT đầu vào không được khấu trừ.
- Thanh toán cho nhà thầu thi công số tiền 500 triệu đồng, đã bao gồm thuế GTGT.
Yêu cầu: Xác định tài khoản kế toán và định khoản các nghiệp vụ kinh tế phát sinh trên.
Hướng dẫn hạch toán
a) Hạch toán chi phí mua vật liệu xây dựng
Giả sử vật liệu được mua và đưa trực tiếp vào sử dụng cho công trình, thuế GTGT đầu vào đủ điều kiện khấu trừ, kế toán ghi nhận:
- Nợ TK 2412 – Xây dựng cơ bản: 200 triệu đồng.
- Nợ TK 1332 – Thuế GTGT được khấu trừ của TSCĐ: 20 triệu đồng.
- Có TK 111/112/331: 220 triệu đồng.
Giải thích: TK 2412 được sử dụng để tập hợp chi phí đầu tư xây dựng công trình. Thuế GTGT đầu vào đủ điều kiện khấu trừ được hạch toán riêng, không tính vào chi phí xây dựng cơ bản dở dang.
Lưu ý: Nếu vật liệu được nhập kho trước khi xuất dùng cho công trình, kế toán ghi nhận ban đầu vào TK 152 và thuế GTGT theo tài khoản phù hợp; khi xuất kho sử dụng mới kết chuyển giá trị vật liệu vào TK 2412.
b) Hạch toán chi phí nhân công xây dựng
Chi phí tiền lương của công nhân trực tiếp tham gia xây dựng công trình được tính vào chi phí đầu tư xây dựng cơ bản dở dang:
- Nợ TK 2412 – Xây dựng cơ bản: 50 triệu đồng.
- Có TK 334 – Phải trả người lao động: 50 triệu đồng.
Giải thích: Chi phí nhân công trực tiếp đủ điều kiện vốn hóa được tập hợp vào TK 2412. Khoản tiền lương phải trả cho người lao động được ghi nhận vào TK 334.
c) Hạch toán chi phí sửa chữa, bảo dưỡng định kỳ máy móc
Giả sử khoản 10 triệu đồng là chi phí sửa chữa, bảo dưỡng định kỳ tài sản cố định thuộc phạm vi phản ánh của TK 2413 và đã bao gồm phần thuế GTGT không được khấu trừ, kế toán ghi:
- Nợ TK 2413 – Sửa chữa, bảo dưỡng định kỳ TSCĐ: 10 triệu đồng.
- Có TK 111/112/331: 10 triệu đồng.
Giải thích: Thuế GTGT đầu vào không được khấu trừ được tính vào chi phí tương ứng. Do đó, toàn bộ 10 triệu đồng được ghi nhận vào TK 2413 theo giả định nêu trên.
Lưu ý: Không phải mọi khoản chi phí bảo trì máy móc đều được hạch toán vào TK 2413. Nếu đây là chi phí bảo dưỡng thông thường phục vụ hoạt động sản xuất, kinh doanh hoặc thi công, cần xác định tài khoản chi phí phù hợp; không tự động ghi nhận vào TK 241.
d) Hạch toán khoản thanh toán cho nhà thầu thi công
Đề bài chưa xác định khoản tiền 500 triệu đồng là tiền tạm ứng hay thanh toán cho khối lượng xây dựng đã hoàn thành, được nghiệm thu. Vì vậy, cần phân biệt hai trường hợp:
Trường hợp 1: Công ty tạm ứng tiền cho nhà thầu
Nếu 500 triệu đồng là khoản ứng trước theo hợp đồng và chưa có khối lượng xây dựng hoàn thành được nghiệm thu, kế toán ghi:
- Nợ TK 331 – Phải trả cho người bán: 500 triệu đồng.
- Có TK 112 – Tiền gửi ngân hàng: 500 triệu đồng.
Giải thích: Khoản tiền ứng trước được theo dõi trên TK 331, chưa được ghi nhận ngay vào TK 2412 vì chưa có căn cứ xác định giá trị khối lượng xây dựng hoàn thành.
Trường hợp 2: Thanh toán khối lượng xây dựng đã hoàn thành và được nghiệm thu
Nếu khoản 500 triệu đồng là giá trị khối lượng xây dựng đã được nghiệm thu, có hóa đơn hợp lệ và thuế GTGT đủ điều kiện khấu trừ, kế toán ghi nhận chi phí xây dựng như sau.
Giả sử thuế GTGT trên hóa đơn là 10%:
- Giá trị xây dựng chưa thuế: 454,545 triệu đồng.
- Thuế GTGT đầu vào: 45,455 triệu đồng.
- Tổng giá thanh toán: 500 triệu đồng.
Bút toán ghi nhận giá trị khối lượng xây dựng hoàn thành:
- Nợ TK 2412 – Xây dựng cơ bản: 454,545 triệu đồng.
- Nợ TK 1332 – Thuế GTGT được khấu trừ của TSCĐ: 45,455 triệu đồng.
- Có TK 331 – Phải trả cho người bán: 500 triệu đồng.
Bút toán thanh toán cho nhà thầu:
- Nợ TK 331: 500 triệu đồng.
- Có TK 112: 500 triệu đồng.
Giải thích: Chi phí xây dựng được ghi nhận theo khối lượng thực tế đã hoàn thành, được nghiệm thu và đủ điều kiện ghi nhận. Việc thanh toán tiền cho nhà thầu không đồng nghĩa với việc toàn bộ số tiền thanh toán được ghi nhận ngay vào TK 2412.
Lưu ý: Thuế suất 10% chỉ là giả định để minh họa. Khi hạch toán thực tế, cần căn cứ vào thuế suất trên hóa đơn và điều kiện khấu trừ thuế GTGT.
Hy vọng thông qua ví dụ minh hoạ trên, bạn đã nắm được cách sử dụng tài khoản 241 và áp dụng vào công việc thưc tế.
Tài khoản 241 là công cụ quan trọng giúp doanh nghiệp quản lý và theo dõi chi phí đầu tư xây dựng cơ bản dở dang, từ mua sắm tài sản cố định đến sửa chữa lớn và cải tạo tài sản. Việc sử dụng tài khoản 241 hiệu quả giúp doanh nghiệp kiểm soát tốt nguồn lực và tối ưu hóa chi phí. Mọi thắc mắc vui lòng liên hệ AZTAX qua HOTLINE: 0932.383.089 để được tư vấn chi tiết.
Xem thêm: Tài khoản 221 – Đầu tư vào công ty con
7 Câu hỏi thường gặp về Tài khoản 241 – Xây dựng cơ bản dở dang
1. Các khoản chi phí nào được hạch toán vào Tài khoản 241?
TK 241 phản ánh chi phí mua sắm TSCĐ chưa bàn giao, chi phí thi công công trình XDCB, chi phí bảo dưỡng, sửa chữa định kỳ và chi phí cải tạo, nâng cấp TSCĐ làm tăng năng lực hoạt động hoặc kéo dài thời gian sử dụng.
2. Cấu trúc tài khoản cấp 2 của Tài khoản 241 gồm những gì?
Theo Thông tư 99/2025/TT-BTC, TK 241 gồm 4 tài khoản cấp 2: TK 2411 (Mua sắm TSCĐ), TK 2412 (Xây dựng cơ bản), TK 2413 (Sửa chữa, bảo dưỡng định kỳ TSCĐ) và TK 2414 (Nâng cấp, cải tạo TSCĐ).
3. Khi công trình hoàn thành, kế toán kết chuyển Tài khoản 241 như thế nào?
Khi nghiệm thu, bàn giao đưa vào sử dụng, kế toán kết chuyển tổng chi phí từ TK 241 sang TK 211 (TSCĐ hữu hình), TK 213 (TSCĐ vô hình) hoặc tài khoản liên quan khác. Riêng chi phí bảo dưỡng, sửa chữa không đủ điều kiện ghi tăng nguyên giá thì kết chuyển vào chi phí sản xuất, kinh doanh hoặc chi phí trả trước.
4. Chi phí sửa chữa thường xuyên có được hạch toán vào Tài khoản 241 không?
Không. Chi phí sửa chữa thường xuyên nhằm duy trì trạng thái hoạt động bình thường của TSCĐ được ghi thẳng vào chi phí sản xuất, kinh doanh (TK 627, 641, 642…) của bộ phận sử dụng tài sản. TK 241 chỉ tập hợp bảo dưỡng, sửa chữa định kỳ theo yêu cầu kỹ thuật (TK 2413).
5. Số dư cuối kỳ của Tài khoản 241 phản ánh điều gì?
TK 241 là tài khoản tài sản, có số dư Nợ (hoặc bằng 0). Số dư Nợ cuối kỳ phản ánh giá trị các khoản chi phí mua sắm, xây dựng, sửa chữa hoặc nâng cấp TSCĐ còn dở dang, hoặc đã hoàn thành nhưng chưa nghiệm thu, quyết toán.