



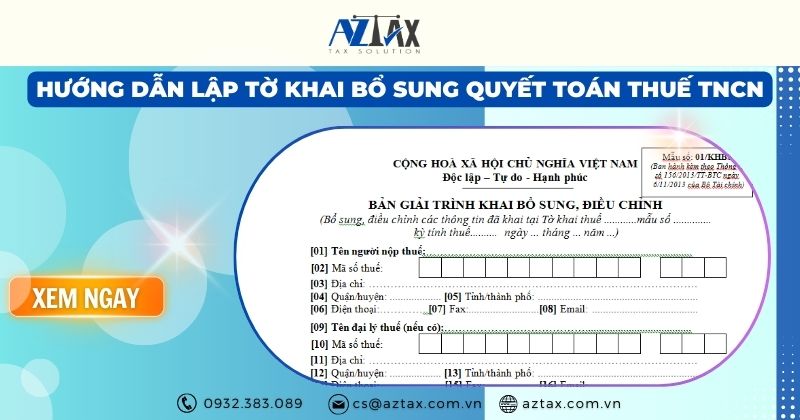
Tờ khai bổ sung thuế TNCN là giải pháp cần thiết khi phát hiện sai sót trong hồ sơ đã nộp trước đó. Việc lập đúng tờ khai không chỉ giúp điều chỉnh số liệu chính xác mà còn tránh rủi ro bị xử phạt. Bài viết dưới đây của AZTAX sẽ hướng dẫn chi tiết cách thực hiện trên HTKK nhanh chóng và đúng quy định.
2. Hướng dẫn kê khai bổ sung thuế TNCN trên HTKK
Chỉ với 7 bước đơn giản dưới đây, bạn có thể tự điều chỉnh và nộp lại hồ sơ thuế TNCN chuẩn xác:
Bước 1: Mở mẫu tờ khai cần chỉnh sửa
- Vào phần mềm HTKK ➔ chọn Thuế thu nhập cá nhân.
- Chọn đúng mẫu tờ khai đã nộp bị sai sót trước đó.
- Ví dụ: Nếu kỳ Quý 1/2025 nộp theo mẫu 05/KK-TNCN (TT 89/2026), khi sửa bạn phải chọn đúng lại mẫu này.

Bước 2: Khai báo kỳ nộp bổ sung
Khi cửa sổ mới mở ra, bạn điền các thông tin:
- Trạng thái: Tích chọn Bổ sung.
- Lần bổ sung: Điền số lần sửa (Lần 1, Lần 2…).
- Ngày lập KHBS: Để nguyên ngày hiện tại hoặc chỉnh theo thực tế.
- Bấm Đồng ý để mở tờ khai.

Bước 3: Sửa lại số liệu đúng
- Tìm đến các chỉ tiêu bị sai và điền lại số đúng.
- Cách tính:
- Sai thiếu (kê khai sót) ➔ Cộng thêm phần thiếu.
- Sai thừa (kê khai nhầm) ➔ Trừ bớt phần thừa.
- Ví dụ: Sót 1 nhân viên thì nhập thêm thu nhập và số thuế của nhân viên đó vào tờ khai.

Bước 4: Tổng hợp sang Phụ lục bổ sung (01/KHBS)
- Chuyển qua tab 01/KHBS.
- Nhập Mã giao dịch điện tử của tờ khai ban đầu vào ô [02].
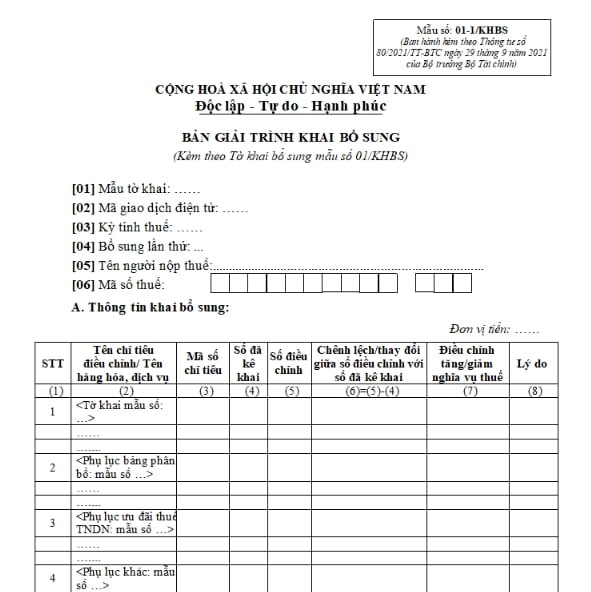
- Bấm nút Tổng hợp KHBS. Phần mềm sẽ tự động tính toán chênh lệch sang phụ lục 01/KHBS và bản giải trình 01-1/KHBS.

Bước 5: Kiểm tra và giải trình (Tab 01-1/KHBS)
Vào tab 01-1/KHBS để đối soát thông tin:
- Cột (4) Số đã kê khai: Dữ liệu tờ khai cũ.
- Cột (5) Số điều chỉnh: Dữ liệu mới đã sửa.
- Cột (6), (7): Số tiền chênh lệch và nghĩa vụ thuế thay đổi.
- Cột (8) Lý do: Bắt buộc nhập lý do điều chỉnh tại đây (Ví dụ: “Kê khai sót thu nhập tháng 1”, “Tính nhầm số người phụ thuộc”…).

Bước 6: Đối soát kết quả nghĩa vụ thuế
Quay lại tab 01/KHBS và quan sát chỉ tiêu [10] – Tăng/giảm số thuế phải nộp:
- Chỉ tiêu [10] mang số dương (> 0): Phát sinh thuế nộp thêm. Doanh nghiệp cần nộp ngay tiền thuế thiếu + tiền chậm nộp (0.03%/ngày nếu đã quá hạn).
- Chỉ tiêu [10] mang số âm (< 0): Đã nộp thừa thuế. Số tiền này sẽ được bù trừ vào các kỳ nộp thuế tiếp theo.
Bước 7: Lưu và xuất kết xuất nộp qua mạng
- Bấm Ghi để lưu dữ liệu (kiểm tra nếu phần mềm báo lỗi thì sửa lại).
- Bấm Kết xuất XML.
- Đăng nhập Cổng thông tin Thuế điện tử (thuedientu) để gửi file XML hồ sơ bổ sung.
Xem thêm: Hướng dẫn lập tờ khai thuế TNCN theo quý
3. Cách nộp tờ khai bổ sung thuế TNCN trên Dịch vụ công
Bước 1: Truy cập Cổng Dịch vụ công của Tổng cục Thuế tại: https://dichvucong.gdt.gov.vn

Bước 2: Đăng nhập bằng tài khoản phù hợp:
- Doanh nghiệp chọn đối tượng “Doanh nghiệp”.
- Cá nhân đăng nhập bằng VNeID (ưu tiên mức 2) hoặc tài khoản thuế.
Bước 3: Tại ô tìm kiếm, nhập từ khóa “bổ sung” hoặc chọn đúng thủ tục hành chính tương ứng, sau đó chọn mã 1.008327.

Bước 4: Lựa chọn loại tờ khai cần bổ sung, ví dụ tờ khai 05/KK-TNCN (TT80/2021) bằng cách nhấn “Chọn tờ khai”.

Bước 5: Chọn hồ sơ đã nộp trước đó để thực hiện bổ sung và chọn hình thức nộp là “Nộp XML”.


Bước 6: Tải file XML của tờ khai bổ sung đã lập lên hệ thống, sử dụng chức năng “View from XML” để kiểm tra nội dung.

Bước 7: Xác nhận thông tin về lần bổ sung và kỳ tính thuế, sau đó nhấn “Tiếp tục”.

Bước 8: Rà soát toàn bộ thông tin trên tờ khai, đảm bảo chính xác trước khi gửi.

Bước 9: Nhập mã xác thực (captcha) và hoàn tất thao tác nộp hồ sơ.
4. Cách nộp tờ khai bổ sung thuế TNCN trên thuế điện tử
Để thực hiện nộp tờ khai bổ sung quyết toán thuế TNCN online, bạn có thể làm theo các bước đơn giản sau:
Bước 1: Đăng nhập vào hệ thống thuế điện tử
Truy cập trang web của Tổng cục Thuế tại địa chỉ https://thuedientu.gdt.gov.vn/ và đăng nhập bằng tài khoản cá nhân hoặc tài khoản doanh nghiệp của bạn.
Bước 2: Chọn mục “Nộp tờ khai bổ sung”
Sau khi đăng nhập thành công, bạn hãy chọn mục “Kê khai thuế” rồi tiếp tục chọn “Nộp tờ khai bổ sung”. Lúc này, hệ thống sẽ hiển thị danh sách các tờ khai thuế mà bạn đã nộp trước đó.
Bước 3: Cập nhật thông tin và tải lên tài liệu cần thiết
Chọn tờ khai thuế cần bổ sung và nhấn vào nút “Nộp bổ sung”. Hệ thống sẽ mở một biểu mẫu yêu cầu bạn điền thông tin bao gồm: loại thuế cần bổ sung, kỳ thuế cần bổ sung, số tiền thuế bổ sung, lý do bổ sung và các tài liệu chứng minh (nếu có). Sau khi điền xong, bạn cần tải lên các tài liệu hỗ trợ như hóa đơn, chứng từ thanh toán, hợp đồng,…
Bước 4: Kiểm tra và xác nhận việc nộp
Sau khi hoàn tất việc nhập thông tin và tải tài liệu, bạn cần kiểm tra lại tất cả các thông tin đã điền để đảm bảo tính chính xác. Sau đó, nhấn nút “Xác nhận nộp” để hoàn tất quá trình nộp tờ khai bổ sung.
5. Các trường hợp khai bổ sung hồ sơ khai quyết toán thuế TNCN
Trong quá trình quyết toán thuế, nếu phát hiện sai sót hoặc thiếu sót thông tin trong hồ sơ khai thuế, việc khai bổ sung là cần thiết để điều chỉnh lại số liệu và tránh những rủi ro về pháp lý. Tuy nhiên, không phải trường hợp nào cũng cần phải khai bổ sung, mà chỉ khi có các yếu tố như sai sót về số liệu thu nhập, khấu trừ thuế hoặc các khoản giảm trừ.
Theo quy định tại các khoản 1, 2 và 3 Điều 47 Luật Quản lý thuế 2019, các trường hợp cần khai bổ sung hồ sơ quyết toán thuế TNCN bao gồm:
- Nếu người nộp thuế phát hiện sai sót trong hồ sơ khai thuế đã nộp, họ có quyền khai bổ sung trong vòng 10 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót, miễn là trước khi cơ quan thuế hoặc cơ quan có thẩm quyền ra quyết định thanh tra, kiểm tra.
- Khi cơ quan thuế đã công bố quyết định thanh tra, kiểm tra thuế tại trụ sở của người nộp thuế, việc khai bổ sung hồ sơ vẫn được thực hiện, tuy nhiên, cơ quan thuế sẽ xử phạt các hành vi như: khai sai dẫn đến thiếu số thuế phải nộp, hoặc làm tăng số thuế được miễn, giảm, hoàn, không thu, hay hành vi trốn thuế.
- Trong trường hợp cơ quan thuế đã kết luận sau thanh tra, kiểm tra và ban hành quyết định xử lý, người nộp thuế vẫn có thể khai bổ sung nếu làm tăng số tiền thuế phải nộp, giảm số thuế khấu trừ hoặc miễn, giảm, hoàn. Đồng thời, việc xử phạt vi phạm hành chính sẽ áp dụng đối với hành vi khai sai hoặc trốn thuế. Nếu khai bổ sung dẫn đến giảm số thuế phải nộp hoặc tăng số thuế được khấu trừ, miễn, giảm, hoàn, người nộp thuế sẽ thực hiện theo quy định về giải quyết khiếu nại thuế.
Xem thêm: Mẫu hủy tờ khai quyết toán thuế TNCN
6. Hồ sơ khai bổ sung quyết toán thuế TNCN
Hồ sơ khai bổ sung quyết toán thuế TNCN đóng vai trò quan trọng trong việc điều chỉnh và hoàn thiện các thông tin liên quan đến nghĩa vụ thuế của cá nhân và doanh nghiệp. Khi phát hiện sai sót hoặc thiếu sót trong báo cáo quyết toán thuế trước đó, việc khai bổ sung là cách để sửa chữa và đảm bảo tính chính xác theo yêu cầu của cơ quan thuế.
Theo quy định tại khoản 4 Điều 47 Luật Quản lý thuế 2019, hồ sơ khai bổ sung thuế bao gồm:
- Tờ khai bổ sung.
- Bản giải trình khai bổ sung cùng các tài liệu liên quan.
Ngoài ra, tại Công văn 883/TCT-DNNCN năm 2022, quy định về việc khai bổ sung hồ sơ quyết toán thuế TNCN như sau:
- Nếu tổ chức, cá nhân khai bổ sung mà không làm thay đổi nghĩa vụ thuế, chỉ cần nộp Bản giải trình khai bổ sung và các tài liệu có liên quan, không phải nộp lại Tờ khai bổ sung.
- Trong trường hợp tổ chức, cá nhân chưa nộp hồ sơ quyết toán thuế năm, khi phát hiện sai sót, phải khai bổ sung hồ sơ thuế của tháng, quý có sai sót và tổng hợp số liệu vào hồ sơ quyết toán thuế năm.
- Nếu đã nộp hồ sơ quyết toán thuế năm, quy định như sau:
- Đối với cá nhân tự khai thuế, quyết toán thuế thì chỉ cần khai bổ sung hồ sơ quyết toán thuế năm.
- Đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công, ngoài việc khai bổ sung hồ sơ quyết toán thuế năm, còn phải bổ sung tờ khai tháng, quý có sai sót tương ứng.
Xem thêm: Quy định về nộp tờ khai thuế TNCN
7. Mẫu bản giải trình khai bổ sung điều chỉnh thuế TNCN
Thông tư 80/2021/TT-BTC, được Bộ Tài chính ban hành ngày 29/9/2021, đã cung cấp hướng dẫn chi tiết về việc thực hiện một số điều khoản trong Luật Quản lý thuế. Bên cạnh đó, Phụ lục II của Thông tư này cũng đưa ra mẫu Bản giải trình khai bổ sung và điều chỉnh thuế TNCN, với mẫu số 01-1/KHBS, như sau:
8. Thời hạn nộp tờ khai bổ sung thuế TNCN
Trong trường hợp phát hiện sai sót hoặc thiếu sót trong tờ khai quyết toán thuế, việc nộp tờ khai bổ sung kịp thời là cần thiết để điều chỉnh và hoàn thiện hồ sơ thuế. Nắm vững thời hạn này sẽ giúp cá nhân và doanh nghiệp chủ động hơn trong việc thực hiện nghĩa vụ thuế, từ đó giảm thiểu các rủi ro pháp lý và đảm bảo sự minh bạch trong việc quyết toán thuế TNCN.
Dựa trên quy định tại Điều 47 Luật Quản lý thuế 2019, hướng dẫn nộp tờ khai bổ sung thuế TNCN như sau:
Khai bổ sung hồ sơ khai thuế
1. Người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế trong thời hạn 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót nhưng trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
2. Khi cơ quan thuế, cơ quan có thẩm quyền đã công bố quyết định thanh tra, kiểm tra thuế tại trụ sở của người nộp thuế thì người nộp thuế vẫn được khai bổ sung hồ sơ khai thuế; cơ quan thuế thực hiện xử phạt vi phạm hành chính về quản lý thuế đối với hành vi quy định tại Điều 142 và Điều 143 của Luật này.
3. Sau khi cơ quan thuế, cơ quan có thẩm quyền đã ban hành kết luận, quyết định xử lý về thuế sau thanh tra, kiểm tra tại trụ sở của người nộp thuế thì việc khai bổ sung hồ sơ khai thuế được quy định như sau:
a) Người nộp thuế được khai bổ sung hồ sơ khai thuế đối với trường hợp làm tăng số tiền thuế phải nộp, giảm số tiền thuế được khấu trừ hoặc giảm số tiền thuế được miễn, giảm, hoàn và bị xử phạt vi phạm hành chính về quản lý thuế đối với hành vi quy định tại Điều 142 và Điều 143 của Luật này;
b) Trường hợp người nộp thuế phát hiện hồ sơ khai thuế có sai, sót nếu khai bổ sung làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được khấu trừ, tăng số tiền thuế được miễn, giảm, hoàn thì thực hiện theo quy định về giải quyết khiếu nại về thuế.
Theo quy định này, nếu người nộp thuế thu nhập cá nhân phát hiện sai sót trong hồ sơ khai thuế đã nộp cho cơ quan thuế, họ có quyền khai bổ sung trong vòng 10 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót.
Tuy nhiên, việc nộp tờ khai bổ sung phải được thực hiện trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
9. Khai bổ sung hồ sơ khai quyết toán thuế TNCN có phải nộp tiền chậm nộp không?
Khi quyết toán thuế TNCN, đôi khi cần điều chỉnh tờ khai thuế thu nhập cá nhân khi có sai sót hoặc thiếu sót trong hồ sơ đã nộp trước đó. Một câu hỏi phổ biến mà nhiều người gặp phải là liệu khi khai bổ sung tờ khai thuế TNCN, họ có phải nộp thêm tiền chậm nộp hay không? Việc hiểu rõ vấn đề này rất quan trọng, giúp bạn đảm bảo tuân thủ đúng quy định và tránh những khoản phạt không cần thiết.

Dựa theo quy định tại khoản 1 Điều 59 Luật Quản lý thuế 2019, người nộp thuế khi khai bổ sung hồ sơ quyết toán thuế thu nhập cá nhân sẽ phải nộp tiền chậm nộp trong những trường hợp sau:
Xử lý đối với việc chậm nộp tiền thuế
1. Các trường hợp phải nộp tiền chậm nộp bao gồm:
a) Người nộp thuế chậm nộp tiền thuế so với thời hạn quy định, thời hạn gia hạn nộp thuế, thời hạn ghi trong thông báo của cơ quan quản lý thuế, thời hạn trong quyết định ấn định thuế hoặc quyết định xử lý của cơ quan quản lý thuế;
b) Người nộp thuế khai bổ sung hồ sơ khai thuế làm tăng số tiền thuế phải nộp hoặc cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền kiểm tra, thanh tra phát hiện khai thiếu số tiền thuế phải nộp thì phải nộp tiền chậm nộp đối với số tiền thuế phải nộp tăng thêm kể từ ngày kế tiếp ngày cuối cùng thời hạn nộp thuế của kỳ tính thuế có sai, sót hoặc kể từ ngày hết thời hạn nộp thuế của tờ khai hải quan ban đầu;
c) Người nộp thuế khai bổ sung hồ sơ khai thuế làm giảm số tiền thuế đã được hoàn trả hoặc cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền kiểm tra, thanh tra phát hiện số tiền thuế được hoàn nhỏ hơn số tiền thuế đã hoàn thì phải nộp tiền chậm nộp đối với số tiền thuế đã hoàn trả phải thu hồi kể từ ngày nhận được tiền hoàn trả từ ngân sách nhà nước;
Theo quy định, người nộp thuế khi khai bổ sung hồ sơ quyết toán thuế thu nhập cá nhân sẽ phải nộp tiền chậm nộp nếu thuộc trường hợp nêu trên.
Bên cạnh đó, nếu việc khai bổ sung làm giảm số tiền thuế phải nộp hoặc cơ quan thuế phát hiện số tiền thuế phải nộp giảm, số tiền chậm nộp sẽ được điều chỉnh tương ứng với mức giảm chênh lệch thuế.
Mức tiền chậm nộp được tính theo quy định tại khoản 2 Điều 59 Luật Quản lý thuế 2019, là 0,03%/ngày, tính trên số tiền thuế chậm nộp.
Thời gian tính tiền chậm nộp bắt đầu từ ngày tiếp theo của ngày phát sinh tiền chậm nộp, kéo dài đến ngày liền kề trước khi số tiền nợ thuế, tiền thu hồi hoàn thuế, tiền thuế tăng thêm, tiền thuế ấn định và tiền thuế chậm chuyển được nộp vào ngân sách nhà nước.
10. Một số câu hỏi thường gặp
Câu 1: Tờ khai bổ sung thuế TNCN là gì?
Tờ khai bổ sung thuế TNCN là hồ sơ dùng để điều chỉnh thông tin đã kê khai trước đó khi phát hiện sai sót về thu nhập, số thuế phải nộp hoặc thông tin cá nhân.
Câu 2: Khi nào cần lập tờ khai bổ sung thuế TNCN?
Cần thực hiện khi phát hiện sai lệch sau khi đã nộp tờ khai, như kê khai thiếu thu nhập, sai số thuế, hoặc nhầm lẫn thông tin người nộp thuế.
Câu 3: Tờ khai bổ sung thuế TNCN nộp bằng cách nào?
Có thể lập và nộp trực tiếp trên phần mềm HTKK, sau đó gửi qua cổng thuế điện tử hoặc nộp bản giấy theo quy định của cơ quan thuế.
Câu 4: Có bị phạt khi nộp tờ khai bổ sung thuế TNCN không?
Không phải mọi trường hợp đều bị phạt. Nếu chủ động kê khai bổ sung trước khi cơ quan thuế kiểm tra, người nộp thuế thường chỉ phải nộp tiền chậm nộp (nếu có).
Câu 5: Hồ sơ tờ khai bổ sung thuế TNCN gồm những gì?
Bao gồm tờ khai bổ sung, bảng giải trình điều chỉnh (mẫu 01/KHBS) và các tài liệu liên quan chứng minh nội dung điều chỉnh.
Kết luận, việc nắm rõ quy trình về tờ khai bổ sung thuế TNCN là điều kiện cần thiết để đảm bảo tính chính xác và tuân thủ đầy đủ nghĩa vụ thuế. Khi phát hiện sai sót trong tờ khai quyết toán trước đó, việc khai bổ sung không chỉ giúp điều chỉnh các thông tin chưa chính xác mà còn giúp tránh được các rủi ro pháp lý và phạt vi phạm. Nếu bạn có nhu cầu sử dụng dịch vụ kế toán hoặc còn thắc mắc về cách nộp bổ sung tờ khai thuế TNCN, vui lòng liên hệ với AZTAX để được giải đáp nhanh chóng.







