
Mẫu giấy ủy quyền làm việc với cơ quan thuế là văn bản được sử dụng khi doanh nghiệp hoặc cá nhân cần ủy quyền cho người khác thay mặt thực hiện các công việc với cơ quan thuế trong phạm vi nhất định. Vậy mẫu giấy ủy quyền gồm những nội dung gì, cách điền như thế nào và có bắt buộc công chứng hay không? Bài viết dưới đây AZTAX sẽ hướng dẫn cho bạn chi tiết cách điền mẫu giấy ủy quyền làm việc với cơ quan thuế, đồng thời giải đáp một số câu hỏi thường gặp trong quá trình sử dụng.
1. Mẫu giấy ủy quyền làm việc với cơ quan thuế mới nhất 2026
Đây là văn bản pháp lý được lập ra khi cá nhân hoặc tổ chức muốn ủy quyền cho một người khác đại diện mình trong các giao dịch, thủ tục liên quan đến thuế tại cơ quan quản lý.
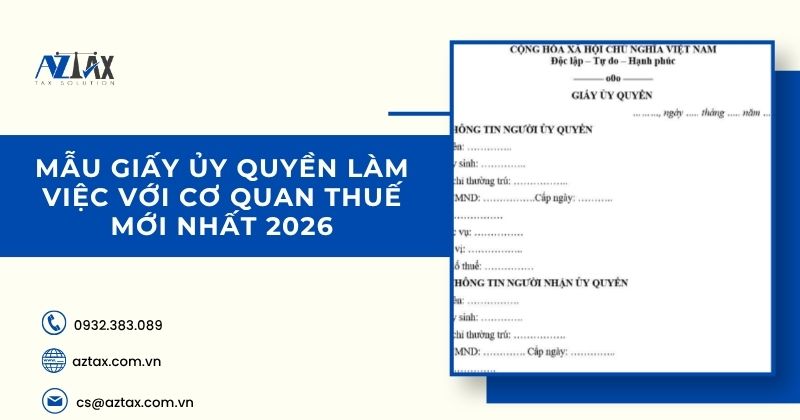
Nội dung cơ bản của giấy ủy quyền thường bao gồm:
- Thông tin người ủy quyền: Họ tên hoặc tên tổ chức, số CMND/CCCD hoặc mã số thuế, địa chỉ và liên hệ.
- Thông tin người được ủy quyền: Họ tên, số CMND/CCCD hoặc mã số thuế cá nhân, địa chỉ và liên hệ.
- Phạm vi ủy quyền: Có thể bao gồm nộp tờ khai, nộp thuế thay, tiếp nhận văn bản từ cơ quan thuế, làm việc trực tiếp khi có yêu cầu, thanh tra.
- Thời hạn ủy quyền: Xác định ngày bắt đầu và ngày kết thúc hiệu lực.
- Cam kết và chữ ký: Hai bên cam kết tuân thủ pháp luật, ký xác nhận và chịu trách nhiệm về thông tin đã kê khai.
Hiện chưa có văn bản pháp luật quy định mẫu giấy ủy quyền thống nhất cho việc làm việc với cơ quan thuế. Tuy nhiên, doanh nghiệp và cá nhân có thể tự soạn thảo mẫu dựa trên các nội dung cơ bản nêu trên để đảm bảo tính pháp lý.

Xem thêm: Hỗ trợ kê khai thuế
2. Hướng dẫn cách điền mẫu giấy ủy quyền làm việc với cơ quan thuế
Để giấy ủy quyền làm việc với cơ quan thuế được lập đầy đủ, người lập cần điền chính xác thông tin của các bên, phạm vi công việc, thời hạn ủy quyền và chữ ký xác nhận.
[1] Điền quốc hiệu, tiêu ngữ và ngày lập giấy
Giữ nguyên phần quốc hiệu, tiêu ngữ theo mẫu.
Tại dòng ngày tháng năm, ghi chính xác địa điểm và thời gian lập giấy ủy quyền. Thông tin này nên thống nhất với ngày được ghi tại phần mở đầu văn bản.
[2] Điền thông tin Bên ủy quyền
Nếu bên ủy quyền là doanh nghiệp, điền đầy đủ:
- Tên doanh nghiệp theo giấy đăng ký doanh nghiệp.
- Mã số thuế.
- Địa chỉ trụ sở.
- Họ tên người đại diện theo pháp luật.
- Chức vụ của người đại diện.
- Số CCCD/hộ chiếu, ngày cấp, nơi cấp.
- Số điện thoại liên hệ.
Nếu bên ủy quyền là cá nhân, điền đầy đủ thông tin cá nhân theo giấy tờ tùy thân.
[3] Điền thông tin Bên được ủy quyền
Bên được ủy quyền là người trực tiếp thực hiện công việc với cơ quan thuế.
Cần ghi đầy đủ:
- Họ và tên.
- Ngày, tháng, năm sinh.
- Số CCCD/hộ chiếu, ngày cấp, nơi cấp.
- Địa chỉ.
- Chức vụ và đơn vị công tác nếu có.
- Số điện thoại liên hệ.
Thông tin cần được đối chiếu với giấy tờ tùy thân để hạn chế sai sót.
[4] Điền nội dung ủy quyền
Đây là phần quan trọng nhất của giấy ủy quyền.
Cần ghi rõ người được ủy quyền được thay mặt bên ủy quyền thực hiện những công việc nào với cơ quan thuế.
Phạm vi có thể bao gồm:
- Nộp và bổ sung hồ sơ thuế.
- Giải trình hồ sơ, tài liệu.
- Trao đổi và làm việc với cơ quan thuế.
- Cung cấp thông tin, tài liệu liên quan.
- Ký nhận biên bản làm việc, thông báo, giấy mời và các tài liệu trong phạm vi được ủy quyền.
- Thực hiện các công việc liên quan khác theo nội dung ủy quyền.
Không nên ghi phạm vi quá chung chung như “được quyền làm việc với cơ quan thuế” nếu thực tế cần xác định cụ thể những công việc được phép thực hiện.
Đặc biệt, cần phân biệt quyền ký nhận tài liệu với quyền ký hồ sơ, tờ khai hoặc thực hiện một thủ tục pháp lý cụ thể. Không nên mặc nhiên hiểu rằng giấy ủy quyền chung cho phép người được ủy quyền thực hiện mọi hành vi hoặc ký mọi loại hồ sơ thuế.
[5] Điền thời hạn ủy quyền
Ghi rõ thời điểm bắt đầu và kết thúc của việc ủy quyền.
Có thể xác định thời hạn theo:
- Ngày bắt đầu và ngày kết thúc cụ thể; hoặc
- Thời điểm hoàn thành công việc được ủy quyền.
Thời hạn nên phù hợp với công việc thực tế để tránh giấy ủy quyền hết hiệu lực khi thủ tục chưa hoàn thành hoặc kéo dài không cần thiết.
[6] Điền phần cam kết
Các bên cần xác nhận và cam kết thực hiện đúng nội dung đã thỏa thuận.
Bên ủy quyền chịu trách nhiệm về thông tin, hồ sơ và tài liệu thuộc trách nhiệm của mình.
Bên được ủy quyền chỉ thực hiện công việc trong phạm vi được giao và không tự ý ủy quyền lại nếu chưa được bên ủy quyền đồng ý.
[7] Điền số lượng bản
Ghi số lượng bản giấy ủy quyền được lập và cách thức phân chia các bản cho các bên hoặc sử dụng khi làm việc với cơ quan thuế.
Các bên nên lưu giữ bản giấy ủy quyền để đối chiếu khi cần thiết.
[8] Ký giấy ủy quyền
Bên ủy quyền và bên được ủy quyền ký, ghi rõ họ tên.
Đối với doanh nghiệp, người ký bên ủy quyền phải là người có thẩm quyền đại diện cho doanh nghiệp theo quy định áp dụng.
Việc sử dụng con dấu thực hiện theo quy định và cách thức áp dụng của doanh nghiệp.
3. Cơ quan thuế là những cơ quan nào theo quy định mới nhất
Cơ quan thuế là hệ thống cơ quan Nhà nước có chức năng quản lý và tổ chức thu các khoản thuế, phí, lệ phí vào ngân sách. Theo các quy định mới nhất, cơ cấu tổ chức ngành thuế đã được sắp xếp lại để tinh gọn và hiệu quả hơn. Vậy hiện nay cơ quan thuế gồm những đơn vị nào?

Căn cứ khoản 2 Điều 2 Luật Quản lý thuế 2019 quy định về đối tượng áp dụng như sau:
Đối tượng áp dụng
1. Người nộp thuế bao gồm:
a) Tổ chức, hộ gia đình, hộ kinh doanh, cá nhân nộp thuế theo quy định của pháp luật về thuế;
b) Tổ chức, hộ gia đình, hộ kinh doanh, cá nhân nộp các khoản thu khác thuộc ngân sách nhà nước;
c) Tổ chức, cá nhân khấu trừ thuế.
2. Cơ quan quản lý thuế bao gồm:
a) Cơ quan thuế bao gồm Tổng cục Thuế, Cục Thuế, Chi cục Thuế, Chi cục Thuế khu vực;
b) Cơ quan hải quan bao gồm Tổng cục Hải quan, Cục Hải quan, Cục Kiểm tra sau thông quan, Chi cục Hải quan.
3. Công chức quản lý thuế bao gồm công chức thuế, công chức hải quan.
4. Cơ quan nhà nước, tổ chức, cá nhân khác có liên quan.
Theo quy định hiện hành, hệ thống cơ quan thuế trước đây bao gồm: Tổng cục Thuế, Cục Thuế, Chi cục Thuế và Chi cục Thuế khu vực.
Tuy nhiên, căn cứ Nghị định 29/2025/NĐ-CP (được sửa đổi bởi Nghị định 166/2025/NĐ-CP) về việc sắp xếp lại cơ cấu tổ chức của Bộ Tài chính, bộ máy cơ quan thuế hiện nay đã được tinh gọn, gồm ba cấp:
- Cục Thuế
- Thuế tỉnh, thành phố
- Thuế cơ sở
4. Chi tiết 07 trường bị chấm dứt đại diện theo ủy quyền
Trong quan hệ dân sự, việc đại diện theo ủy quyền chỉ có hiệu lực trong một khoảng thời gian hoặc phạm vi nhất định. Pháp luật cũng quy định rõ các trường hợp dẫn đến việc chấm dứt đại diện nhằm đảm bảo tính minh bạch và quyền lợi của các bên. Dưới đây là 07 trường hợp chấm dứt đại diện theo ủy quyền mà bạn cần nắm rõ.

Căn cứ tại Điều 140 Bộ luật Dân sự 2015 có quy định như sau:
Thời hạn đại diện
Thời hạn đại diện được xác định theo văn bản ủy quyền, theo quyết định của cơ quan có thẩm quyền, theo điều lệ của pháp nhân hoặc theo quy định của pháp luật.1. Trường hợp không xác định được thời hạn đại diện theo quy định tại khoản 1 Điều này thì thời hạn đại diện được xác định như sau:
a) Nếu quyền đại diện được xác định theo giao dịch dân sự cụ thể thì thời hạn đại diện được tính đến thời điểm chấm dứt giao dịch dân sự đó;
b) Nếu quyền đại diện không được xác định với giao dịch dân sự cụ thể thì thời hạn đại diện là 01 năm, kể từ thời điểm phát sinh quyền đại diện.
Đại diện theo ủy quyền chấm dứt trong trường hợp sau đây:
a) Theo thỏa thuận;
b) Thời hạn ủy quyền đã hết;
c) Công việc được ủy quyền đã hoàn thành;
d) Người được đại diện hoặc người đại diện đơn phương chấm dứt thực hiện việc ủy quyền;
đ) Người được đại diện, người đại diện là cá nhân chết; người được đại diện, người đại diện là pháp nhân chấm dứt tồn tại;
e) Người đại diện không còn đủ điều kiện quy định tại khoản 3 Điều 134 của Bộ luật này;
g) Căn cứ khác làm cho việc đại diện không thể thực hiện được.
2. Đại diện theo pháp luật chấm dứt trong trường hợp sau đây:
a) Người được đại diện là cá nhân đã thành niên hoặc năng lực hành vi dân sự đã được khôi phục;
b) Người được đại diện là cá nhân chết;
c) Người được đại diện là pháp nhân chấm dứt tồn tại;
d) Căn cứ khác theo quy định của Bộ luật này hoặc luật khác có liên quan.
Các trường hợp chấm dứt đại diện theo ủy quyền
- Theo thỏa thuận giữa các bên.
- Khi thời hạn ủy quyền đã hết.
- Công việc được ủy quyền đã hoàn thành.
- Người được đại diện hoặc người đại diện đơn phương chấm dứt việc ủy quyền.
- Người được đại diện hoặc người đại diện là cá nhân chết; nếu là pháp nhân thì chấm dứt tồn tại.
- Người đại diện không còn đủ điều kiện theo khoản 3 Điều 134 Bộ luật Dân sự 2015.
- Có căn cứ khác làm cho việc đại diện không thể thực hiện được.
Như vậy, việc sử dụng đúng mẫu giấy ủy quyền làm việc với cơ quan thuế sẽ giúp các giao dịch thuế diễn ra nhanh chóng, hợp lệ và an toàn hơn. Từ thông tin cần ghi, phạm vi ủy quyền cho đến thời hạn, tất cả đều cần được trình bày rõ ràng để đảm bảo hiệu lực pháp lý. Đây là công cụ hữu ích cho cá nhân, hộ kinh doanh cũng như doanh nghiệp trong quá trình làm việc với cơ quan thuế. Nếu bạn còn băn khoăn về thủ tục, hãy liên hệ ngay với cơ quan thuế để được tư vấn cụ thể hơn nhé!
5. Các câu hỏi thường gặp
5.1 Có được ủy quyền làm việc với cơ quan thuế hay không?
Có. Người nộp thuế có thể ủy quyền cho cá nhân hoặc tổ chức khác thay mặt mình thực hiện công việc với cơ quan thuế trong phạm vi được ủy quyền. Luật Quản lý thuế 2025 cũng ghi nhận quyền của người nộp thuế được ủy quyền khai thay, nộp thuế thay theo quy định của pháp luật.
5.2 Giấy ủy quyền làm việc với cơ quan thuế có bắt buộc công chứng không?
Không. Thông thường, giấy ủy quyền làm việc với cơ quan thuế không bắt buộc phải công chứng hoặc chứng thực. Tuy nhiên, cần lập văn bản đầy đủ thông tin, nêu rõ phạm vi và thời hạn ủy quyền. Với từng thủ tục cụ thể, nên kiểm tra thêm yêu cầu về hồ sơ và hình thức ủy quyền.
5.3 Người được ủy quyền có được ủy quyền lại cho người khác không?
Không, nếu chưa được bên ủy quyền đồng ý hoặc pháp luật không cho phép. Người được ủy quyền chỉ nên thực hiện công việc trong đúng phạm vi được giao. Để tránh phát sinh vấn đề, giấy ủy quyền có thể ghi rõ người được ủy quyền không được ủy quyền lại cho người khác nếu chưa có sự đồng ý bằng văn bản của bên ủy quyền.
5.4 Giám đốc có thể ủy quyền cho kế toán làm việc với cơ quan thuế không?
Có. Giám đốc hoặc người có thẩm quyền có thể ủy quyền cho kế toán thay mặt doanh nghiệp làm việc với cơ quan thuế trong phạm vi được ủy quyền.
Nội dung ủy quyền nên ghi rõ kế toán được thực hiện những công việc nào như nộp, bổ sung, giải trình hồ sơ, trao đổi thông tin, nhận thông báo hoặc ký nhận tài liệu trong phạm vi được giao. Việc ký hồ sơ thuế cụ thể cần được xác định rõ trong nội dung ủy quyền và thực hiện theo yêu cầu của thủ tục tương ứng.